Škody spôsobené tornádom na dome a majetku: Ako postupovať a čo preplatí poisťovňa
Dusný letný podvečer sa v priebehu niekoľkých minút zmenil na tmu, zahúkali sirény a vzduchom začali lietať prvé kusy škridiel. Keď rotujúci veterný vír prešiel ulicou, zanechal za sebou domy bez striech, zdemolované garáže a záhrady plné sutín. Škody spôsobené tornádom patria k najničivejším udalostiam, aké môžu rodinný rozpočet zasiahnuť, pričom finančné následky často závisia od niekoľkých riadkov v poistnej zmluve.
V slovenských poistných zmluvách výraz „tornádo“ spravidla nenájdete ako samostatnú položku. Poisťovne tieto udalosti likvidujú v rámci základného živelného rizika označeného ako víchrica alebo búrlivý vietor. Aby poisťovňa udalosť uznala, vietor v danej lokalite musí dosiahnuť stanovenú rýchlosť. V poistných podmienkach na slovenskom trhu sa táto hranica najčastejšie pohybuje na úrovni 75 km/h, hoci niektoré produkty počítajú s limitom už od 60 km/h. Rýchlosť vetra sa overuje správou zo Slovenského hydrometeorologického ústavu (SHMÚ) alebo preukázaním, že vietor v okolí spôsobil obdobné škody na okolitých pevných stavbách a lesných porastoch.
Ako predísť tomu, aby škody spôsobené tornádom a víchricou zničili vašu strechu?
Aj keď extrémnemu víru nedokáže plne odolať žiadna bežná stavba, správna technická prevencia dokáže zásadne zmierniť rozsah poškodenia pri okrajových prúdeniach búrkového systému. Poisťovne pri obhliadkach dôsledne skúmajú, či stavba nebola zanedbaná. Ak likvidátor dospeje k záveru, že príčinou pádu krytiny nebola primárne sila vetra, ale pokročilá korózia či hniloba latovania, môže uplatniť krátenie poistného plnenia pre zanedbanú údržbu.
Kontrola krovu, komína a klampiarskych prvkov
Strešný plášť funguje pri vetre ako aerodynamické krídlo. Vznikajúci podtlak sa snaží krytinu doslova odsať. Zvlášť zraniteľné sú staršie falcované plechy, hrebenáče a okrajové plechy pri štítoch domov. Pred každou búrkovou sezónou je nutné skontrolovať:
- pevnosť ukotvenia klampiarskych líšt a záveterných líšt na okrajoch strechy,
- stav komínového telesa, uvoľnené komínové striešky a praskliny v murive,
- upevnenie strešných latí a vizuálny stav krovu z podkrovia,
- priepustnosť odkvapových žľabov, ktoré pri náhlom nápore vody nesmú pretekať do podstrešia.
Pravidelný servis a záznamy o revíziách krovu či bleskozvodu predstavujú pri likvidácii poistnej udalosti nespochybniteľný dôkaz, že majiteľ nehnuteľnosti nezanedbal svoje zákonné povinnosti podľa § 816 Občianskeho zákonníka č. 40/1964 Zb., ktorý ukladá povinnosť predchádzať škodám.
Správne ukotvenie fotovoltiky a solárnych panelov
V posledných rokoch masívne pribúdajú škody na moderných technológiách. Poistenie fotovoltiky a solárnych panelov je preto nutné riešiť už pri ich montáži. Panely uchytené na strešných hákoch znášajú extrémny nápor vetra. Ak inštalačná firma podcení statické zaťaženie alebo použije nevhodné kotviace prvky, panel sa môže odtrhnúť, poškodiť samotnú strechu a ohroziť susedné parcely. Z pohľadu poistnej zmluvy je potrebné overiť, či máte fotovoltiku zahrnutú v poistnej sume hlavnej stavby ako jej pevnú súčasť, alebo vyžaduje osobitný limit.
Ako postupovať, keď škody spôsobené tornádom sprevádza krupobitie a záplava?
Extrémne konvektívne búrky len zriedka prinášajú izolovaný vietor. Bežným javom je sprievodné intenzívne krupobitie, prívalový dážď a následný zosuv pôdy alebo blesková povodeň. V takej chvíli dochádza k viacnásobnej poistnej udalosti. Z právneho hľadiska ide o súbeh viacerých živelných rizík v jednom časovom okamihu, kde každé riziko môže mať v poistnej zmluve odlišnú spoluúčasť či špecifické výluky.
Ak vietor strhne strešnú krytinu a následný lejak vytopí obytné miestnosti, ide o priamy následok veternej kalamity. Iná situácia však nastáva, ak voda vnikne do suterénu z preťaženej uličnej kanalizácie alebo sa vyleje z neďalekého potoka. Prečítajte si, čo preplatí poisťovňa po povodni a záplave, pretože toto riziko býva v poistných zmluvách viazané na povodňové mapy a často podlieha osobitnej čakacej lehote. Škody na konštrukcii domu rieši škoda na dome po víchrici z poistenia nehnuteľnosti, zatiaľ čo zničený nábytok, koberce či elektroniku kryje výlučne poistenie domácnosti.
Bezprostredne po prechode živlu je dôležité dodržať presný sled krokov. Podľa § 797 ods. 2 Občianskeho zákonníka ste povinní poistnú udalosť oznámiť poistiteľovi bez zbytočného odkladu. Predtým, než začnete odpratávať trosky, postupujte podľa tohto kontrolného zoznamu:
- Vypnite hlavný prívod elektriny a plynu, ak hrozí nebezpečenstvo skratu alebo požiaru.
- Vyhotovte podrobnú fotodokumentáciu a videozáznam všetkých poškodených miest zblízka aj z celkového pohľadu pred akýmkoľvek zásahom.
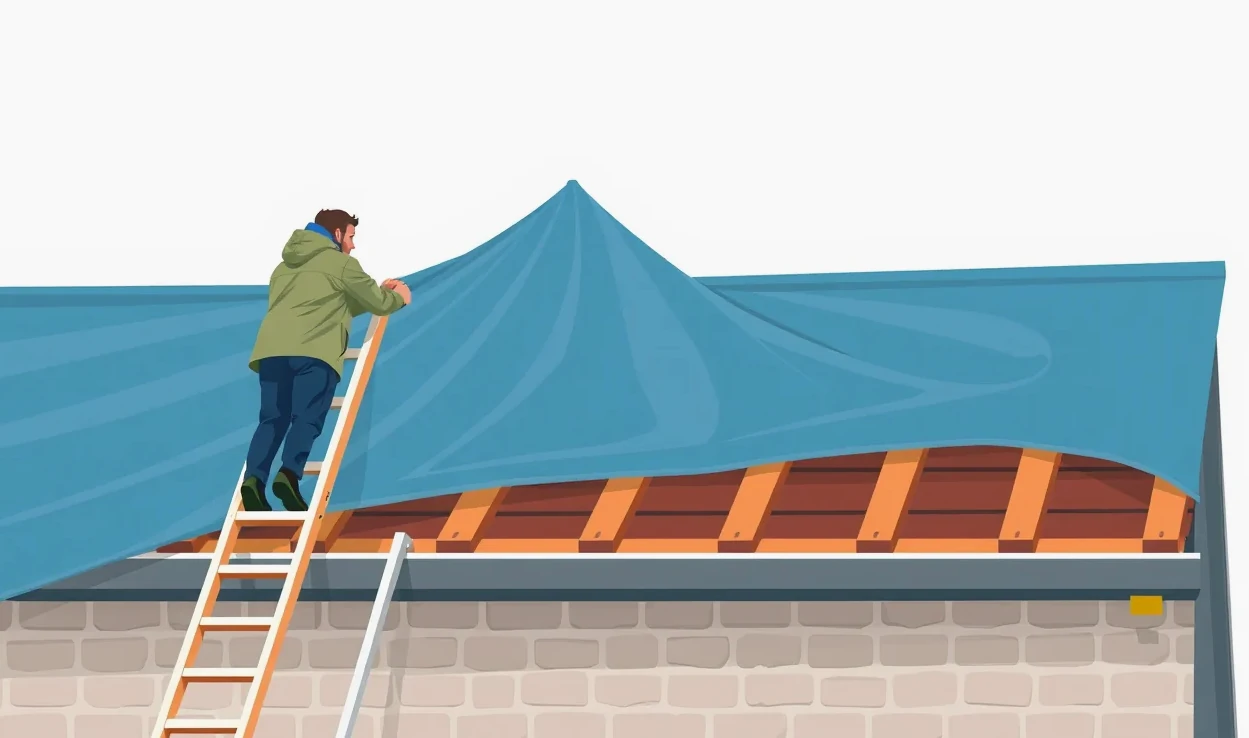
- Zabezpečte nehnuteľnosť proti ďalšiemu poškodzovaniu provizórnym zakrytím plachtou alebo doskami podľa povinnosti zmierniť rozsah škody (§ 816 OZ).
- Poškodené veci, ktoré musíte z hygienických či bezpečnostných dôvodov vypratať, nevyhadzujte na skládku, ale uložte na oddelené miesto pre obhliadku likvidátorom.
- Uschovajte všetky bločky a faktúry za nákup krycích plachiet, klincov, náradia a provizórnych opravárenských prác.
- Nahláste poistnú udalosť asistenčnej službe poisťovne online alebo telefonicky.
Kvalitne uzavreté poistenie domácnosti online v komplexnom balíku garantuje, že zachraňovacie a odpratávacie náklady poisťovňa uhradí nad rámec základnej poistnej sumy. Štandardný limit na odpratávacie náklady, likvidáciu sutín a strhnutých stromov sa na trhu pohybuje v rozpätí 5 až 20 percent z poistnej sumy stavby, v ojedinelých prípadoch až do 100 percent.
Preplatí poistka oplotenie, posuvnú bránu a vjazdovú rampu po veternej smršti?
Vonkajšie súčasti pozemku sú pri veterných víroch vystavené priamemu nárazu. Oplotenie z pletiva, murované ploty s výplňou, samonosné vjazdové brány a prístupové rampy bývajú častým zdrojom sporov pri likvidácii poistnej udalosti. Majitelia často predpokladajú, že ak majú poistený dom, automaticky majú v plnej výške poistený aj celý dvor. V poistných zmluvách sú však tieto prvky definované ako vedľajšie stavby alebo vonkajšie úpravy pozemku.
Pre vedľajšie stavby platia osobitné limity plnenia, ktoré sú vyjadrené percentom z hlavnej poistnej sumy nehnuteľnosti (často 10 až 20 percent), prípadne pevnou sumou. Dôkladné poistenie drobných stavieb na pozemku zabráni situácii, kedy luxusná hliníková brána s pohonom za niekoľko tisíc eur vyčerpá celý sublimit na vedľajšie objekty, pričom na zničený altánok či sklad náradia už nezostanú peniaze. Špecifický režim má aj záhradná architektúra, kde napríklad skleník ako vedľajšia stavba vyžaduje osobitné pripoistenie presklenia proti krupobitiu a vetru.
| Poškodený objekt na pozemku | Zaradenie v poistnej zmluve | Čo platí a ako postupovať pri likvidácii |
|---|---|---|
| Murovaný plot a kovová brána | Vedľajšia stavba / vonkajšie úpravy | Plnenie je obmedzené stanoveným percentuálnym sublimitom. Poisťovňa skúma hĺbku základov a kvalitu kotvenia stĺpikov. |
| Elektrický pohon a vjazdová rampa | Pevná súčasť vonkajších úprav | Kryté proti mechanickému poškodeniu vetrom a troskami. Na skrat motorov po prepätí z búrky sa vyžaduje krytie prepätia. |
| Strešná krytina odviata na cudzí pozemok | Zodpovednosť z vlastníctva nehnuteľnosti | Škodu susedovi preplatí vaše poistenie zodpovednosti, pokiaľ nešlo o nepredvídateľnú vyššiu moc pri bezchybnom technickom stave domu. |
| Vyvrátený strom zo susednej parcely | Škoda spôsobená treťou osobou | Škodu na vašom dome hradí primárne vaša poistka nehnuteľnosti. Poisťovňa môže regresovať suseda, len ak bol strom preukázateľne zoschnutý a zanedbaný. |
| Záhradný domček alebo pergola | Doplnková nebytová stavba | Kryté len v prípade, ak sú pevne spojené so zemou základovou škárou alebo zemnými vrutmi a riadne evidované v zmluve. |
V praxi sa pravidelne stáva, že poistka nekryje provizórne drevené ohrady alebo voľne stojace prístrešky bez pevných základov. Ak plánujete rozsiahlejšie úpravy dvora alebo montáž drahého oplotenia, preštudujte si najčastejšie výluky pri poistení domu, aby vás po veternej kalamite neprekvapilo zamietnutie výplaty.
Prečo je podpoistenie najviditeľnejšie práve pri totálnej deštrukcii domu?
Úplné zničenie rodinného domu veterným vírom je extrémnou situáciou, pri ktorej sa naplno prejaví každá chyba pri stanovení poistnej sumy. Podľa štatistík a odhadov z poistného trhu nemá na Slovensku približne 40 percent nehnuteľností adekvátne nastavenú poistnú zmluvu. Ľudia často uzatvoria poistku pri čerpaní hypotéky na sumu požadovanú bankou, alebo nechajú zmluvu ležať v šuplíku celých desať rokov bez jedinej zmeny.
Ak nastane totálna škoda, nastupuje inštitút podpoistenia upravený v § 798 Občianskeho zákonníka. Tento paragraf hovorí jasne: ak je poistná suma v čase poistnej udalosti nižšia ako skutočná hodnota poistenej veci, poisťovňa zníži poistné plnenie v rovnakom pomere, v akom je poistná suma k skutočnej hodnote majetku. Mnohí majitelia podliehajú klamu, že ak majú dom s hodnotou 200 000 € poistený na 100 000 € a víchrica spôsobí škodu za 100 000 €, poisťovňa im vyplatí celých 100 000 €. Skutočnosť je iná: stavba bola poistená len na 50 % svojej hodnoty, a preto poisťovňa vyplatí iba 50 % zo vzniknutej škody, teda 50 000 €.
Viac o tom, ako vnímajú klienti hodnotu svojho bývania, vysvetľujú overené podpoistenie a mýty o poistnej sume. Pri likvidácii deštrukčných veterných škôd sa nehnuteľnosť oceňuje v takzvaných nových cenách (reprodukčná hodnota), čo predstavuje sumu, za ktorú je možné postaviť identický dom v danom čase a mieste pri súčasných cenách stavebných materiálov a práce. Ak stavebné náklady vzrástli o 40 percent, stará poistná suma na výstavbu nového domu stačiť nebude.
Jediným spoľahlivým nástrojom proti znehodnoteniu poistného krytia infláciou je automatická indexácia poistky na dom. Poisťovňa každý rok upraví poistnú sumu aj výšku poistného podľa indexu cien stavebných prác. Klient, ktorý indexáciu neodmietne, má v poistných podmienkach spravidla garantované, že poisťovňa neuplatní námietku podpoistenia ani v prípade, ak by skutočná hodnota nehnuteľnosti mierne presiahla zmluvnú sumu.
Ako riešiť nesúhlas s výškou poistného plnenia za devastačné veterné škody?
Po nahlásení rozsiahlej živelnej udalosti vykoná likvidátor poisťovne osobnú obhliadku miesta nešťastia. Na základe obhliadky a predložených dokladov vypracuje kalkuláciu nákladov na obnovu stavby. Častým problémom býva, že rozpočtový softvér poisťovne počíta s tabuľkovými cenami stavebných prác, ktoré neodrážajú akútny nedostatok remeselníkov a skokový nárast cien materiálu po plošnej živelnej pohrome v regióne. Klientovi je doručená správa o poistnom plnení a suma, ktorá nepokryje ani polovicu reálnej cenovej ponuky od stavebnej firmy.
Písomná reklamácia a nezávislý znalecký posudok
Ak s výpočtom likvidátora nesúhlasíte, nikdy nepodpisujte dohodu o narovnaní bez výhrad. Prvým formálnym krokom je podanie písomnej reklamácie (odvolania proti rozhodnutiu o poistnom plnení). V reklamácii musíte vecne a odborne argumentovať. Nestačí uviesť, že suma je nízka. K odvolaniu priložte:
- položkový rozpočet od certifikovaného stavebného dodávateľa s reálnymi cenami prác v danom regióne,
- znalecký posudok z odboru stavebníctva vypracovaný autorizovaným znalcom zapísaným v zozname Ministerstva spravodlivosti SR,
- fotodokumentáciu skrytých poškodení, ktoré likvidátor pri prvej obhliadke nezaznamenal (napríklad posun krovu, narušená statika obvodových múrov, praskliny pod omietkou).
Dôkladný a presný postup pri škode na nehnuteľnosti vyžaduje poznať zákonné lehoty, ktorými je viazaná poisťovňa aj poistený. Všetky platné termíny definuje Občiansky zákonník a poistné podmienky.
| Úkon a procesný krok | Zákonná alebo zmluvná lehota | Právny základ a praktický dosah |
|---|---|---|
| Oznámenie poistnej udalosti | Bez zbytočného odkladu | § 797 ods. 2 OZ; oneskorenie môže viesť ku kráteniu, ak sťažilo šetrenie. |
| Ukončenie šetrenia poisťovňou | Do 1 mesiaca od oznámenia | § 797 ods. 3 OZ; ak šetrenie nemožno skončiť, poisťovňa musí poskytnúť preddavok. |
| Vyplatenie poistného plnenia | Do 15 dní po skončení šetrenia | § 797 ods. 3 OZ; lehota začína plynúť dňom riadneho ukončenia likvidácie. |
| Premlčacia lehota na poistné plnenie | 3 roky (plynie rok po vzniku škody) | § 101 a § 104 OZ; celkovo 4 roky od udalosti na uplatnenie nároku na súde. |
| Výpoveď zmluvy po poistnej udalosti | Do 1 mesiaca od oznámenia plnenia | § 800 ods. 2 OZ; uplatniteľné len vtedy, ak je to dohodnuté v zmluve. |
Ak likvidácia trvá týždne a rodina potrebuje okamžite kupovať materiál na prekrytie zničeného domu, využite právo na primeraný preddavok na poistné plnenie podľa § 797 ods. 3 Občianskeho zákonníka. Poisťovňa je povinná na požiadanie preddavok poskytnúť, ak šetrenie nie je možné uzavrieť do jedného mesiaca od nahlásenia.
Finančný ombudsman a súdna cesta
Pokiaľ poisťovňa zamietne aj opätovné odvolanie doložené znaleckým posudkom, máte k dispozícii mimosúdne riešenie sporu. Môžete sa obrátiť na Finančného ombudsmana, ktorý pôsobí pri Slovenskej asociácii poisťovní, prípadne využiť inštitút alternatívneho riešenia sporov pri Národnej banke Slovenska. Konanie pred ombudsmanom je bezplatné a poisťovne na jeho stanoviská zvyčajne reflektujú. Ak zlyhá aj mimosúdna cesta, zostáva podanie žaloby na príslušnom civilnom súde. Vzhľadom na trojročnú premlčaciu lehotu, ktorá začína plynúť rok po vzniku poistnej udalosti, je potrebné konať včas a nenechať komunikáciu viaznuť.
Pri dojednávaní novej poistnej zmluvy treba pamätať aj na daňové zaťaženie. Podľa zákona č. 213/2018 Z. z. o dani z poistenia sa na neživotné poistenie vzťahuje sadzba dane z poistenia 8 percent, ktorá je automaticky započítaná v celkovej cene poistného. Výsledná ročná platba za komplexný balík nehnuteľnosti a domácnosti sa bežne pohybuje v rádoch desiatok až niekoľkých stoviek eur, čo pri riziku stotisícových škôd predstavuje zanedbateľný náklad na ochranu rodinného zázemia.
Časté otázky o škodách spôsobených tornádom a veternými smršťami
Musí byť v poistnej zmluve výslovne uvedené slovo tornádo?
Nie, nemusí. Drvivá väčšina poistných zmlúv na slovenskom trhu pojem tornádo vôbec neobsahuje. Škody spôsobené veterným vírom sa likvidujú v rámci základného živelného krytia pre víchricu alebo búrlivý vietor. Podmienkou je len prekročenie zmluvnej rýchlosti vetra, zvyčajne 75 km/h (u niektorých poisťovní 60 km/h), čo tornádo spĺňa mnohonásobne.
Čo ak vietor poškodil iba môj dom a meteostanica silný vietor nezaznamenala?
Tornádo či lokálny veterný vír máva veľmi úzku stopu deštrukcie (často len niekoľko desiatok metrov). Najbližšia oficiálna meteorologická stanica vzdialená niekoľko kilometrov nemusí extrémny poryv vôbec zaznamenať. V takom prípade poistné podmienky umožňujú preukázať výskyt víchrice miestnym šetrením: zdokumentovaním vyvrátených stromov, strhnutých striech na susedných stavbách alebo predložením odborného vyjadrenia SHMÚ vypracovaného na základe radarových a satelitných snímok.
Preplatí mi poistka náhradné ubytovanie, ak je dom po víchrici neobývateľný?
Áno, pokiaľ máte v zmluve dojednané asistenčné služby alebo pripoistenie náhradného ubytovania. Poisťovne v prípade neobývateľnosti rodinného domu preplácajú preukázané náklady na náhradné bývanie (hotel, penzión či prenájom bytu). Typický limit na trhu býva do 50 eur na deň po dobu maximálne 90 dní, v závislosti od dojednaného poistného balíka.
Zanadá poistná zmluva automaticky, ak tornádo dom úplne zrovná so zemou?
Áno. Podľa § 800 ods. 3 Občianskeho zákonníka poistenie zaniká dňom zániku poistenej veci. Ak došlo k totálnej deštrukcii stavby a poistná suma bola vyplatená, zmluva k danej nehnuteľnosti zaniká. Majiteľ má následne nárok na vrátenie nespotrebovaného poistného za obdobie od zániku stavby do konca zaplateného poistného obdobia. Pre novú výstavbu je potrebné uzavrieť novú poistnú zmluvu.
Ako vplýva dojednaná spoluúčasť na konečnú výplatu peňazí?
Spoluúčasť je pevne dohodnutá suma alebo percento, ktorým sa poistený podieľa na každej škode. Pri bežných zmluvách býva spoluúčasť vo výške 50 až 150 eur. Ak je dohodnutá percentuálna účasť, poisťovňa o toto percento zníži celkové vypočítané poistné plnenie. Preštudujte si podrobne výluky a spoluúčasť pri živelných škodách, aby ste poznali presnú čistú sumu, ktorú po odpočítaní dohodnutej spoluúčasti dostanete na účet na nákup stavebného materiálu.