PZP pre rozvoz tovaru do 3,5 tony: Pravidlá, riziká a ceny poistenia
Mnoho začínajúcich kuriérov a vodičov donáškových služieb žije v predstave, že na rozvoz balíkov či jedla postačí obyčajná zákonná poistka uzatvorená na bežné súkromné jazdenie. Tento rozšírený omyl často vedie k presvedčeniu, že poisťovňa pri nehode neskúma účel konkrétnej jazdy a v prípade problémov uhradí všetko vrátane poškodeného tovaru v kufri. Skutočnosť je presne opačná. Ak vykonávate zárobkovú činnosť, štandardná zmluva na osobné potreby nestačí a PZP pre rozvoz tovaru predstavuje odlišnú kategóriu krytia, kde nesprávne nahlásený účel použitia auta znamená reálne riziko, že likvidátor zamietne plnenie alebo bude vyplatené odškodné vymáhať priamo od vás.
Povinné zmluvné poistenie vychádza zo zákona o povinnom zmluvnom poistení č. 381/2001 Z. z. a chráni vás pred finančnými nárokmi tretích strán, ktorým prevádzkou motorového vozidla spôsobíte ujmu na zdraví alebo škodu na majetku. Rozvozové autá a mestské dodávky sa však pohybujú v hustej premávke, najazdia desaťtisíce kilometrov ročne a parkujú na neprehľadných miestach pod neustálym časovým tlakom. V tomto článku si vecne porovnáme jednotlivé možnosti poistenia, vysvetlíme zákonné náležitosti pre autá do 3,5 tony a ukážeme si, ako nastaviť zmluvu tak, aby vás neprekvapil regres poisťovne ani pokuta okresného úradu.
V čom sa líši PZP pre rozvoz tovaru od poistky na bežné jazdenie?
Základný princíp zákonného poistenia zostáva rovnaký bez ohľadu na to, či veziete rodinu na nákup alebo doručujete zásielky pre internetový obchod. Poistka kryje zodpovednosť za škody, ktoré vozidlom spôsobíte iným účastníkom cestnej premávky. Zásadný rozdiel však spočíva v rizikovom profile, ktorý poisťovne priraďujú jednotlivým kategóriám prevádzky. Kým bežný vodič najazdí okolo 15 000 kilometrov ročne prevažne po známych trasách, vozidlo využívané na distribúciu tovaru absolvuje násobne vyšší nájazd, stovky štartov denne a neustále cúvanie v stiesnených dvoroch či na sídliskách.
Poisťovne tento rozdiel premietajú do dotazníka pri dojednávaní zmluvy, kde je voľba správneho účelu použitia kľúčovým parametrom. Ak uzatvárate PZP pre rozvoz tovaru, systém vyhodnocuje štatistickú pravdepodobnosť škodovej udalosti ako výrazne vyššiu. To sa odráža na výslednej cene poistného, ale zároveň vám dáva právnu istotu, že pri likvidácii poistnej udalosti poisťovňa nesiahne k sankciám za uvedenie nepravdivých údajov.
Komerčný účel použitia a prečo je poistka drahšia
Pri výpočte poistného zohľadňuje poistná matematika predovšetkým frekvenciu škôd v danom segmente. Mestský rozvoz patrí medzi najrizikovejšie kategórie vôbec. Priemerná vecná škoda z PZP na vozidle dosahuje 2 333 eur a priemerná škoda na zdraví predstavuje až 8 100 eur. Pri intenzívnom rozvoze tovaru je pravdepodobnosť drobných kolízií, oškretých blatníkov a poškodených zrkadiel mnohonásobne vyššia než pri víkendovom šoférovaní.
Ak porovnáme ročné náklady, zákonná poistka pre úžitkové vozidlo alebo dodávku do 3,5 tony sa pohybuje od cca 84 eur do viac ako 300 eur ročne v závislosti od výkonu motora, hmotnosti a škodového priebehu. Pri ťažších nákladných vozidlách nad 3,5 tony štartujú sadzby od cca 450 eur a často presahujú 800 až 900 eur ročne. Pokus ušetriť pár desiatok eur tým, že kuriérsku dodávku prihlásite ako vozidlo na bežné súkromné účely, predstavuje hazard. Poisťovňa pri likvidácii nehody skúma okolnosti a v prípade preukázania komerčnej činnosti bez príslušného pripoistenia uplatňuje sankčné mechanizmy.
Zákonné limity poistného plnenia pri škodách na ceste
Hoci sa cena a riziková skupina líšia, minimálne zákonné limity poistného plnenia sú na Slovensku jednotné pre všetky kategórie motorových vozidiel. Tieto sumy neurčuje cenník poisťovne, ale priamo § 7 ods. 2 zákona č. 381/2001 Z. z. Každá platná zmluva musí garantovať minimálne tieto čiastky:
- 6 450 000 eur na jednu škodovú udalosť pri škodách na zdraví a nákladoch pri usmrtení, bez ohľadu na počet zranených alebo usmrtených osôb,
- 1 300 000 eur na jednu škodovú udalosť pri vecných škodách na majetku a ušlom zisku, bez ohľadu na počet poškodených subjektov.
V základnom zákonnom krytí PZP platí spoluúčasť 0 eur. Ak spôsobíte nehodu a máte správne nastavené poistenie, poškodenému uhradí celú škodu poisťovňa až do výšky týchto limitov bez toho, aby ste museli doplácať z vlastného vrecka. Ak však jazdíte bez poistenia, okresný úrad vám môže uložiť pokutu vo výške od 120 eur do 900 eur, a to aj opakovane. Prehľad orientačných cien a limitov sumarizuje nasledujúca tabuľka.
| Kategória vozidla a účel | Orientačná ročná cena | Zákonný limit (zdravie / majetok) | Základná spoluúčasť |
|---|---|---|---|
| Úžitkové auto / dodávka do 3,5 t (rozvoz tovaru) | od cca 84 € do vyše 300 € | 6 450 000 € / 1 300 000 € | 0 € |
| Nákladné vozidlo nad 3,5 t (autodoprava) | od cca 450 € do vyše 900 € | 6 450 000 € / 1 300 000 € | 0 € |
| Osobné auto (súkromné účely, nízky nájazd) | od cca 65 € do 160 € | 6 450 000 € / 1 300 000 € | 0 € |
| Jazda bez platného PZP (hrozba pokuty) | pokuta 120 € až 900 € | bez krytia (vymáhanie celej škody) | – |
Môžete robiť rozvoz jedla na súkromnom aute s bežným PZP?
Pre mladých ľudí a študentov predstavuje rozvoz jedla cez donáškové aplikácie ideálny spôsob zárobku. Stačí mať vlastné auto, smartfón a živnosť alebo dohodu s partnerskou flotilou. Väčšina týchto vodičov používa staršie osobné autá, na ktorých majú uzatvorené najlacnejšie zákonné poistenie nastavené na bežné súkromné použitie. Otázka, či takéto krytie stačí, má jednoznačnú odpoveď: nestačí.
Akonáhle vozidlo používate na rozvoz tovaru, pizze alebo nákupov za odplatu, charakter prevádzky sa mení na podnikateľský. Donášková platforma síce sprostredkúva objednávky, no zodpovednosť za technický stav vozidla a správnosť poistných zmlúv nesie podľa § 3 zákona č. 381/2001 Z. z. držiteľ vozidla zapísaný v osvedčení o evidencii, prípadne jeho vlastník. Ak si chcete overiť, ako správne konfigurovať poistku na bežné auto, prečítajte si náš prehľad pre poistenie auta.
Prečo poisťovňa odhalí kuriérsku činnosť
Mnoho vodičov sa spolieha na to, že pri nehode jednoducho schovajú termotašku do kufra, aplikáciu vypnú a policajtom aj likvidátorovi povedia, že išli na súkromnú návštevu. Táto predstava je v praxi naivná. Likvidačné oddelenia poisťovní disponujú tímami vyšetrovateľov, ktorí pri podozrivých nehodách rutinne overujú sociálne siete, výpovede svedkov, kamerové záznamy z okolitých budov a časové zhody.
Ak sa nehoda stane v čase obedovej špičky v centre mesta a v aute sa nachádza čerstvé jedlo s bločkom, poisťovňa veľmi rýchlo zistí, pre koho vodič jazdí. Pokiaľ došlo k zraneniu osôb, polícia na mieste spisuje presný protokol o nehode a zaoberá sa aj obsahom prevážaného nákladu. Ak neviete, ako v takejto chvíli postupovať, preštudujte si odporúčaný postup pri dopravnej nehode, kde nájdete pravidlá komunikácie s políciou aj účastníkmi kolízie.
Finančný postih a uplatnenie regresného nároku
Čo presne nastane, ak poisťovňa zistí, že ste pri nehode rozvážali jedlo s poistkou nahlásenou na súkromné účely? Poisťovňa podľa zákona musí poškodenej tretej strane škodu vyplatiť. Tým však celá vec nekončí. Následne voči vám uplatní takzvaný regresný nárok. Znamená to, že peniaze, ktoré vyplatila poškodenému vodičovi, bude súdne vymáhať späť od vás z dôvodu hrubého porušenia poistných podmienok a uvedenia nepravdivých údajov o účele využitia vozidla.
Pri priemernej vecnej škode 2 333 eur to pre študenta či začínajúceho živnostníka znamená citeľný zásah do rozpočtu. Ak pri nehode dôjde k zraneniu s trvalými následkami, regresné sumy dosahujú desiatky tisíc eur. Správne nakonfigurované PZP pre rozvoz tovaru stojí ročne len o niekoľko desiatok eur viac než poistka na súkromné auto. Ušetriť malú čiastku na poistnom za cenu rizika likvidačného dlhu je ekonomický nezmysel. Zároveň je vhodné zvážiť doplnkové krytie posádky, kde cena poistenia sedadiel predstavuje zanedbateľný náklad v pomere k ochrane pred trvalými následkami úrazu.
Prečo PZP pre rozvoz tovaru nikdy nepreplatí poškodenie samotného nákladu?
Druhým najčastejším omylom kuriérov je viera, že povinné zmluvné poistenie kryje všetko, čo sa v aute nachádza. Ak pri prudkom brzdení alebo náraze do stĺpa zničíte paletu drahej elektroniky, kávovar za tisíc eur alebo prepravované torty, z PZP nedostanete ani cent. Zákonné poistenie zo svojej podstaty chráni výhradne tretie osoby pred škodami, ktoré im spôsobíte prevádzkou svojho auta. Vzťahuje sa na poškodené cudzie autá, zvodidlá, semafory, ploty rodinných domov či zranených chodcov.
Prepravovaný tovar, rovnako ako vaše vlastné auto a zdravie vodiča-vinníka, patrí medzi striktné zákonné výluky. Náklad je z poistného plnenia PZP vylúčený priamo na základe legislatívy, čo si mnoho vodičov uvedomí až v okamihu, keď od nich majiteľ e-shopu požaduje náhradu zničenej zásielky. Ak chcete mať chránené aj samotné auto kuriéra, riešením je samostatné porovnanie havarijného poistenia, ktoré pokrýva škody na vlastnom vozidle pri zavinených nehodách.
Zákonná výluka prepravovaných vecí z poistenia
Zákon č. 381/2001 Z. z. jasne stanovuje, že poistenie zodpovednosti sa nevzťahuje na škodu na veciach, ktoré boli prepravované poisteným vozidlom, s výnimkou vecí, ktoré mali osoby v čase nehody na sebe alebo pri sebe (napríklad osobné veci spolujazdca). Ak veziete balíky na doručenie, ide o náklad prevzatý na prepravu, za ktorý zodpovedáte vy alebo váš zamestnávateľ podľa prepravného poriadku a Obchodného zákonníka.
V prípade, že pri havárii dôjde k znehodnoteniu tovaru, odosielateľ alebo príjemca uplatní škodu voči dopravcovi. Ak sa spoliehate len na PZP pre rozvoz tovaru, budete musieť vzniknutú škodu na tovare uhradiť z vlastného zisku. Podrobnejšie sú tieto obmedzenia vysvetlené v článku, ktorý rozoberá výluky z havarijného poistenia aj povinného zmluvného poistenia.
Poistenie zodpovednosti dopravcu verzus kasko nákladu
Na ochranu nákladu slúžia úplne iné poistné produkty než PZP. Každý, kto prepravuje tovar pre tretie strany na živnosť alebo s.r.o., by mal poznať rozdiel medzi týmito dvoma typmi poistiek:
- Poistenie zodpovednosti cestného dopravcu: Kryje škody na zásielkach, za ktoré dopravca právne zodpovedá podľa vnútroštátnych predpisov alebo medzinárodného dohovoru CMR pri cezhraničnej preprave. Typicky rieši poškodenie, zničenie alebo stratu zásielky počas prepravy. Viac o limitoch odškodnenia sa dozviete v texte o zodpovednosti dopravcu za prevážané auto a zásielky.
- Majetkové poistenie nákladu (kargo): Poistenie samotného tovaru, ktoré uzatvára buď vlastník nákladu, alebo odosielateľ. Chráni hodnotu tovaru proti všetkým rizikám vrátane živelných pohrôm, krádeže či poškodenia pri manipulácii, a to bez ohľadu na mieru zavinenia vodiča.
Pre kuriéra jazdiaceho v meste s balíkmi vlastného e-shopu neplatí poistenie zodpovednosti dopravcu (keďže neprepravuje cudzí tovar za odplatu), ale potrebuje poistenie vlastného majetku počas prepravy alebo kvalitné havarijné poistenie so špecifickým pripoistením batožiny a náradia. Aby ste mali jasno v tom, ktoré poistenie chráni akú situáciu, pripravili sme prehľadnú tabuľku.
| Typ škody pri rozvoze tovaru | Z akého poistenia sa hradí? | Kto škodu nahlasuje? |
|---|---|---|
| Poškodenie cudzieho auta pri cúvaní | PZP rozvozového vozidla | vodič kuriérskeho auta (vinník) |
| Zničenie prevážaných balíkov nárazom | poistenie zodpovednosti dopravcu / kargo | dopravca alebo majiteľ tovaru |
| Rozbitý nárazník na vlastnej dodávke | havarijné poistenie (kasko) | vlastník alebo držiteľ dodávky |
| Zranenie tretej osoby pri zrážke | PZP rozvozového vozidla | vinník nehody (povinnosť hlásenia) |
| Poškodenie plota pri manipulácii mimo cesty | poistenie všeobecnej zodpovednosti | prevádzkovateľ donášky / kuriér |
Kto uhradí škodu, keď balík vypadne z rozvozového auta na vozovku?
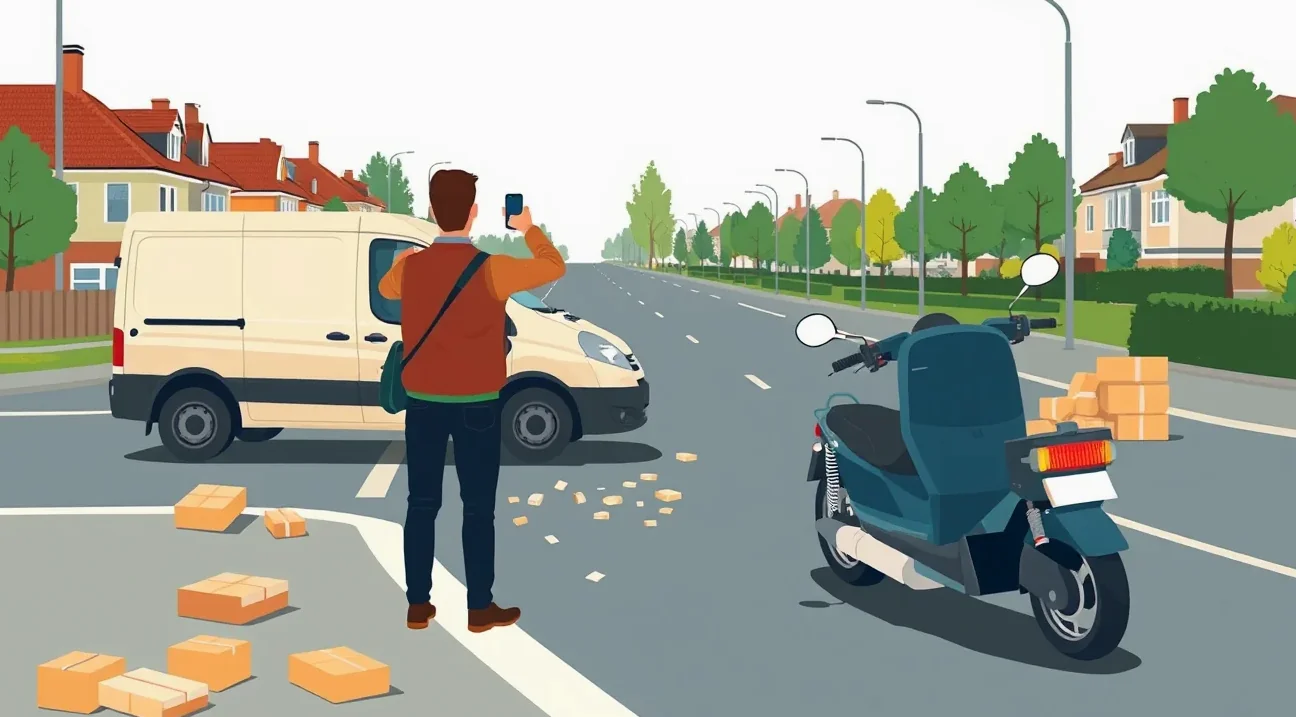
Pri každodennom zhone sa stáva, že kuriér v rýchlosti nedostatočne zatvorí zadné dvere dodávky alebo zle zaistí náklad na korbe pick-upu. Čo sa stane, ak balík počas jazdy vypadne na vozovku a narazí do auta idúceho za vami, prípadne cez neho nasledujúce vozidlo prejde a poškodí si podvozok? Táto situácia patrí k častým incidentom a z pohľadu poistného práva má jasné pravidlá.
Podľa zákona o cestnej premávke č. 8/2009 Z. z. musí byť náklad na vozidle umiestnený a upevnený tak, aby neohrozoval bezpečnosť a plynulosť cestnej premávky, neodpadával a neznečisťoval cestu. Ak z idúceho auta vypadne akýkoľvek predmet a spôsobí škodu inému vozidlu, škoda vznikla v priamej súvislosti s prevádzkou motorového vozidla. V takomto prípade sa poškodenie cudzieho auta primárne hradí z povinného zmluvného poistenia rozvozového vozidla.
Zabezpečenie nákladu a škoda na cudzom vozidle
Poškodený vodič za vami si uplatní nárok z vášho PZP, pretože škodcom je prevádzkovateľ vozidla, z ktorého náklad vypadol. Poisťovňa poškodenému preplatí opravu nárazníka, rozbité čelné sklo alebo poškodenú nápravu. Z pohľadu kuriéra však situácia zďaleka nekončí bezstarostne. Likvidátor bude dôkladne skúmať, prečo k odpadnutiu nákladu došlo.
Ak sa preukáže, že vodič hrubo porušil povinnosti tým, že jazdil s otvorenými dverami, náklad vôbec nezaistil alebo ignoroval varovné kontrolky na palubnej doske, poisťovňa môže opäť pristúpiť k regresnému vymáhaniu časti vyplatenej sumy. Ak navyše privolaná policajná hliadka vyhodnotí situáciu ako priestupok proti bezpečnosti cestnej premávky, vodičovi hrozí bloková pokuta na mieste. Zároveň platí, že samotný vypadnutý a rozbitý balík vám PZP pre rozvoz tovaru nezaplatí – ten musíte vyriešiť so zákazníkom alebo zamestnávateľom.
Pri podobných incidentoch často dochádza k znečisteniu vozovky alebo znefunkčneniu poškodeného auta. Vtedy prichádza na rad asistencia. Vopred si skontrolujte, aké má vaša zmluva krytie odťahu v PZP, pretože pri komerčných rozvozoch štandardné asistenčné limity často nepokrývajú odťah naloženej dodávky do vzdialeného servisu.
Ako vplýva preťaženie dodávky na zákonné poistenie pri preprave tovaru?
Preťažovanie rozvozových áut je v praxi kuriérskych a zásobovacích firiem dlhodobým problémom. V snahe ušetriť čas a pohonné hmoty sa do dodávky s úžitkovou nosnosťou 1 000 kg naloží tovar s hmotnosťou 1 800 kg. Vozidlo potom prekračuje svoju maximálnu prípustnú celkovú hmotnosť 3,5 tony, čo má zásadný vplyv na jazdné vlastnosti, brzdnú dráhu a opotrebovanie podvozku. Ako sa na takýto stav pozerá poistné právo pri dopravnej nehode?
Poisťovňa pri každej vážnejšej nehode dodávky skúma jej technický stav a mieru zaťaženia. Ak preťažená dodávka nedobrzdí na mokrej vozovke a spôsobí reťazovú haváriu, prekročenie celkovej hmotnosti sa stáva jedným z hlavných argumentov pre krátenie poistného plnenia alebo uplatnenie 100 % regresu voči prevádzkovateľovi vozidla.
Kategória do 3,5 tony a technická nespôsobilosť na jazdu
Hranica 3,5 tony celkovej hmotnosti predstavuje v slovenskej legislatíve dôležitý medzník. Podľa § 5 ods. 4 písm. g) zákona č. 56/2012 Z. z. o cestnej doprave sa vnútroštátna nákladná cestná doprava vozidlami do 3,5 tony celkovej hmotnosti (vrátane prípojného vozidla) vykonáva na základe voľnej živnosti. Nepotrebujete koncesiu ani odbornú spôsobilosť, čo láka množstvo mladých podnikateľov.
Akonáhle však vozidlo fyzicky prekročí 3 500 kg, prestáva spĺňať podmienky prevádzky na pozemných komunikáciách pre danú kategóriu (N1). Preťažené vozidlo je podľa zákona technicky nespôsobilé na prevádzku. Ak vyšetrovanie nehody preukáže príčinnú súvislosť medzi preťažením (napríklad zlyhanie bŕzd z dôvodu prehriatia pri nadmernej záťaži) a vznikom škody, poisťovňa vyplatí poškodeným stranám odškodné, no celú sumu bude následne požadovať od prevádzkovateľa preťaženého auta.
Okrem toho sa pri medzinárodnej preprave tovaru dodávkami od 2,5 do 3,5 tony uplatňujú prísne európske pravidlá (tzv. balík mobility a zákon č. 397/2021 Z. z.). Tieto pravidlá vyžadujú preukázanie finančnej spoľahlivosti vo výške 1 800 eur na prvé vozidlo a 900 eur na každé ďalšie. Od 1. júla 2026 navyše vstupuje do platnosti povinnosť vybaviť dodávky nad 2,5 tony v medzinárodnej doprave inteligentnými tachografmi. Ignorovanie týchto noriem vedie k vysokým sankciám v zahraničí a komplikáciám pri poistných udalostiach.
K preťaženiu sa v zime pridáva ďalší faktor – stav obutia. Kuriéri často jazdia na zodratých gumách. Ak dôjde k šmyku na zasneženej vozovke, likvidátor overuje hĺbku dezénu a typ plášťov. Prečítajte si, ako sa posudzujú zimné pneumatiky a poistné plnenie, aby ste sa vyhli zbytočnému regresu.
Kto uzatvára PZP pre rozvoz tovaru pri dodávke na operatívny lízing?
Pre začínajúcich kuriérov a menšie rozvozové firmy je nákup novej dodávky za hotové často nereálny. Najčastejším modelom financovania je operatívny lízing alebo dlhodobý prenájom, kde podnikateľ platí fixnú mesačnú splátku a lízingová spoločnosť zabezpečuje administratívu. Pri tomto modeli však často vzniká zmätok v tom, kto je vlastne povinný poistenie uzatvoriť, kto figuruje na zmluve a kto nesie zodpovednosť za škody.
Zákon č. 381/2001 Z. z. v § 3 ods. 1 jasne definuje, že povinnosť uzavrieť poistnú zmluvu má držiteľ vozidla zapísaný v dokladoch vozidla, prípadne vlastník alebo prevádzkovateľ. Pri operatívnom lízingu je vlastníkom lízingová spoločnosť, no v osvedčení o evidencii (časť II) môžete byť ako držiteľ zapísaný vy alebo vaša firma. Aké pravidlá platia pri prenájme, rozoberáme aj v článku poistenie auta pri dlhodobom prenájme.
Kto je poistník, držiteľ a vlastník v technickom preukaze
V praxi operatívneho lízingu existujú dva základné modely poistenia rozvozových dodávok:
- Poistenie je súčasťou splátky (full-service leasing): Lízingová spoločnosť uzatvára PZP aj havarijné poistenie v rámci svojej rámcovej flotilovej zmluvy. Poistníkom je lízingovka, vy ste nájomca a užívateľ. Výhodou sú často výhodnejšie flotilové sadzby a nulová starosť s obnovou zmluvy. Nevýhodou je, že si sami nebudujete vlastný bonus za bezškodový priebeh.
- Poistenie si uzatvára nájomca samostatne: Lízingová zmluva ukladá povinnosť uzatvoriť PZP pre rozvoz tovaru nájomcovi. Poistníkom ste vy, v dokladoch ste zapísaný ako držiteľ a lízingová spoločnosť figuruje ako vlastník. V tomto prípade musíte pri uzatváraní zmluvy presne nahlásiť lízingovú spoločnosť ako vlastníka a doložiť jej IČO a adresu.
Pri preberaní dodávky si vždy vyžiadajte originál zelenej karty (dokladu o poistení zodpovednosti). Vodič rozvozového vozidla musí mať tento doklad fyzicky alebo v digitálnej forme pri sebe. Ak vás zastaví policajná hliadka a vozidlo nemá platné PZP, pokuta hrozí priamo vodičovi na mieste a následne okresný úrad začne správne konanie voči držiteľovi vozidla s pokutou do 900 eur. Pred podpisom preberacieho protokolu si overte aj to, aká je dohodnutá spoluúčasť pri kasko poistení, keďže pri úžitkových autách v lízingu býva štandardne 5 % alebo 10 % (minimálne 150 až 300 eur).
Ako chráni poistenie rozvozových vozidiel pred finančnou stratou po nehode?
Pre rozvozovú firmu alebo samostatného kuriéra na živnosť je auto hlavným výrobným prostriedkom. Ak osobný vodič nabúra svoje auto, ide o nepríjemnosť, no do práce sa môže odviezť verejnou dopravou. Ak však nabúra rozvozová dodávka, podnikanie stojí. Tovar nemá kto rozviezť, e-shopy hrozia zmluvnými pokutami za nedodržanie lehôt a mesačné splátky lízingu či mzdy bežia ďalej.
Štandardné PZP pre rozvoz tovaru kryje škody, ktoré spôsobíte iným, no váš vlastný výpadok príjmu nerieši. Rovnako ani bežné kasko nekryje ušlý zisk kuriéra, ak dodávka stojí tri týždne v servise a čaká na náhradné diely. Na ochranu peňažného toku pred týmito situáciami slúžia špecifické poistné mechanizmy a pripoistenia.
Náhradné vozidlo a poistenie finančnej straty pri prestoji
Kľúčovým doplnkom pre každé rozvozové vozidlo je pripoistenie náhradného vozidla. V základnom PZP máte nárok na preplatenie náhradného auta z poistky vinníka len vtedy, ak nehodu zavinil niekto iný a vy ste poškodený. Aj vtedy však poisťovne preplácajú náhradné úžitkové vozidlo len na nevyhnutnú dobu technologickej opravy, nie na celú dobu čakania na diely. Ak chcete vedieť, na koľko dní máte nárok, prečítajte si pravidlá pre náhradné auto počas opravy v servise.
Ak nehodu zaviníte vy sami, bežná poistka vám náhradnú dodávku nezaplatí vôbec, pokiaľ nemáte uzatvorené pripoistenie náhradného úžitkového vozidla v rámci kaska. Ďalším dôležitým prvkom ochrany investície pri nových rozvozových autách je poistenie finančnej straty (GAP), ktoré pri totálnej škode alebo krádeži dopláca rozdiel medzi trhovou cenou v čase nehody a pôvodnou nákupnou cenou. Ako funguje toto krytie v praxi, približuje prehľad o produktoch, aké ponúka napríklad poisťovňa Allianz a jej GAP poistenie.
Pred uzavretím poistnej zmluvy si pripravte všetky potrebné údaje. Zoznam dokumentov a informácií, bez ktorých sa pri uzatváraní poistenia pre rozvoz nezaobídete, uvádzame nižšie:
- Osvedčenie o evidencii vozidla (veľký technický preukaz): Údaje o výkone (kW), objeme valcov, celkovej a prevádzkovej hmotnosti a kategórii vozidla (M1 alebo N1).
- Identifikačné údaje poistníka a držiteľa: IČO, DIČ, presný názov firmy alebo živnosti a adresa sídla zapísaná v registri.
- Presná špecifikácia účelu použitia: Voľba kategórie „rozvoz tovaru“, „kuriérska činnosť“ alebo „donášková služba“ v dotazníku.
- Údaje o lízingovej spoločnosti: Ak je auto financované cez lízing, potrebujete presné IČO a zmluvu o financovaní.
- Doklad o bezškodovom priebehu: Potvrdenie od predchádzajúcich poisťovní na získanie maximálneho vstupného bonusu.
Časté otázky o poistení rozvozu a kuriérskych služieb
Pre začínajúcich aj aktívnych kuriérov sme pripravili odpovede na najčastejšie praktické otázky, ktoré denne riešia pri výbere a správe poistenia.
Môžem na rozvoz tovaru alebo jedla používať bežné osobné auto s klasickým PZP?
Používať ho môžete, no v prípade nehody riskujete vážne problémy. Ak poisťovňa zistí, že ste v čase kolízie vykonávali komerčnú donášku, môže uplatniť regresný nárok a vyplatenú škodu od vás vymáhať. Zmluva musí obsahovať nahlásený podnikateľský účel rozvozu.
Kryje PZP aj škodu na tovare, ktorý veziem v ložnom priestore?
Nie, nikdy. Zákonné PZP pre rozvoz tovaru zo zákona vylučuje veci prepravované v poistenom vozidle. Na ochranu tovaru potrebujete poistenie zodpovednosti dopravcu alebo poistenie nákladu.
Do akej lehoty musím nahlásiť nehodu poisťovni pri rozvoze?
Podľa § 10 ods. 1 zákona č. 381/2001 Z. z. ste povinní škodovú udalosť oznámiť svojej poisťovni do 15 dní od jej vzniku na území Slovenskej republiky. Ak k nehode došlo v zahraničí, lehota je do 30 dní. Zmeškanie tejto lehoty môže byť dôvodom na regres zo strany poisťovne.
Kto zaplatí škodu, ak pri vykladaní balíka oškriem plot zákazníka?
Ak k poškodeniu došlo pri manipulácii s tovarom mimo pohybu vozidla (napríklad ste niesli balík v rukách alebo na rudli), škoda sa nehradí z PZP, pretože nebola spôsobená prevádzkou motorového vozidla. Na takéto situácie slúži poistenie všeobecnej zodpovednosti za škodu pri výkone podnikateľskej činnosti.
Ako postupovať pri výpovedi starej poistky, ak chcem prejsť na výhodnejšie poistenie?
Podľa § 800 ods. 1 Občianskeho zákonníka musíte písomnú výpoveď poistnej zmluvy doručiť poisťovni najmenej 6 týždňov pred uplynutím poistného obdobia (tzv. výročia zmluvy). Ak tento termín zmeškáte, zmluva sa automaticky predlžuje na ďalší rok.
Môžem si dodávku na rozvoz poistiť celú online cez internet?
Áno, poistenie úžitkových vozidiel do 3,5 tony je možné dojednať kompletne online. Stačí zadať parametre z technického preukazu, zvoliť účel rozvozu tovaru a po zaplatení poistného vám príde biela aj zelená karta okamžite na e-mail. Ako si vybrať správne krytie z pohodlia domova, vysvetľuje náš sprievodca pre výber poistenia auta online.
Prehľad situácií v praxi a ich riešenie
Nasledujúca tabuľka zhŕňa reálne situácie, do ktorých sa vodič rozvozu môže dostať, spolu s jasným návodom, čo v danom momente platí a ako postupovať.
| Situácia v praxi | Čo platí podľa zákona / zmluvy | Čo presne musíte urobiť |
|---|---|---|
| Nehoda s cudzím autom počas rozvozu jedla | PZP škodu tretej strane vyplatí, pri nenahlásenom účle hrozí regres | Vypísať záznam o nehode, do 15 dní nahlásiť poisťovni, pri zranení volať políciu |
| Preťaženie dodávky pri vážení na diaľnici | Vozidlo je technicky nespôsobilé, hrozí pokuta a zákaz ďalšej jazdy | Časť nákladu preložiť na iné vozidlo, uhradiť blokovú pokutu, dodržiavať limity |
| Pád balíka na kapotu auta idúceho za vami | Škoda na cudzom aute sa hradí z vášho PZP ako škoda z prevádzky | Zastaviť, spísať správu o nehode s poškodeným, riadne doložiť zaistenie nákladu |
| Krádež zásielok zo zamknutej dodávky pred domom | PZP ani bežné kasko tovar nekryje, krytie dáva len poistenie dopravcu | Ihneď kontaktovať políciu, spísať zoznam odcudzených zásielok a kontaktovať dispečing |
| Koniec poistného obdobia pri drahej zmluve | Zmluvu možno ukončiť ku dňu výročia bez sankcie | Podať písomnú výpoveď najneskôr 6 týždňov pred výročným dňom zmluvy |
Zhrnutie hlavných bodov pre bezpečnú prevádzku rozvozu
Správne nastavené poistenie pre kuriérov a rozvozové vozidlá nie je zbytočným výdavkom, ale základnou podmienkou udržateľného podnikania. Ak rozvážate tovar na živnosť alebo cez donáškovú platformu, vždy v zmluve deklarujte skutočný komerčný účel prevádzky. Rozdiel v cene oproti súkromnej poistke je minimálny v porovnaní s rizikom regresu v tisícoch eur.
Pamätajte, že samotný prepravovaný náklad je z krytia PZP striktne vylúčený, preto ho musíte chrániť poistením zodpovednosti dopravcu. Dôsledne dodržiavajte hmotnostný limit 3,5 tony, aby ste neohrozili technickú spôsobilosť auta, a strážte si lehotu 15 dní na nahlásenie každej škody. Len s kompletným krytím môžete denne jazdiť po meste s istotou, že vás žiadna nečakaná kolízia nepripraví o živobytie.