Poistenie auta podľa prejazdených kilometrov: Kompletný sprievodca
Ak podceníte nastavenie poistnej zmluvy pri vozidle, ktoré väčšinu roka stojí v garáži alebo najazdí len pár tisíc kilometrov pri cestách na nákupy, zbytočne prichádzate o desiatky až stovky eur ročne. Tradičné poistky totiž pracujú s paušálnym rizikom a nerozlišujú, či vaše vozidlo najazdí tridsaťtisíc kilometrov po diaľniciach, alebo sotva štyritisíc po okresnom meste. Práve moderné PZP podľa najazdených kilometrov prináša férový prístup, no ak motorista podcení jeho pravidlá, zabudne včas nahlásiť stav tachometra alebo zle odhadne svoj ročný nájazd, môže prísť o priznanú zľavu a poisťovňa mu poistné prepočíta do najvyššieho tarifného pásma. Na slovenskom trhu jazdí podľa odhadov približne 1 milión osobných áut a motocyklov s nájazdom do 12 000 km ročne, pre ktoré je tento model finančne najvýhodnejší.
Čo sa stane pri prekročení limitu a prečo nehrozí regres pri PZP podľa najazdených kilometrov?
Princíp, na ktorom funguje PZP podľa najazdených kilometrov, vychádza z poistno-matematickej úvahy, že auto stojace na parkovisku predstavuje výrazne nižšie štatistické riziko vzniku škodovej udalosti než vozidlo v každodennej premávke. Mnohí vodiči však majú strach z jedinej veci: čo sa stane, ak dohodnutý limit prejazdím a spôsobím dopravnú nehodu? Medzi motoristami koluje mýtus, že poisťovňa v takom prípade odmietne uhradiť škodu poškodenému alebo bude od vinníka vymáhať celú sumu naspäť formou takzvaného regresu. Tento predpoklad je právne úplne nesprávny.
Zákonné dôvody regresu a ochrana poškodeného podľa zákona č. 381/2001 Z. z.
Povinné zmluvné poistenie sa na Slovensku nespravuje ľubovôľou komerčných inštitúcií, ale striktným právnym rámcom. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla taxatívne určuje, v ktorých prípadoch má poisťovateľ právo na náhradu vyplatenej sumy (regresný nárok) voči poistenému. Ide výhradne o závažné porušenia, ako sú jazda pod vplyvom alkoholu či návykových látok, vedenie vozidla bez príslušného vodičského oprávnenia, spôsobenie škody úmyselne, prevádzkovanie vozidla bez technickej spôsobilosti alebo útek z miesta nehody.
Prekročenie zmluvne dohodnutého počtu kilometrov medzi zákonnými dôvodmi regresu nefiguruje. Z pohľadu poškodeného tretieho účastníka nehody platia vždy plné zákonné garancie. Minimálny zákonný limit plnenia predstavuje 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení a 1 300 000 eur pri vecnej škode a ušlom zisku, a to bez ohľadu na počet poškodených osôb. Ak spôsobíte nehodu s autom, na ktorom máte prejazdený limit, poisťovňa poškodenému uhradí celú škodu. Vzťah medzi vami a poistiteľom sa zúži na čisto zmluvnú rovinu – doplatok poistného.
Tolerančné pásmo a ročné vyúčtovanie poistného
Pri uzatvorení zmluvy na PZP podľa najazdených kilometrov si klient volí predpokladaný ročný nájazd. Minimálna vstupná hranica voliteľného nájazdu začína spravidla na úrovni 5 000 km za rok. Poisťovne v tomto segmente uplatňujú férové tolerančné pásmo v rozsahu plus mínus 500 km. Ak sa váš reálny nájazd zmestí do tejto tolerancie, poistné sa spätne nedopláca a ani sa nevracia preplatok.
Pokiaľ limit prekročíte o viac ako 500 km, po zaslaní výročnej fotografie odometra vám poisťovňa vystaví vyúčtovanie na doplatok, ktorý zodpovedá sadzbe pre vyššie tarifné pásmo. Ak naopak najazdíte menej, poisťovňa vám vráti preplatok alebo vám o túto sumu zníži predpis poistného na ďalšie poistné obdobie. V celom procese je však kľúčové dodržiavať stanovené termíny, ktoré prehľadne zhŕňa nasledujúca tabuľka.
| Úkon a situácia | Zákonná alebo zmluvná lehota | Dôsledok zmeškania lehoty |
|---|---|---|
| Zaslanie fotografie tachometra | Spravidla 3 dni pred výročným dňom zmluvy | Prepočet na maximálny tarifný balík nájazdu a strata zľavy |
| Nahlásenie škodovej udalosti v tuzemsku | Do 15 dní po jej vzniku | Riziko komplikácií pri likvidácii a možný čiastočný postih |
| Nahlásenie škodovej udalosti v zahraničí | Do 30 dní po jej vzniku | Možné prieťahy pri cezhraničnom šetrení poistnej udalosti |
| Ukončenie šetrenia poistiteľom | Do 3 mesiacov od oznámenia poškodeným | Zákonná povinnosť poisťovne poskytnúť poistné plnenie alebo preddavok |
| Výpoveď zmluvy k výročiu | Najmenej 6 týždňov pred koncom poistného obdobia | Zmluva pokračuje ďalší rok bez možnosti zmeny sadzby |
| Zánik poistenia pre neplatenie | Do 1 mesiaca od doručenia výzvy poistiteľa | Zánik poistného krytia a sankcia od okresného úradu |
Pripoistenie stretu so zverou a riziká vidieckych ciest pri nízkom nájazde
Mnohí motoristi volia PZP podľa najazdených kilometrov práve pre autá, s ktorými jazdia len do záhrady, na chalupu alebo medzi priľahlými obcami. Hoci je celkový nájazd nízky, charakter týchto jázd prináša špecifické riziká. Vidiecke cesty druhej a tretej triedy, neosvetlené úseky medzi poliami a ranné či večerné presuny lesnými úsekmi rapídne zvyšujú pravdepodobnosť stretu s lesnou zverou. Tu prichádza dôležité rozlíšenie, ktoré začínajúci vodiči často prehliadajú: základná zákonná poistka chráni výhradne škody, ktoré vaším autom spôsobíte iným účastníkom premávky.
Prečo bežné PZP nechráni vaše auto pred divou zverou
Ak vám pod kolesá vbehne srna alebo diviak, zo základného PZP nedostanete na opravu vlastného auta ani cent. Rozsiahle poškodenie chladiča, svetlometov, nárazníka a vystrelené airbagy môžu pri staršom aute okamžite znamenať ekonomickú totálnu škodu. Pre vodičov, ktorí nechcú platiť plnohodnotné poistenie vlastného vozidla, existuje riešenie v podobe voliteľných pripoistení k zákonnej poistke. Pri výbere krytia je užitočné zvážiť, či má havarijné poistenie zmysel pre danú hodnotu auta, alebo postačia cielené balíčky k PZP.
Pri doplnkových pripoisteniach je potrebné sledovať spoluúčasť a limity plnenia. Zatiaľ čo pri základnom zákonnom poistení je spoluúčasť voči poškodenému zo zákona nulová, pri doplnkových moduloch býva dohodnutá pevná suma alebo percento, hoci na trhu nájdete aj kasko bez spoluúčasti. Ak zvažujete rozšírenie ochrany, moderné produkty, aké ponúka napríklad poistenie auta v Union, umožňujú nakombinovať presne tie riziká, ktorým je vozidlo reálne vystavené:
- Pripoistenie stretu so zverou: Kryje priame poškodenie vozidla spôsobené nárazom do zvieraťa na pozemnej komunikácii, zvyčajne s limitom od 2 500 do 5 000 eur.
- Pripoistenie čelného skla: Najfrekventovanejšia škoda na slovenských cestách od odskočeného kameňa, ktorú bežné PZP bez pripoistenia odmieta preplácať z dôvodu nepreukázateľnosti vinníka.
- Pripoistenie živelných udalostí: Ochrana pred krupobitím, pádom konárov či zaplavením pri lokálnych búrkach, čo je pri parkovaní na vidieku pod stromami častý jav.
- Úrazové pripoistenie posádky: Finančné odškodnenie pre vodiča a spolucestujúcich v prípade trvalých následkov alebo hospitalizácie po havárii.
Ako postupovať pri výmene prístrojovej dosky a poruche počítadla kilometrov?
Pre majiteľov, ktorí majú dohodnuté PZP podľa najazdených kilometrov, predstavuje technická porucha odometra alebo nutnosť výmeny prístrojového štítu stresujúcu situáciu. Zmluvnou podmienkou tohto poistného produktu je totiž existencia funkčného počítadla prejazdených kilometrov. Ak prístrojová doska prestane ukazovať údaje alebo v servise namontujú nový diel s nulovým či odlišným stavom, poistník musí vedieť dokázať kontinuitu nájazdu, aby sa vyhol podozreniu z manipulácie s počítadlom.
Záznam v servise a nahlásenie nového odometra poisťovni
Základným pravidlom je transparentnosť a dôsledná dokumentácia. Ak na vozidle dôjde k poruche tachometra, nikdy neriešte výmenu svojpomocne na parkovisku bez záznamu. Postupujte podľa týchto krokov:
- Fotodokumentácia pred zásahom: Odfoťte posledný čitateľný stav odometra pred demontážou. Ak displej nesvieti vôbec, zaznamenajte nefunkčný stav krátkym videom so zapnutým zapaľovaním.
- Zákazkový list a protokol zo servisu: Certifikovaný autoservis musí do protokolu o oprave výslovne uviesť dôvod výmeny prístrojového panelu, pôvodný stav najazdených kilometrov na starom diele a počiatočný stav kilometrov na novom alebo repasovanom diele.
- Bezodkladné nahlásenie poisťovateľovi: Protokol zo servisu spolu s fotografiami zašlite svojej poisťovni. Poisťovňa zaznamená zmenu do interného systému a upraví referenčnú hodnotu pre výročné zúčtovanie.
- Evidencia v štátnych registroch: Každá výmena počítadla sa povinne zaznamenáva aj do Registra prevádzkových záznamov vozidiel (RPZV), kde sa stav overuje pri technickej a emisnej kontrole. Rozpor medzi údajmi z STK a fotografiou pre poisťovňu by bez servisného protokolu znamenal okamžité zrušenie zmluvných výhod.
Ak v rodine dochádza k zmenám vozového parku a prevodu techniky, je nevyhnutné mať vopred ujasnené administratívne kroky. Ako presne postupovať pri prepisoch, opisuje detailný sprievodca pre situáciu, kedy prebieha zmena držiteľa vozidla v rodine. Vďaka správnej evidencii nestratíte kontinuitu zliav ani pri zmene majiteľa či zásahu do techniky auta.
Ochrana osobných údajov a spracovanie fotografií tachometra v poistení podľa kilometrov
V segmente, kde dominuje PZP podľa najazdených kilometrov, sa často objavujú obavy zo straty súkromia a nepretržitého monitorovania pohybu vozidla. Medzi vodičmi pretrváva mylná predstava, že princíp Pay As You Drive (plať podľa toho, ako jazdíš) automaticky vyžaduje montáž sledovacieho zariadenia do diagnostickej zásuvky OBD-II alebo GPS lokalizátor pod palubnú dosku. Realita na slovenskom poistnom trhu je však odlišná a rešpektuje ochranu súkromia.
Mobilná aplikácia namiesto sledovacieho GPS zariadenia
Slovenské poisťovne, medzi ktorými tento model presadzuje napríklad inovatívna Poisťovňa Pillow, nevyžadujú do vozidla žiadny hardvérový zásah ani trvalé sledovanie polohy. Overenie stavu prebieha výhradne vizuálne:
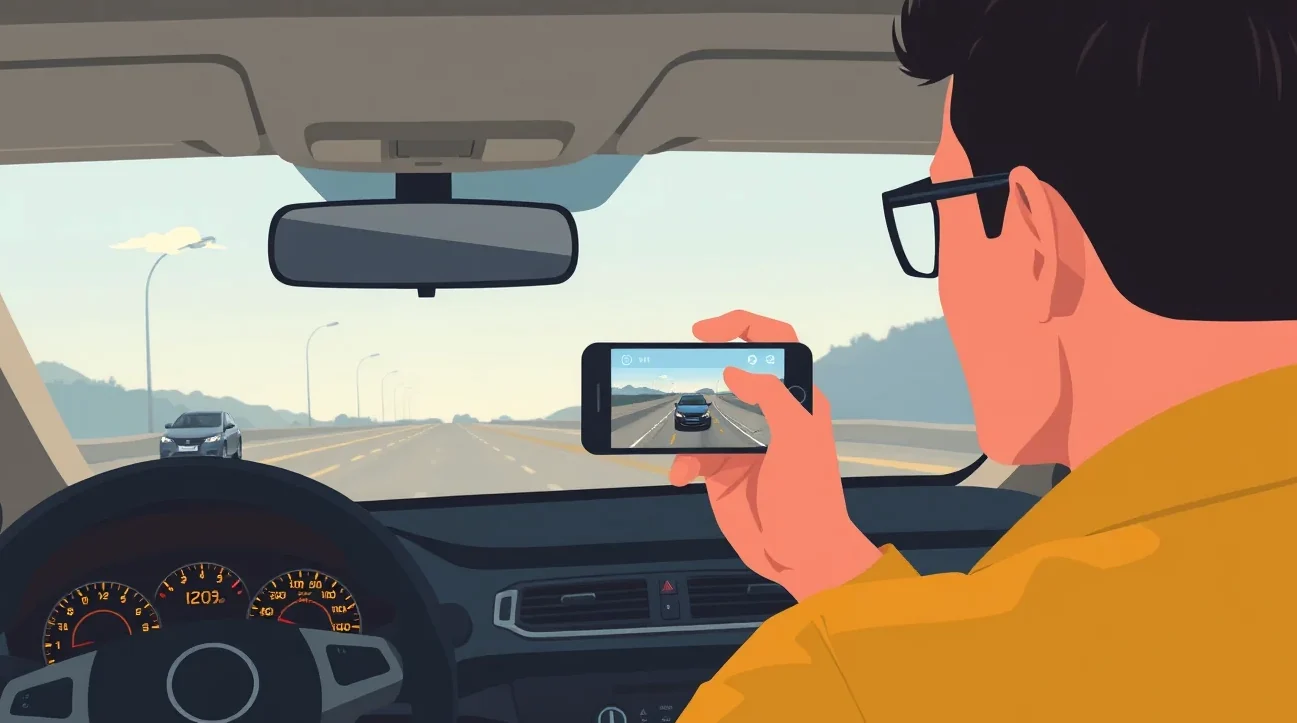
- Klient pri vstupe do poistenia odfotografuje počítadlo celkovo najazdených kilometrov (odometer) cez zabezpečenú mobilnú aplikáciu alebo responzívny webový odkaz.
- Aplikácia skontroluje metadáta snímky, najmä čas vyhotovenia a ostrosť zobrazenia číselníka.
- Rovnaký úkon zopakuje vodič raz ročne pred výročným dňom zmluvy, spravidla 3 dni pred výročím.
Fotografia tachometra podlieha prísnym pravidlám Nariadenia GDPR. Poisťovňa je oprávnená spracúvať tento údaj výhradne na účely stanovenia sadzby poistného, zúčtovania preplatkov a doplatkov a likvidácie poistných udalostí. Poisťovateľ nemá prístup k informáciám o tom, kde ste jazdili, akou rýchlosťou, ani aký bol váš štýl jazdy. Využitím údajov o stave tachometra nedochádza k profilovaniu trás vodiča, čo potvrdzujú aj oficiálne smernice pre Bonus a malus pri PZP a havarijnom poistení. Sadzba sa odvíja čisto od mechanického objemu najazdených kilometrov za dvanásť mesiacov.
Výpoveď zmluvy pre PZP podľa najazdených kilometrov a dodržanie zákonných lehôt
Hoci kilometrový model prináša citeľnú finančnú úsporu, životné okolnosti sa môžu zmeniť. Ak zmeníte zamestnanie a z víkendového šoféra sa stane každodenný dochádzajúci, môže sa stať, že poistka viazaná na nízky nájazd prestane byť výhodná. Zmluvu na PZP podľa najazdených kilometrov však nemožno vypovedať svojvoľne kedykoľvek v priebehu roka len preto, že ste sa rozhodli jazdiť viac. Ukončenie poistného pomeru sa riadi Občianskym zákonníkom a zákonom o PZP.
Podanie výpovede ku koncu poistného obdobia
Podľa § 800 Občianskeho zákonníka musí byť výpoveď poistnej zmluvy doručená poistiteľovi najmenej 6 týždňov pred uplynutím poistného obdobia (teda pred výročným dňom zmluvy). Ak tento termín zmeškáte čo i len o jediný deň, poistná zmluva sa automaticky predlžuje na ďalší rok. Výpoveď podaná neskôr je neplatná a vy budete musieť zotrvať v zmluvnom vzťahu ďalších dvanásť mesiacov. Pri plánovaní výpovede môžete využiť podobné pravidlá, aké platia pre Výpoveď havarijného poistenia k výročiu zmluvy.
Na slovenskom trhu je poistených podľa modelu kilometrov už viac ako 40 000 vozidiel a ich počet neustále rastie. Aby ste si vedeli predstaviť, kedy sa tento model oplatí a kedy je lepšie zvoliť klasickú paušálnu sadzbu, pozrite si nasledujúcu tabuľku s orientačnými nákladmi a limitmi.
| Ročný nájazd vozidla | Bežné paušálne PZP (odhad) | PZP podľa kilometrov (odhad) | Finančný rozdiel a odporúčanie |
|---|---|---|---|
| Do 5 000 km ročne | 110 – 140 € | 52,92 – 57,60 € | Úspora viac ako 50 %, jednoznačne najvýhodnejšia voľba |
| Do 8 000 km ročne | 110 – 140 € | 75 – 90 € | Výrazná úspora okolo 30 až 40 eur ročne |
| Do 12 000 km ročne | 110 – 140 € | 100 – 125 € | Mierna úspora, hraničné pásmo ekonomickej výhodnosti |
| Nad 15 000 km ročne | 110 – 140 € | 145 – 180 € (s doplatkom) | Nevýhodné, odporúča sa štandardné paušálne poistenie |
V cenotvorbe zohráva úlohu aj celkový vývoj trhu a legislatívne zmeny, akými sú napríklad vyššie poistné a zákonné limity krytia, ktoré vstupujú do platnosti naprieč celým sektorom. Preto je dôležité priebežne sledovať, ako sa vyvíja vaša zmluva.
Modelový príklad: Vyúčtovanie kilometrov a úspora v praxi
Aby sme si fungovanie ukázali v praxi, pozrime sa na modelový príklad 40-ročného vodiča Petra z okresného mesta, ktorý jazdí na vozidle Škoda Fabia 1.0 TSI a má bezchybný bezškodový priebeh. Auto slúži prevažne ako druhé vozidlo v domácnosti na nákupy a rozvoz detí do školy.
Peter pri uzatvorení zmluvy nahlásil počiatočný stav odometra 68 200 km a zvolil si tarifné pásmo do 5 000 km ročne. Poisťovňa mu vypočítala ročné poistné na sumu 54,80 eura. Bežné paušálne PZP u konkurencie by ho pritom stálo 118 eur ročne.
Pred výročným dňom zmluvy Peter odfotografoval tachometer a nahral snímku do aplikácie. Nastali dve modelové situácie:
- Scenár A (Reálny nájazd 4 200 km): Konečný stav počítadla bol 72 400 km. Peter najazdil menej, než bol dohodnutý limit. Keďže prekročil tolerančné pásmo smerom nadol o 300 km (hranica bola 4 500 km), poisťovňa mu vyplatila preplatok vo výške 8,50 eura a predpis na ďalší rok upravila na novú nižšiu hodnotu. Peter celkovo ušetril vyše 71 eur oproti paušálu.
- Scenár B (Reálny nájazd 6 100 km): V dôsledku neplánovaných letných ciest Peter najazdil 6 100 km, čím prekročil tolerančné pásmo (5 000 + 500 = 5 500 km) o 600 kilometrov. Poisťovňa mu neudelila žiadnu pokutu, ani nehrozil regres. Zaslala mu iba vyúčtovanie na doplatok poistného vo výške 16,20 eura do vyššieho pásma. Celkovo za rok zaplatil 71 eur, čo bolo stále o 47 eur menej než paušálna cena bežného PZP.
Ak hľadáte optimálne riešenie pre vašu peňaženku a zaujíma vás najlacnejšie poistenie auta, porovnanie kilometrového modelu s paušálom by malo byť prvým krokom. Ak navyše zvažujete aj havarijné krytie, cena PZP a kaska v kombinovanom balíku môže priniesť dodatočnú zľavu, no pri nízkom nájazde často samostatné kilometrové PZP s pripoisteniami vyjde podstatne výhodnejšie. Celkový prehľad o princípoch fungovania prináša náš sprievodca povinným zmluvným poistením, kde nájdete všetky zákonné náležitosti.
Najčastejšie otázky vodičov o poistení podľa kilometrov
Ako poisťovňa zistí, koľko kilometrov som skutočne najazdil?
Stav sa overuje fotografiou počítadla kilometrov (odometra) pri vstupe do poistenia a následne raz ročne pred výročným dňom zmluvy. Snímku odošlete cez mobilnú aplikáciu alebo zabezpečený webový formulár bez potreby fyzickej obhliadky technikom.
Musím mať v aute namontovanú čiernu skrinku alebo GPS sledovač?
Nie. Poistenie podľa najazdených kilometrov na Slovensku nevyžaduje montáž žiadnych telematických jednotiek, čiernych skriniek ani GPS zariadení. Poisťovňa nesleduje vašu polohu ani štýl jazdy.
Čo sa stane, ak prekročím dohodnutý limit najazdených kilometrov?
Poistka zostáva plne platná a kryje všetky škody podľa zákona. Poisťovňa vám pri ročnom zúčtovaní zašle vyúčtovanie na doplatok poistného podľa skutočne najazdených kilometrov, pričom sa uplatňuje tolerančné pásmo ±500 km.
Vráti mi poisťovňa peniaze, ak auto celý rok stálo v garáži?
Áno, ak najazdíte menej, než bol váš zvolený limit (s prihliadnutím na tolerančné pásmo), poisťovňa vám vráti preplatok na bankový účet alebo vám o túto sumu zníži poistné na ďalší rok.
Kedy a ako presne musím poslať fotografiu tachometra?
Fotografiu je potrebné zaslať spravidla 3 dni pred výročným dňom zmluvy. Poisťovňa vás vopred vyzve e-mailom alebo SMS správou s priamym odkazom na nahratie snímky.
Čo ak zabudnem poslať fotku tachometra pred výročným dňom zmluvy?
Poisťovňa vám neudelí žiadnu zmluvnú pokutu, no prídete o zľavu za nízky nájazd. Poistné vám prepočítajú na najvyššie tarifné pásmo a vystavia predpis na doplatok do plnej nezľavnenej ceny.
Platí mi poistka normálne, ak spôsobím nehodu po prekročení nahláseného nájazdu?
Áno, poistné krytie voči poškodeným platí v plnom rozsahu zákona č. 381/2001 Z. z. Poisťovňa škodu uhradí a nesmie voči vám uplatniť regres len z dôvodu prekročenia kilometrov.
Oplatí sa mi poistenie podľa kilometrov, keď jazdím okolo 15 000 km ročne?
Pri nájazde nad 12 000 až 15 000 km ročne sa finančná úspora stráca. Pre vodičov s vyšším nájazdom je výhodnejšie zvoliť štandardné paušálne PZP s fixnou cenou bez obmedzenia kilometrov.
Počítajú sa do limitu aj kilometre najazdené v zahraničí?
Áno. Odometer zaznamenáva všetky prejdené kilometre bez ohľadu na to, či vznikli na území Slovenskej republiky alebo v zahraničí. Pre zúčtovanie je rozhodujúci celkový stav počítadla.
Zhrnutie pravidiel kilometrového poistenia
Kilometrová poistka predstavuje moderný spôsob, ako spravodlivo platiť za prevádzku auta podľa skutočného využívania. Pre úspešné fungovanie zmluvy si zapamätajte kľúčové zásady:
- Model je finančne najvýhodnejší pri ročnom nájazde do 12 000 km.
- Pri prekročení dohodnutého limitu nehrozí žiadny regres ani strata poistného krytia.
- Poisťovne uplatňujú tolerančné pásmo ±500 km, v ktorom sa poistné nedopláca ani nevracia.
- Fotografia tachometra sa posiela jednoducho cez mobil bez nutnosti GPS sledovania.
- Prípadnú výpoveď zmluvy k výročiu musíte doručiť najneskôr 6 týždňov vopred.