Sezónna chalupa a poistenie neobývanej nehnuteľnosti: Ako zabezpečiť prázdny dom bez preplácania
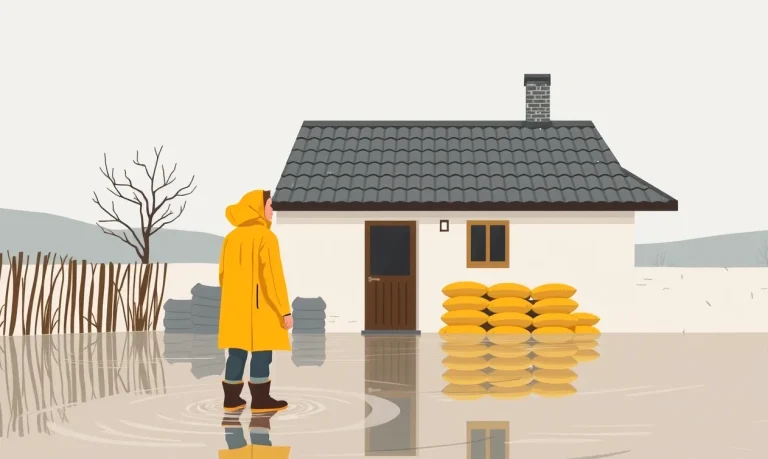
Predstavte si situáciu, ktorá patrí k nočným morám každého chalupára: po troch mesiacoch zimnej pauzy prídete na chatu a namiesto vône dreva vás privíta zápach zatuchliny, vydutá plávajúca podlaha a steny nasiaknuté vodou. V decembri udreli silné mrazy, v nevykurovanom objekte praskol prívod k bojleru a voda celé týždne nekontrolovane tiekla do konštrukcie. Škoda sa vyšplhala na 12 000 €. Zavoláte do poisťovne s pocitom, že veď platíte poistku, no likvidátor po obhliadke a kontrole elektromera oznámi nemilosrdný verdikt: v dome nikto nebol viac ako 60 dní, objekt nebol riadne zazimovaný a poistné plnenie sa kráti o 50 %. Správne dohodnuté poistenie neobývanej nehnuteľnosti je v takýchto chvíľach jedinou záchranou pred obrovským finančným debaklom, no má svoje prísne pravidlá.
Ak ste mladý človek, ktorý zdedil starší dom po starých rodičoch, kúpil rekreačnú chalupu na víkendy alebo vlastní byt pred rekonštrukciou, cena je pre vás pravdepodobne kľúčový faktor. Platiť ročne stovky eur za prázdne múry nikto nechce. Bežné majetkové poistenie na slovenskom trhu stojí v priemere 120 až 250 € ročne, no neuvážené šetrenie na nesprávnych miestach vás môže vyjsť podstatne drahšie. Pri prázdnych stavbách sa totiž každá malá porucha mení na rozsiahlu katastrofu, pretože chýba človek, ktorý by včas zasiahol.
Ako poisťovne definujú neobývanú nehnuteľnosť a aké lehoty si strážiť?
Mnoho majiteľov žije v predstave, že ich dom je poistený rovnako, či v ňom spia každú noc, alebo sa v ňom neukážu pol roka. Realita v poistných podmienkach je však odlišná. Zatiaľ čo Zákon č. 40/1964 Zb. Občiansky zákonník v § 119 ods. 2 definuje nehnuteľnosť všeobecne ako pozemok alebo stavbu spojenú so zemou pevným základom, žiadnu presnú hranicu počtu dní pre neobývanosť neurčuje. Túto definíciu si do zmluvných dojednaní určuje každá poisťovňa samostatne.
Kedy sa stavba stáva oficiálne neobývanou
Vo všeobecných poistných podmienkach na slovenskom trhu sa hranica neobývanosti pohybuje najčastejšie v rozmedzí od 30 do 90 dní nepretržitej neprítomnosti osôb. Ak chalupu využívate intenzívne od mája do septembra a následne ju od novembra do marca necháte bez dozoru, objekt prechádza do kategórie so zvýšeným rizikom. Poisťovne neposudzujú trvalý pobyt zapísaný v občianskom preukaze, ale skutočný faktický stav. Pri likvidácii poistnej udalosti likvidátori bežne kontrolujú históriu odpočtov elektriny, vody a plynu či výpovede susedov.
Z pohľadu zákona platí podľa § 799 ods. 2 Občianskeho zákonníka povinnosť oznámiť poisťovateľovi zvýšenie rizika bez zbytočného odkladu. Ak ste v zmluve pôvodne uviedli, že ide o trvalo obývaný rodinný dom, no neskôr ste sa odsťahovali a nehnuteľnosť zostala prázdna, poisťovňa môže pri vzniku škody konštatovať porušenie podmienok. Prechod do režimu, v ktorom funguje poistenie neobývanej nehnuteľnosti, so sebou nesie prísnejšie prevenčné nároky, ktoré musíte splniť, aby ste neprišli o peniaze.
Rozdiely medzi poisťovňami a ich podmienkami
Prístup poisťovní k prázdnym objektom sa výrazne líši. Kým niektoré spoločnosti tolerujú neprítomnosť do 60 dní bez akejkoľvek zmeny krytia, iné už po 30 dňoch uplatňujú znížené sublimity. Typickým príkladom z praxe je neobývaná rekreačná stavba s poistnou sumou 200 000 €, kde poistné podmienky stanovujú pre vybrané riziká (búrlivý vietor, skrat či vandalizmus) limit plnenia maximálne 2 500 €. Ak by vám víchrica odtrhla polovicu strechy a oprava by stála desaťtisíc eur, poisťovňa vyplatí len tento zlomok. Preto je nutné poznať najčastejšie výluky pri poistení domu ešte pred podpisom zmluvy.
Poistenie zdedeného domu, ktorý čaká na predaj alebo rekonštrukciu
Zdediť rodinný dom prináša popri emóciách aj praktické a finančné starosti. Dedičské konanie často trvá dlhé mesiace a následný predaj či príprava rekonštrukcie pokojne zaberie ďalší rok. Po celý ten čas stavba chátra a je vystavená živlom i náhodným okoloidúcim. Práve v tomto medziobdobí vzniká najviac chýb, ktoré končia zamietnutím poistného plnenia.
Kto platí poistku počas dedičského konania
Podľa § 795 Občianskeho zákonníka má povinnosť platiť poistné tá osoba, ktorá je v zmluve uvedená ako poistník. Ak pôvodný majiteľ zomrel a poistné sa prestane hradiť, zmluva po výzvach zanikne pre neplatenie. Dedičia potom zostávajú s nechráneným majetkom. Odporúča sa čo najskôr kontaktovať poisťovňu, nahlásiť úmrtie poistníka a dohodnúť sa na pokračovaní platenia poistného jedným z potenciálnych dedičov.
Často sa stretávame s tým, že na starom dome zostáva aktívna zmluva uzavretá pred dvadsiatimi rokmi s poistnou sumou napríklad 30 000 €. Ak by dom dnes vyhorel do tla, náklady na výstavbu nového objektu budú minimálne 150 000 €. V takomto prípade nastáva brutálne, až 80-percentné podpoistenie, kvôli ktorému vám poisťovňa skráti aj výplatu za čiastkovú škodu na pätinu. Správne nastavené poistenie neobývanej nehnuteľnosti musí zodpovedať reálnej východiskovej hodnote stavby, inak hrozí krátenie poistného plnenia pri podpoistení pri každej poistnej udalosti.
Zodpovednosť za škodu tretím osobám nezaniká
Mnoho dedičov zabúda na to, že aj keď v dome nikto nežije, ako vlastníci nesú plnú právnu zodpovednosť. Podľa § 420 Občianskeho zákonníka zodpovedáte za škodu spôsobenú iným osobám. Ak zo zanedbanej strechy prázdneho domu spadne uvoľnená škridla na zaparkované auto suseda alebo zlomí konár nohu okoloidúcemu na chodníku, škodu budete platiť z vlastného vrecka, pokiaľ nemáte krytie zodpovednosti z vlastníctva nehnuteľnosti. Pre tieto prípady sa odporúča dojednať limit plnenia aspoň 15 000 € až 50 000 €.
Pri rozhodovaní, čo urobiť so zmluvou na zdedenom dome pred predajom, vám pomôže nasledujúce porovnanie dvoch základných ciest:
| Ponechanie pôvodnej historickej zmluvy | Uzavretie novej zmluvy pre neobývaný stav |
|---|---|
| Nízke ročné poistné bez nutnosti okamžitých zmien | Presné nastavenie poistnej sumy podľa aktuálnych cien |
| Riziko masívneho podpoistenia a krátenia plnenia | Zahrnuté poistenie zodpovednosti s limitom aspoň 15 000 € |
| Neplatné krytie pre nesplnenie oznamovacej povinnosti | Jasne dohodnuté podmienky pre prázdny objekt |
| Chýbajúce krytie moderných rizík (prepätie, vandalizmus) | Vyššie ročné poistné zohľadňujúce vyššie riziko škody |
Ak sa rozhodnete pôvodnú nevyhovujúcu zmluvu ukončiť, pamätajte na zákonné lehoty: podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď poistnej zmluvy doručená najmenej 6 týždňov pred uplynutím poistného obdobia. Preštudujte si presné náležitosti výpovede poistenia nehnuteľnosti, aby ste sa vyhli zbytočným prieťahom pri zmene poisťovne.
Poistenie neobývanej nehnuteľnosti a zmysel poistky domácnosti
Častou dilemou mladých majiteľov pri pohľade do peňaženky býva otázka: musím platiť poistku na samotnú stavbu a k tomu ešte aj poistku domácnosti? Medzi týmito dvoma produktmi je zásadný rozdiel, ktorý si mnohí pletú. Stavba predstavuje nehnuteľný majetok – základy, múry, strechu, okná, podlahy a pevne zabudované rozvody. Domácnosť zahŕňa všetko hnuteľné vybavenie, ktoré by vypadlo, keby ste dom pomyselne otočili hore nohami – nábytok, elektrospotrebiče, koberce, oblečenie či náradie.
Rozdiel medzi poistením stavby a vybavenia
V prázdnom zdedenom dome alebo holobyte pred rekonštrukciou sa spravidla žiadne cenné zariadenie nenachádza. Zostala tam len stará opotrebovaná kuchynská linka, rozpadnutá skriňa a starý gauč, ktoré majú nulovú zostatkovú hodnotu. Platiť v takejto situácii poistenie domácnosti na fiktívnych 20 000 € je čisté vyhadzovanie peňazí von oknom. Ak tam nevznikne škoda na drahom zariadení, poisťovňa vám za bezcenné veci nič nevyplatí.
Pokiaľ si chcete urobiť presný obraz o nákladoch na krytie vlastného majetku, moderná kalkulačka poistenia domácnosti a stavby vám v priebehu pár minút porovná ponuky a umožní vylúčiť nepotrebné pripoistenia hnuteľných vecí, čím okamžite znížite ročné platby.
Kedy sa oplatí ponechať aspoň základné krytie
Existujú však situácie, kedy má poistenie domácnosti aj v neobývanom objekte obrovský význam. Ide predovšetkým o rekreačné chalupy, kde máte uskladnené drahé náradie, kosačku, motorovú pílu, záhradný nábytok, kotol či krbové kachle. Pozor však na limity pre krádež. Prečítajte si fakty namiesto mýtov o poistení nehnuteľnosti: zlodej, ktorý prekoná starú visiacu zámku na drevených dverách šopy, vám poistné plnenie nezabezpečí. Poisťovne striktne vyžadujú certifikované bezpečnostné vložky a neporušené okná. Ak chcete chrániť veci vnútri, spoľahlivé poistenie vybavenia domácnosti pred odcudzením vyžaduje adekvátne technické zabezpečenie vstupov.
Pripravte sa tiež na to, že pri neobývaných stavbách uplatňujú poisťovne tvrdé sublimity. Bežný sublimit pre vonkajší vandalizmus v základnom balíku býva len 500 €, pre škody spôsobené atmosférickými zrážkami okolo 300 € a škody prepätím v sieti do 2 000 €. Spoluúčasť býva dohodnutá na úrovni okolo 33 €, no pri nedodržaní podmienok môže byť krátenie zásadne vyššie.
Výluky z poistenia: zanedbaná údržba, vlhnutie a mráz
Najčastejším dôvodom sporov medzi majiteľmi prázdnych chalúp a poisťovňami nie je samotný vznik škody, ale jej príčina. Poisťovne v zmluvách jasne odlišujú náhlu, nepredvídateľnú poistnú udalosť od dlhodobého zanedbania základnej starostlivosti. Podľa § 799 Občianskeho zákonníka je poistený povinný dbať, aby poistná udalosť nenastala, a vykonávať primerané opatrenia na odvrátenie hroziacej škody.
Zmrznutá voda v potrubí a prevenčné povinnosti
Prasknuté potrubie patrí medzi najdrahšie škody. Ak v zime necháte chalupu napospas mrazom bez toho, aby ste temperovali objekt alebo kompletne vypustili vodu, poisťovňa uplatní výluku. Zmluvné podmienky pri neobývaných stavbách štandardne prikazujú: buď udržiavať v objekte stálu teplotu (spravidla aspoň +5 °C až +8 °C), alebo uzavrieť hlavný prívod vody a kompletne odvodniť celé vodovodné potrubie, sifóny, splachovače toaliet aj bojler. Ak to neurobíte a mráz roztrhne rúry, likvidátor škodu zamietne pre hrubé porušenie prevenčných povinností.
Podobne prísne sa posudzuje situácia, keď nastane škoda na dome po víchrici. Ak vietor strhne starú prehnitú strechu, poisťovňa skúma, či bola krytina udržiavaná. Ak zistí, že drevený krov bol napadnutý červotočom a hnilobou dávno pred veternou smršťou, poistné plnenie bude krátené na zlomok skutočnej škody.
Plesne, zatekanie a postupné chátranie
Medzi štandardné a neodškriepiteľné výluky patrí postupné pôsobenie vlhkosti, vzlínanie spodnej vody, tvorba plesní a hniloba. Žiadne poistenie nehnuteľnosti nekryje škody, ktoré vznikali mesiace či roky v dôsledku chýbajúcej hydroizolácie základov alebo netesniacich žľabov. Premlčacia lehota na uplatnenie nárokov z poistenia je podľa § 104 Občianskeho zákonníka 3 roky, pričom začína plynúť 1 rok po vzniku poistnej udalosti. Ak škodu na chalupe zistíte až po pol roku od jej vzniku, dokazovanie príčiny býva extrémne náročné.
Aby ste predišli zamietnutiu poistného plnenia, pripravili sme pre vás presný postup, ako zabezpečiť neobývanú nehnuteľnosť pred zimnou sezónou:
- Zastavte hlavný prívod vody: Uzatvorte hlavný uzáver v šachte alebo v technickej miestnosti a otvorte všetky kohútiky na najnižšom aj najvyššom poschodí, aby voda vytiekla z rozvodov.
- Vypustite spotrebiče a vykurovací systém: Dôsledne vypustite vodu z bojlera, práčky, expanznej nádoby a záchodových nádržiek. Do sifónov umývadiel a toalety nalejte nemrznúcu zmes, aby ľad neroztrhol keramiku.
- Nastavte bezpečné temperovanie alebo odpojte elektrinu: Ak máte moderný systém, nastavte temperovanie na úsporný režim. Ak nekúrite, vypnite hlavný istič, okrem okruhov zabezpečovacieho systému a kamier.
- Skontrolujte strechu a odkvapy: Vyčistite odkvapové žľaby od lístia a skontrolujte upevnenie strešnej krytiny pred príchodom silného vetra a ťažkého snehu. Nezabudnite skontrolovať ani prístrešky, pretože poistenie drobných stavieb na pozemku kryje vedľajšie objekty len pri riadnej údržbe.
- Vyhotovte kompletnú fotodokumentáciu: Pred odchodom odfotografujte stav miestností, vodomeru, elektromera a zabezpečenia okien a dverí. V prípade sporov s poisťovňou máte v rukách nespochybniteľný dôkaz o prevencii.
Ak napriek všetkej snahe k nehode dôjde, detailný návod a správne lehoty pri škode na nehnuteľnosti vám ušetria čas aj zbytočné nervy pri komunikácii s likvidátorom.
Čo z bytového domu vlastné poistenie bytu nepokryje?
Špecifická situácia nastáva, ak vaša neobývaná nehnuteľnosť nie je samostatne stojaci rodinný dom či chalupa, ale byt v bytovom dome – napríklad investičný byt po odsťahovaní nájomníkov, prázdny holobyt pred dokončením alebo nehnuteľnosť v rekonštrukcii. Mnohí mladí majitelia predpokladajú, že individuálna poistka bytu vyrieši akúkoľvek škodu, ktorá v budove nastane. To je však zásadný omyl.
Spoločné priestory patria pod poistku bytového domu
Vlastná poistka kryje výhradne vnútorný priestor bytu – priečky, omietky, vlastné rozvody od stúpačiek, podlahy a okná. Všetky spoločné časti domu (základy, strecha, obvodové múry, chodby, schodiská, vchody) a spoločné zariadenia (výťahy, hlavné stúpacie vedenia vody, plynu, kanalizácie, bleskozvody či kotolňa) musia byť poistené v rámci rámcovej zmluvy celého bytového domu, ktorú uzatvára správca alebo spoločenstvo vlastníkov.
Ak cez deravú strechu zatečie do vášho prázdneho bytu na najvyššom poschodí, škoda na vašej maľovke sa síce môže hradiť z vašej poistky (prípadne cez regres z poistky bytového domu), no samotnú opravu strechy vaša individuálna zmluva nikdy nezaplatí. Preto sa vždy zaujímajte o to, ako má správca nastavené poistenie bytového domu a aké sú tam poistné sumy.
Zodpovednosť pri úniku vody v prázdnom byte
Oveľa závažnejšie riziko v prázdnom byte predstavuje zodpovednosť za škodu spôsobenú susedom. Stačí malá prasklina na prívodnej hadičke k toalete a voda pretečie cez štyri poschodia pod vami. V čase, keď nikto nie je doma, trvá hodiny, kým susedia zalarmujú správcu a uzavrú hlavný ventil v suteréne. Škody na maľovkách, nábytku a elektronike susedov dosahujú tisíce eur. V takomto momente vás nezachráni poistenie stavby, ale výlučne poistenie zodpovednosti z vlastníctva nehnuteľnosti, ktoré musí byť neoddeliteľnou súčasťou vašej zmluvy. Ak k vytopeniu dôjde napríklad z pokazeného prívodu spotrebiča, rieši sa vytopenie suseda a poistenie zodpovednosti priamo z vášho balíka krytia.
Praktický kontrolný zoznam pred opustením bytu či chalupy na viac ako 30 dní:
- Hlavný uzáver vody v byte je pevne zatvorený a funkčnosť preverená otvorením batérie.
- Všetky okná vrátane vetracích mikroventilácií a pivničných svetlíkov sú hermeticky uzatvorené.
- Kľúče od nehnuteľnosti má k dispozícii dôveryhodná osoba v okolí pre prípad núdzového vstupu.
- V objekte nie sú ponechané žiadne ľahko prenosné cennosti, hotovosť ani drahá elektronika.
- Pravidelná fyzická kontrola nehnuteľnosti je naplánovaná aspoň raz za 14 až 21 dní.
- Pre obecný úrad máte pripravené podklady: neprítomnosť dlhšia ako 90 dní umožňuje požiadať o úľavu na poplatku za komunálny odpad.
Zabezpečiť prázdnu stavbu neznamená minúť celú výplatu na predražené zmluvy. Znamená to poznať lehoty svojej poisťovne, eliminovať nepotrebné krytia zariadenia a dôsledne dodržiavať preventívne opatrenia. Pokiaľ venujete hodinu príprave objektu a kontrole poistných podmienok, žiadna nečakaná kalamita ani odhalená škoda vás finančne nezruinuje.