Poškodenie vozidla padajúcim stromom: Kto uhradí škodu a ako postupovať?
Čo robiť a kto zaplatí opravu, keď ráno po nočnej búrke nájdete na streche svojho auta ležať masívny peň alebo hrubý konár? Poškodenie vozidla padajúcim stromom patrí medzi situácie, ktoré motoristov zaskočia najviac, pretože škoda vzniká bez cudzieho zavinenia iným vodičom. Mnohí majitelia áut sa mylne domnievajú, že takéto škody vyrieši zákonná poistka. Základné PZP – povinné zmluvné poistenie však chráni výlučne pred škodami, ktoré svojím vozidlom spôsobíte iným účastníkom cestnej premávky. Náhradu za zdemolovanú karosériu vlastného auta musíte hľadať inde: buď vo vlastnej poistnej zmluve, alebo u vlastníka pozemku, na ktorom strom rástol.
Spadol strom pri silnej búrke, alebo išlo o zanedbanú drevinu?
Pri riešení tejto nepríjemnosti zohráva kľúčovú úlohu príčina pádu dreviny. V praxi nastávajú dva úplne odlišné scenáre, od ktorých závisí, či budete žiadať poistné plnenie zo svojej havarijnej poistky, alebo uplatníte nárok na náhradu škody voči obci či súkromnému majiteľovi pozemku.
Prvým prípadom je pád zdravého stromu pri extrémnej poveternostnej situácii. Poisťovne v poistných podmienkach definujú víchricu spravidla rýchlosťou vetra najmenej 75 km/h, čo zodpovedá 8. až 9. stupňu Beaufortovej stupnice. Ak zdravý strom podľahne takému náporu, hovoríme o takzvanej vyššej moci (vis maior). Správca zelene v takomto prípade nenesie právnu zodpovednosť, pretože pád nebolo možné rozumne odvrátiť ani pri riadnej údržbe. Škodu vám v plnej miere preplatí iba vlastné havarijné poistenie v rámci krytia živelných udalostí.
Druhým scenárom je pád suchého, spráchniveného či hnilobou napadnutého stromu, a to často aj pri miernom vánku alebo pri rýchlosti vetra okolo 45 km/h, ktorá rozhodne nepredstavuje vyššiu moc. Vtedy nastupuje zodpovednosť vlastníka či správcu pozemku. Podľa paragrafu 415 Občianskeho zákonníka platí takzvaná generálna prevencia – každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví a majetku. Ak vlastník stromu zanedbal pravidelnú kontrolu a orezávanie nebezpečných konárov, zodpovedá za vzniknutú škodu podľa paragrafu 420 odsek 1 Občianskeho zákonníka. Na uplatnenie tohto nároku platí všeobecná premlčacia doba 3 roky podľa paragrafu 101 tohto zákona.
| Parameter | Zdravý strom pri víchrici | Spráchnivený strom v bezvetrí |
|---|---|---|
| Hlavná príčina pádu | Extrémny vietor (nad 75 km/h) | Zlý zdravotný stav dreviny, hniloba |
| Právny pohľad | Vyššia moc (okolnosť vylučujúca zodpovednosť) | Porušenie povinnosti prevencie podľa § 415 |
| Kto hradí škodu | Vlastná havarijná poisťovňa | Správca pozemku alebo jeho poistka zodpovednosti |
| Spoluúčasť majiteľa auta | Áno, odpočíta sa z plnenia | Nie, žiada sa úhrada skutočnej škody v plnej výške |
| Kľúčový dôkaz | Meteorologická správa o sile vetra | Fotodokumentácia kmeňa a dendrologický posudok |
Čo robiť, ak nastane pád stromu na auto počas jazdy?
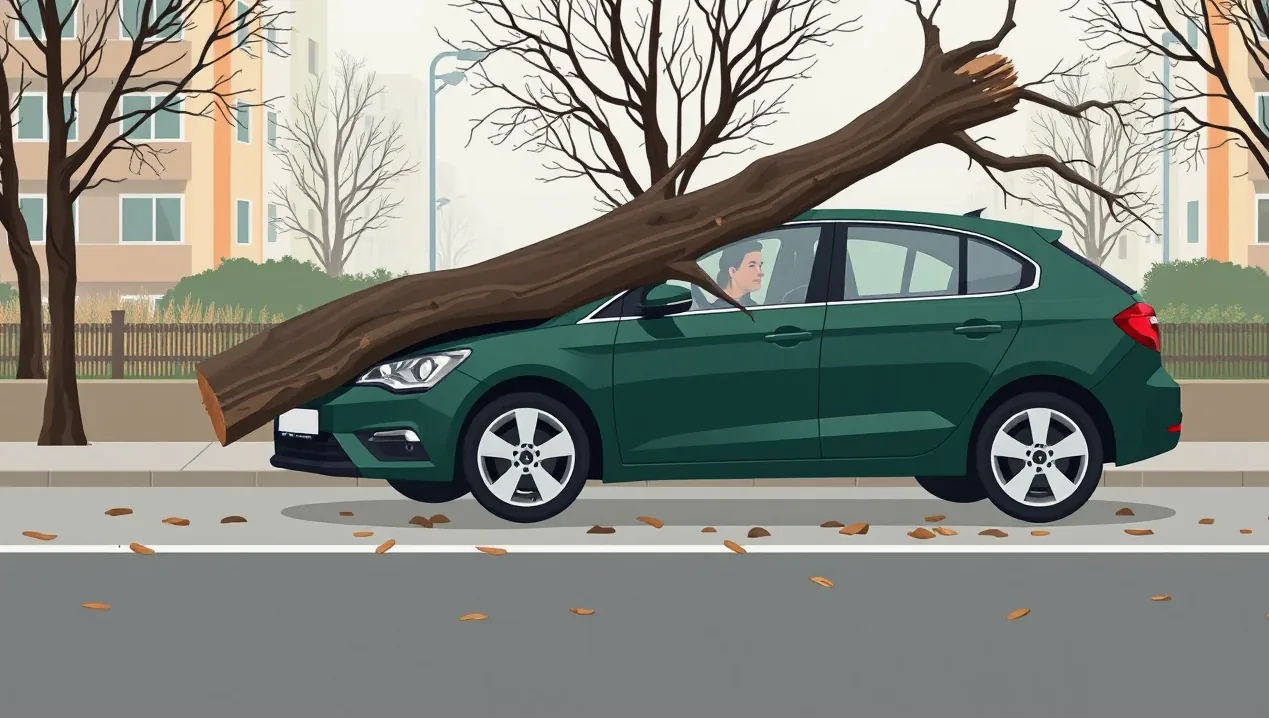
Ak sa kmeň zrúti na vozidlo, ktoré stojí zaparkované pred domom, ide o typickú škodovú udalosť. Keď však nastane poškodenie vozidla padajúcim stromom priamo počas jazdy na pozemnej komunikácii, situácia sa z pohľadu zákona komplikuje. Náraz do padajúceho kmeňa sa stáva dopravnou nehodou, pri ktorej vznikajú vodičovi špecifické povinnosti.
Zákon o cestnej premávke stanovuje presné pravidlá, kedy je potrebné privolať políciu. Kým pri bežnom poškodení zaparkovaného auta počasím polícia k vyšetrovaniu spravidla nechodí, pri kolízii počas jazdy musíte políciu privolať vždy, ak došlo k zraneniu osôb alebo ak odhadovaná škoda na majetku prevyšuje hranicu 3 990 eur. Pri moderných automobiloch stačí preliačenie strechy, poškodenie stĺpikov karosérie a vystrelenie airbagov na to, aby sa výsledná suma cez túto hranicu poľahky prehupla. Ak by ste z miesta odišli bez policajného záznamu, poisťovňa by mohla krátiť poistné plnenie, podobne ako to býva, keď sa rieši škodová udalosť bez ďalších osôb.
Bezprostredne po udalosti dodržte tento overený kontrolný zoznam úkonov:
- Zastavte vozidlo, vypnite motor, zapnite výstražné svetlá a skontrolujte zdravotný stav všetkých cestujúcich.
- Oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti.
- V prípade zranenia okamžite volajte tiesňovú linku 112 alebo záchrannú zdravotnú službu 155.
- Ak kmeň blokuje cestu, privolajte Hasičský a záchranný zbor na bezpečné odstránenie prekážky.
- Pred akýmkoľvek zásahom do situácie vyhotovte podrobné fotografie: celkový pohľad na auto a strom, detail poškodených častí, stav koreňového systému a vnútra kmeňa.
- Oznámte poistnú udalosť svojej poisťovni bez zbytočného odkladu; zmluvy štandardne vyžadujú nahlásenie do 15 dní pri udalostiach v tuzemsku.
Upozornenie na časté riziko: Nikdy sa nepokúšajte svojpomocne odtiahnuť ťažké konáre z karosérie a nehýbte s autom skôr, ako celú situáciu dôkladne odfotografujete z viacerých uhlov. Ak manipuláciou spôsobíte ďalšie škrabance či preliačiny, likvidátor poisťovne nemusí uznať tieto dodatočné poškodenia ako súčasť živelnej udalosti.
Prečo je správa hasičského a záchranného zboru kľúčovým dokladom?
Pri rozsiahlych kalamitách bývajú kapacity likvidátorov preťažené a fyzická obhliadka vozidla na mieste nešťastia často nie je reálna. Správa o zásahu, ktorú vypracuje privolaný Hasičský a záchranný zbor, predstavuje pre poisťovňu aj prípadný súdny spor kľúčový nezávislý úradný záznam. Hasiči do správy zaznamenávajú presný čas, lokalitu, popis poveternostnej situácie a technický postup pri odstraňovaní kmeňa.
Tento dokument jednoznačne potvrdzuje, že poškodenie vozidla padajúcim stromom nevzniklo cudzím úmyselným konaním, fingovanou nehodou ani neodbornou manipuláciou majiteľa. Poisťovňa je podľa paragrafu 797 odsek 3 Občianskeho zákonníka povinná ukončiť prešetrenie poistnej udalosti do 1 mesiaca od chvíle, keď sa o nej dozvedela. Ak šetrenie v tejto lehote skončiť nemôže, je povinná poskytnúť poistenému na požiadanie primeraný preddavok. Úradná správa od hasičov proces dokazovania výrazne urýchli.
Ako poisťovňa posudzuje viaceré poškodenia z rôznych príčin?
V praxi sa stáva, že letná búrka prinesie nielen poryvy vetra, ale aj silné krupobitie. Majiteľ vozidla potom nahlási preliačenú strechu od padnutého konára a zároveň desiatky jamiek po ľadovci na kapote a blatníkoch. Mnohí motoristi očakávajú, že celá oprava prebehne v rámci jednej poistnej udalosti. Realita likvidácie je však odlišná.
Likvidátor poisťovne skúma príčinnú súvislosť a jednotlivé poškodenia striktne rozdeľuje podľa ich mechanizmu. Krupobitie a pád predmetu sú dve samostatné škodové udalosti. Pre vás to znamená, že z poistného plnenia sa odpočíta zmluvne dohodnutá spoluúčasť dvakrát. Aj keď si motorista dojednáva to najlacnejšie havarijné poistenie, musí poznať presné znenie zmluvy. Typická spoluúčasť predstavuje 5 %, minimálne však 165 eur, no pri úspornejších variantoch môže dosahovať až 10 % s minimom okolo 330 eur. Pri dvoch oddelených udalostiach tak majiteľ vozidla zaplatí zo svojho vrecka dvojnásobnú sumu. Podrobnejšie vysvetlenie prináša článok o tom, ako je nastavená spoluúčasť pri PZP a havarijnom poistení.
Vyplatí sa poistenie GAP pri totálnej škode financovaného vozidla?
Pád mohutného kmeňa na strechu moderného vozidla len zriedka skončí drobnou opravou laku. Často dochádza k deformácii nosných stĺpikov karosérie, poškodeniu podlahovej plošiny a prasknutiu celej bezpečnostnej klietky. V takýchto prípadoch servis vyčísli náklady na opravu do takej výšky, že poisťovňa vyhlási udalosť za neekonomickú.
Hranica, kedy nastáva technická a ekonomická totálna škoda, je v poistných podmienkach stanovená obvykle na 80 až 85 percent všeobecnej hodnoty vozidla. Pri totálnej škode vám však poisťovňa z havarijného poistenia nevyplatí pôvodnú nákupnú cenu vozidla, ale iba jeho aktuálnu trhovú (časovú) hodnotu v okamihu pádu stromu, zníženú o použiteľné zvyšky vraku a zmluvnú spoluúčasť.
Pokiaľ máte vozidlo kúpené na leasing alebo autoúver, vyčíslená suma z havarijnej poistky často nepokryje zostatok vášho dlhu voči financujúcej spoločnosti. Práve v tejto situácii chráni peňaženku pripoistené poistenie straty hodnoty auta (GAP). Tento produkt dorovná rozdiel medzi všeobecnou trhovou hodnotou vozidla v čase nehody a jeho pôvodnou obstarávacou cenou z faktúry. Ak poškodenie vozidla padajúcim stromom vyústi do vyhlásenia totálnej škody na novom či zánovnom aute, vďaka krytiu GAP nezostanete bez dopravného prostriedku a bez úspor na splatenie úveru.
Časté otázky pri škodách spôsobených padnutým stromom
Preplatí mi škodu povinné zmluvné poistenie mesta alebo správcu cesty?
Mesto či správca komunikácie škodu preplatí iba vtedy, ak sa preukáže zanedbanie ich zákonných povinností. To znamená, že strom bol viditeľne chorý, suchý alebo naň občania vopred písomne upozorňovali a samospráva nekonala. Ak bol strom zdravý a spadol v dôsledku víchrice, nárok voči obci neuspeje, pretože išlo o pôsobenie vyššej moci.
Bude poisťovňa pri likvidácii z havarijného poistenia žiadať potvrdenie od SHMÚ?
Poisťovne disponujú vlastnými meteorologickými údajmi a spolupracujú so Slovenským hydrometeorologickým ústavom. Pri rozsiahlych búrkach si údaje o sile a smere vetra v danej lokalite overujú priamo v centrálnom systéme. Od poisteného vyžadujú individuálne potvrdenie len vo výnimočných a sporných prípadoch.
Čo sa stane so spoluúčasťou, ak škodu zaplatí moja havarijná poisťovňa?
Havarijná poisťovňa vám vyplatí schválené poistné plnenie znížené o dohodnutú spoluúčasť. Ak sa následne preukáže, že za pád dreviny nesie plnú zodpovednosť konkrétny vlastník pozemku, poisťovňa si uplatní takzvaný regres. V takom prípade môžete od vinníka žiadať doplatenie zrazenej spoluúčasti priamo vy, aby vaša majetková ujma bola kompletne vyrovnaná.