Praktický návod na výber pripoistenia k PZP: Limity, spoluúčasť a likvidácia škôd
Stojíte na krajnici s prasknutým čelným sklom po tom, čo spod kolies nákladného auta pred vami vyletel ostrý kameň. Hoci máte platné zákonné poistenie, z neho opravu vlastného auta nezaplatíte, pretože kryje výhradne škody spôsobené iným účastníkom cestnej premávky. Pre motoristov, ktorí nechcú platiť stovky eur za plné kasko, predstavuje pripoistenie k PZP dostupný spôsob, ako finančne ochrániť vlastné vozidlo pred najčastejšími rizikami na cestách.
Právna povaha pripoistenia k PZP a zmluvný rámec
Základné povinné zmluvné poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla sa striktne riadi zákonom č. 381/2001 Z. z. Tento zákon presne vymedzuje povinnosti vodiča, rozsah krytia aj minimálne zákonné limity poistného plnenia. Od 1. augusta 2024 predstavuje zákonné minimum pri škode na zdraví a nákladoch pri usmrtení 6 450 000 € na jednu škodovú udalosť bez ohľadu na počet zranených a pri vecnej škode či ušlom zisku sumu 1 300 000 €. Zákon zároveň chráni poškodených a ukladá prísne sankcie za nepoistené vozidlo, kde sa pokuta môže vyšplhať až do výšky 5 000 €.
Ak si však k základnej zmluve dojednáte doplnkové krytie, vstupujete do úplne iného právneho režimu. Samotný právny základ pre pripoistenie k PZP neupravuje osobitný poistný predpis o prevádzke vozidiel, ale všeobecné ustanovenia Občianskeho zákonníka o poistných zmluvách. Poisťovne preto pri týchto produktoch nie sú viazané zákonnými limitmi ani striktnými pravidlami pre výplatu škôd, aké platia pre sprievodcu povinným zmluvným poistením.
Dobrovoľné zmluvné dojednanie podľa Občianskeho zákonníka
Doplnkové moduly fungujú ako dobrovoľné zmluvné dojednania viazané na hlavnú poistnú zmluvu. V praxi to znamená, že poistné podmienky, výluky, výšku spoluúčasti aj presné postupy pri nahlasovaní škody si stanovuje každá poisťovňa autonómne vo svojich všeobecných a osobitných poistných podmienkach. Kým pri základnom poistení zodpovednosti máte zákonom garantovaný minimálny štandard, pri doplnkoch sa rozsah krytia dvoch produktov s identickým názvom môže dramaticky líšiť.
Ak zanikne hlavná zmluva zodpovednosti za škodu, automaticky zanikajú aj všetky dojednané pripoistenia. Nie je možné ponechať si aktívne doplnkové poistenie k neplatnej zmluve. Rovnako platí, že nesplatenie poistného za doplnkový modul môže v závislosti od poistných podmienok viesť k zániku celej poistnej zmluvy alebo k strate nároku na poistné plnenie pri škode na vlastnom majetku.
Prečo zákon o povinnom poistení pripoistenia nerieši
Zmyslom zákona č. 381/2001 Z. z. je výhradne ochrana tretích osôb, ktorým prevádzka vášho vozidla spôsobí ujmu na zdraví, živote či majetku. Štát prostredníctvom zákona nezaujíma, či máte peniaze na opravu vlastného blatníka, rozbitého svetla alebo prasknutého okna. Všetky riziká smerujúce do majetku samotného poistníka sú ponechané na zmluvnú voľnosť.
Z tohto dôvodu sa pri riešení sporov z doplnkového poistenia nemožno odvolávať na garancie Slovenskej kancelárie poisťovateľov ani na zákonné lehoty určené výlučne pre poškodené tretie strany. Zmluvný vzťah sa posudzuje výhradne podľa textu poistnej zmluvy, zmluvných dojednaní a Občianskeho zákonníka, na čo dohliada Národná banka Slovenska v rámci dohľadu nad finančným trhom.
Prehľad najčastejších pripoistení k PZP a ich praktický význam
Komerčné poisťovne reagujú na fakt, že priemerná škoda na motorovom vozidle na slovenskom trhu zaznamenala prudký nárast o 50 percent, keď stúpla z 1 555 € na priemerných 2 333 €. Pre majiteľov starších vozidiel, pre ktorých by bolo plnohodnotné havarijné poistenie zbytočné a neúmerne nákladné, predstavujú cielené balíčky cenovo dostupnú alternatívu. Aké konkrétne riziká teda moderné pripoistenia k PZP dokážu pokryť?
Sklá, živelné pohromy a stret so zverou
Najpopulárnejším doplnkom na trhu je krytie čelného skla, prípadne všetkých obvodových skiel na vozidle. Odletený kamienok predstavuje najfrekventovanejšiu poistnú udalosť na slovenských cestách. Poistné sumy sa tu pohybujú v rozmedzí od 150 € do 1 500 €, pri prémiových balíkoch až do 5 000 €. Ročné poistné sa obvykle odvíja ako sadzba 10 až 14 percent z poistnej sumy, čo pri limite 600 € predstavuje približne 60 € ročne.
Druhým kľúčovým modulom je poistenie stretu so zverou. Kryje škody vzniknuté priamym fyzickým kontaktom so zverou na pozemných komunikáciách. Limity plnenia bývajú nastavené od 250 € do 10 000 € a ročná cena tvorí približne 20 percent zo zvoleného limitu. Pri živelných udalostiach, kam patrí krupobitie, povodeň, záplava, víchrica či škoda na aute po víchrici padnutým stromom, sa limity pohybujú medzi 2 000 € a 10 000 €, pričom cenová sadzba je veľmi priaznivá a dosahuje menej ako 1 percento z limitu plnenia.
Poistenie úrazu, vandalizmu, batožiny a výtlkov
Úrazové poistenie posádky kryje trvalé následky úrazu alebo smrť prepravovaných osôb vrátane vodiča pri dopravnej nehode. Ide o dôležitý doplnok, keďže samotný vinník nehody nemá nárok na odškodnenie svojho zdravia zo základnej poistky. Úmyselné poškodenie vozidla vandalom rieši situácie, kedy neznámy páchateľ poškriabe lak kľúčom alebo odkopne spätné zrkadlo.
Doplnok pre výtlky chráni pred nákladnými opravami poškodených diskov, prasknutých pneumatík a rozladenej geometrie po prejdení neoznačených jám na cestách. Krytie batožiny zasa slúži na kompenzáciu škôd pri zničení či krádeži osobných vecí z auta, pričom bežné limity sa pohybujú od 500 € do 2 000 €.
| Výhody pripoistení k PZP | Nevýhody pripoistení k PZP |
|---|---|
| Výrazne nižšia cena oproti plnému kasku, často od 20 € ročne za jedno riziko | Krytie platí striktne len na vymenované riziká uvedené v zmluve |
| Možnosť vybrať si len riziká, ktoré reálne hrozia (napr. iba sklo alebo zver) | Nízke poistné limity, ktoré pri modernejších autách nemusia pokryť celú škodu |
| Nulová alebo veľmi nízka spoluúčasť pri oprave drobných poškodení | Agregované ročné limity, ktoré sa môžu vyčerpať hneď pri prvej udalosti |
| Administratívne jednoduché uzavretie na jednej poistnej zmluve | Územná platnosť býva často obmedzená iba na územie Slovenskej republiky |
Pripoistenie čelného skla k PZP: Oprava živicou verzus výmena
Jedným z najvyužívanejších doplnkov je bezpochyby pripoistenie k PZP zamerané na poškodenie skiel. Motoristi často predpokladajú, že akékoľvek poškodenie automaticky znamená nárok na nové čelné sklo bez doplatku. Realita v likvidácii poistných udalostí je však odlišná a závisí od technického posúdenia poškodenia zmluvným technikom.
Scelenie čelného skla živicou bez spoluúčasti
Poisťovne z ekonomických aj ekologických dôvodov jednoznačne preferujú opravu pred výmenou. Ak priemer poškodenia, takzvanej bodky či pavúčika, nepresahuje priemer dvojeurovej mince a prasklina sa nenachádza v prizmatickom zornom poli vodiča ani bližšie ako 10 centimetrov od okraja rámu karosérie, pristupuje sa k sceleniu skla špeciálnou fotopolymerizačnou živicou.
Zásadnou výhodou pre poisteného je finančná motivácia: oprava čelného skla scelením živicou prebieha spravidla so spoluúčasťou 0 €. Motorista neplatí žiadny poplatok, pôvodné továrenské lepidlo a tesnenie okolo skla zostávajú neporušené a vozidlo je schopné bezpečnej prevádzky do necelej hodiny od začiatku servisného úkonu.
Výmena poškodeného autoskla a limity plnenia
Pokiaľ sa prasklina rozvetvila, presiahla technologický limit pre opravu alebo sa nachádza priamo pred očami vodiča, servis musí celé sklo vyrezať a nahradiť novým dielom. V tomto momente vstupuje do hry finančná spoluúčasť. Pri výmene skla z doplnkového poistenia uplatňujú poisťovne obvykle spoluúčasť vo výške 10 percent z hodnoty faktúry, prípadne pevnú sumu v rozmedzí od 30 € do 200 €.
Pred podpisom zmluvy je nevyhnutné overiť, či sa poistenie autoskiel vzťahuje iba na čelné sklo, alebo chráni aj bočné okná a vyhrievané zadné sklo. Panoramatické presklené strechy a strešné okná bývajú v lacnejších balíkoch takmer bez výnimky vylúčené a vyžadujú osobitné pripoistenie alebo komplexné havarijné krytie.
Sklá s vyhrievaním a senzormi: Prečo kalibrácia predražuje výmenu?
Technologický vývoj v automobilovom priemysle radikálne zmenil charakter autoskiel. Z obyčajnej vrstvy vrstveného bezpečnostného skla sa stal sofistikovaný konštrukčný prvok nesúci dažďové senzory, vyhrievacie mriežky, svetelné snímače, head-up displeje a predovšetkým kamery asistenčných systémov vodiča ADAS. Pri technologicky vybavených vozidlách si pripoistenie k PZP vyžaduje dôslednú kontrolu poistných súm, inak hrozí masívne nedoplatky.
Technologické nároky kamier ADAS a nutná rekalibrácia
Po každej fyzickej demontáži a montáži čelného skla je servis technologicky povinný vykonať rekalibráciu kamerových modulov. Tieto kamery riadia udržiavanie vozidla v jazdnom pruhu, autonómne núdzové brzdenie a čítanie dopravných značiek. Ak by kamera po nalepení skla odchýlila svoj uhol len o zlomok milimetra, asistenčné systémy by mohli na diaľnici nesprávne vyhodnotiť prekážku a spôsobiť kolíziu.
Kalibrácia prebieha staticky pomocou kalibračných terčov a laserových prístrojov v servise, prípadne dynamicky počas testovacej jazdy so zapojenou diagnostikou. Tento proces si vyžaduje špecializovaný personál a diagnostické licencie, čo cenu práce v servise bežne navyšuje o 150 € až 350 € nad rámec ceny samotného dielu a montáže.
Modelový výpočet nákladov pri výmene technologického skla
Nasledujúci modelový výpočet ukazuje, ako nedostatočne zvolený poistný limit vystaví majiteľa novšieho rodinného auta nepríjemnému doplatku z vlastného vrecka:
- Nové vrstvené a akustické čelné sklo s vyhrievaním: 580 €
- Originálna gélová podložka pre dažďový a svetelný senzor: 45 €
- Odborná demontáž poškodeného skla a nalepenie nového: 175 €
- Montážna chémia, lepidlá s rýchlym vytvrdnutím a tesniace lišty: 70 €
- Statická a dynamická kalibrácia kamery systému ADAS: 230 €
- Celková fakturovaná cena v servise: 1 100 €
- Zvolený poistný limit pripoistenia v zmluve: 600 €
- Zmluvná spoluúčasť (10 % z limitu plnenia): 60 €
- Poistné plnenie vyplatené poisťovňou servisu: 540 €
- Doplatok, ktorý musí motorista uhradiť zo svojho: 560 €
Tento konkrétny príklad ilustruje najväčšiu chybu pri voľbe doplnkov: stanovenie nízkeho limitu pri modernom automobile. Ak má vaše auto asistenčné kamery, minimálny zmysluplný limit na sklá začína na sume 1 000 € až 1 200 €.
Vyčerpanie poistného limitu: Čo zostane na druhú škodu v rovnakom roku?
Pri uzatváraní zmluvy sa často zabúda na to, ako pripoistenie k PZP narába s opakovanými škodami počas jedného poistného roka. Zatiaľ čo zákonné poistenie zodpovednosti obnovuje zákonom stanovené miliónové limity pri každej novej nehode, doplnkové poistky podliehajú iným princípom.
Agregovaný ročný limit verzus limit na jednu udalosť
V poistných podmienkach sa musíte zamerať na formuláciu finančného stropu. Rozlišujú sa dva základné prístupy:
- Limit na jednu poistnú udalosť: Každá samostatná udalosť je krytá až do výšky dojednanej sumy, bez ohľadu na to, koľko škôd sa počas roka stane.
- Agregovaný ročný limit: Dojednaná poistná suma predstavuje maximálny finančný strop pre všetky poistné udalosti nahlásené v danom poistnom období dohromady.
Ak máte v zmluve dojednaný agregovaný ročný limit na čelné sklo vo výške 800 € a v novembri vám kamienok spôsobí škodu za 750 €, z poistného limitu vám do konca poistného roka zostáva presne 50 €. Ak vo februári pred výročím zmluvy trafíte ďalší kameň s nákladom na výmenu 700 €, poisťovňa vám vyplatí iba zostatok limitu, teda 50 €, a zvyšných 650 € musíte zaplatiť sami. Pri lacnejších produktoch vyčerpaním limitu prvej škody pripoistenie zaniká a motorista zostáva až do výročia zmluvy úplne nechránený.
Keď je škoda nižšia ako spoluúčasť: Prečo sa plnenie nevyplatí?
Spoluúčasť je pevne stanovená suma alebo percentuálny podiel, ktorým sa poistený podieľa na úhrade každej vzniknutej škody. Jej primárnym cieľom je odradiť motoristov od nahlasovania bagateľných poškodení, pri ktorých by administratívne náklady poisťovne na obhliadku a likvidáciu prevýšili samotnú hodnotu opravy. Existujú však produkty s nulovou spoluúčasťou, ako napríklad kasko bez spoluúčasti, no pri doplnkových moduloch je určitá forma spoluúčasti štandardom.
Finančná hranica rentability pri drobnom poškodení
Základné pravidlo likvidácie hovorí, že poistné plnenie sa vypláca výlučne vtedy, ak celková výška preukázanej a uznanej škody presiahne dojednanú spoluúčasť. Ak je spoluúčasť dohodnutá na úrovni 100 € a škoda po oprave dosiahne 85 €, poisťovňa nevyplatí ani cent. Založenie poistnej udalosti v takomto prípade prinesie poistenému len stratu času a zápis škody v registri.
Modelový príklad z praxe: Náraz do obrubníka a poškodený disk
Vodič Peter má k svojej zákonnej poistke uzatvorené pripoistenie výtlkov a kolies s limitom plnenia 400 € a fixnou spoluúčasťou vo výške 150 €. Pri parkovaní na neosvetlenej ulici prešiel cez hlbokú dieru na ceste, pričom poškodil hliníkový disk a prerazil bočnicu pneumatiky.
Peter navštívil pneuservis, kde boli vyčíslené nasledovné náklady:
- Rovnanie a lakovanie disku: 85 €
- Nová pneumatika identického rozmeru a dezénu: 95 €
- Prezutie, vyváženie kolesa a kontrola geometrie nápravy: 55 €
- Celkové reálne náklady na opravu: 235 €
Likvidátor poisťovne však pri obhliadke uplatnil amortizáciu pneumatiky, keďže dezén bol zjazdený na polovicu životnosti. Z hodnoty novej pneumatiky odpočítal 50 percent, čím uznal škodu na obutí len vo výške 47,50 €. Celková uznaná škoda tak dosiahla 187,50 €. Po odpočítaní zmluvnej spoluúčasti 150 € zaslala poisťovňa Petrovi na účet plnenie vo výške iba 37,50 €. Peter musel absolvovať fotodokumentáciu, stráviť hodinu vypisovaním tlačív a vo výsledku si drvivú väčšinu opravy zaplatil sám.
Batožina na sedadle verzus uzamknutý kufor pri krádeži vecí z vozidla
Doplnkové krytie batožiny uzatvárané ako pripoistenie k PZP má svoje špecifické limity a prísne bezpečnostné podmienky. Vodiči často žijú v omyle, že ak im niekto rozbije okno a odcudzí z auta akékoľvek veci, poisťovňa bez zaváhania uhradí ich plnú hodnotu. Poistné podmienky však striktne rozlišujú, kde a za akých okolností boli predmety odložené.
Podmienka prekonania prekážky pri vlámaní do vozidla
Základným predpokladom na vznik nároku na poistné plnenie pri krádeži je násilné prekonanie prekážky. Vozidlo muselo byť v čase udalosti riadne uzamknuté, okná úplne vytiahnuté a páchateľ musel preukázateľne poškodiť zámok, rozbiť okno alebo vypáčiť dvere. Krádež z nezamknutého vozidla, napríklad počas tankovania na čerpacej stanici, patrí medzi univerzálne výluky.
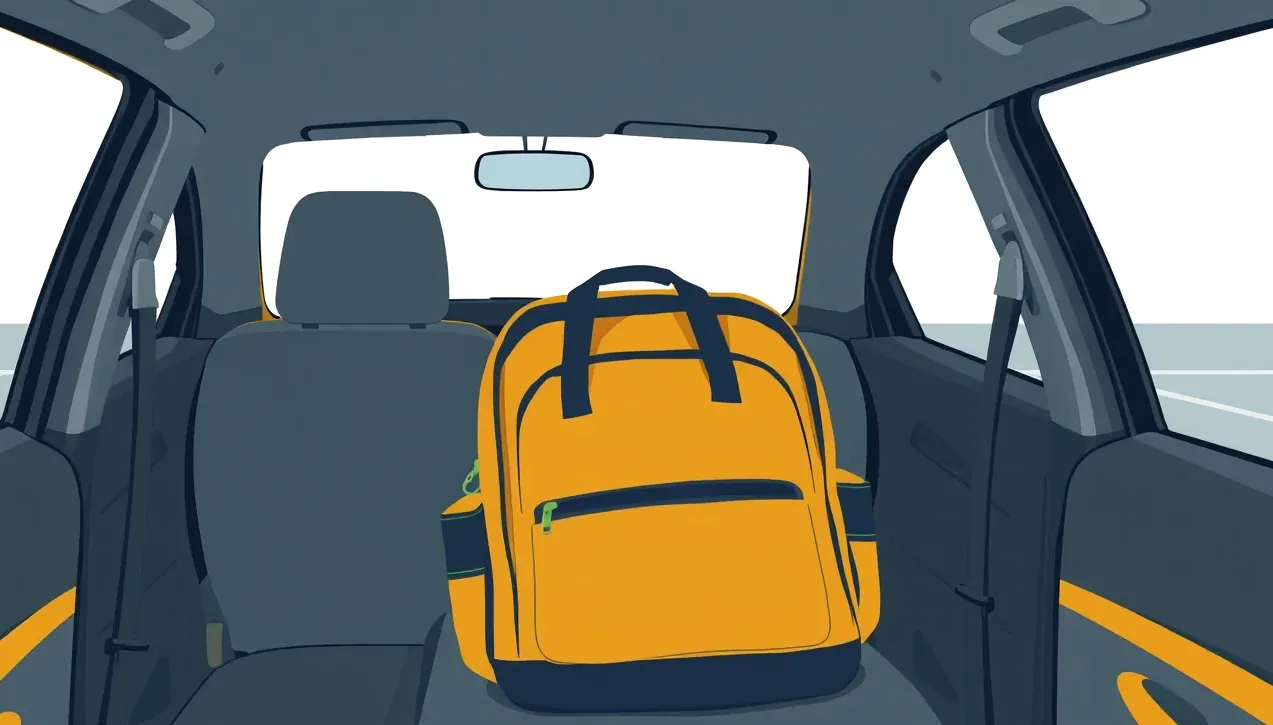
Druhým kľúčovým faktorom je vizuálna viditeľnosť vecí z exteriéru. Všetky poistné produkty vyžadujú, aby prepravovaná batožina bola uložená v uzamknutom batožinovom priestore vozidla a zakrytá krycím platom alebo roletou. Ak vodič nechá položený notebook, fotoaparát, peňaženku alebo kabát na zadnom sedadle, likvidátor žiadosť o odškodnenie okamžite zamietne. Ponechanie cenností na viditeľnom mieste sa v poistnej terminológii posudzuje ako hrubé porušenie preventívnych povinností, ktoré láka páchateľa k spáchaniu trestného činu. Pre širšie krytie vnútorného vybavenia je vhodnejšie sledovať zničený interiér auta po vlámaní v rámci havarijného poistenia.
Doplnkové poistenie krádeže vozidla a požadované zabezpečenie
Odcudzenie celého automobilu predstavuje pre majiteľa fatálnu finančnú stratu. Zatiaľ čo plné havarijné krytie je komplexné, doplnkové moduly krádeže k zákonnej poistke ponúkajú lacnejšiu alternatívu zameranú len na krádež celého vozidla alebo jeho pevných častí. Poisťovne si však výplatu plnenia podmieňujú striktnými nárokmi na aké zabezpečenie vyžaduje poisťovňa.
Požadované stupne zabezpečenia podľa hodnoty vozidla
V zmluve je presne stanovené, aké mechanické a elektronické bariéry musí vozidlo obsahovať, aby bolo krytie krádeže platné. Tieto požiadavky sa stupňujú podľa poistnej sumy vozidla:
- Vozidlá s hodnotou do 10 000 €: Štandardne postačuje sériovo montovaný funkčný elektronický imobilizér v kľúči od vozidla.
- Vozidlá s hodnotou od 10 000 € do 20 000 €: Vyžaduje sa kombinácia imobilizéra a ďalšieho zabezpečovacieho prvku – napríklad mechanické zamykanie radiacej páky (Defend Lock, Construct) alebo certifikovaný elektronický autoalarm s priestorovým snímačom.
- Vozidlá s hodnotou nad 20 000 €: Poisťovne často podmieňujú platnosť zmluvy aktívnym satelitným vyhľadávacím systémom (GPS monitorovanie) s napojením na pult centrálnej ochrany alebo dodatočným bezkontaktným imobilizérom (napríklad VAM systém).
Pokiaľ po krádeži vozidla poistený nedokáže odovzdať poisťovni všetky originálne kľúče, ovládače od alarmu a kľúče od zámku radiacej páky uvedené v zmluve, poisťovňa plnenie skráti alebo úplne odmietne vyplatiť.
Rozpočtové plnenie verzus úhrada faktúry zo zmluvného servisu
Spôsob likvidácie, aký dané pripoistenie k PZP umožňuje, zásadne ovplyvňuje výslednú sumu, ktorú na opravu svojho auta reálne získate. Pri riešení poistnej udalosti stojíte pred voľbou medzi výplatou peňazí na základe kalkulačného rozpočtu a úhradou faktúry vystavenej odborným servisom.
Rozdiely medzi rozpočtom a faktúrou z autoservisu
Rozpočtové plnenie znamená, že likvidátor vyčísli náklady na opravu pomocou špecializovaného kalkulačného programu (napríklad Audatex). Poisťovňa vám sumu pošle priamo na bankový účet bez toho, aby ste museli predkladať doklady o skutočnej oprave. Tento postup volia vodiči, ktorí si chcú auto opraviť svojpomocne alebo cez známeho. Treba však počítať s tým, že pri rozpočte poisťovňa znižuje hodinovú sadzbu práce na priemer nezávislých servisov a počíta s cenami neoriginálnych dielov z druhovýroby, pričom vám nepreplatí DPH, ak nie ste platcom dane.
Druhým, bezpečnejším variantom je oprava v zmluvnom partnerskom servise. Servis pošle kalkuláciu priamo poisťovni, tá po schválení vystaví krycí list a faktúru preplatí priamo opravovni. Vy doplácate iba dohodnutú spoluúčasť a prípadnú sumu presahujúcu stanovený poistný limit. Počas doby opravy navyše môžete v závislosti od dojednaného balíka využiť aj doplnkové krytie náhradného vozidla.
Postup motoristov pri hlásení škodovej udalosti
Aby proces likvidácie prebehol hladko a bez prieťahov, dodržiavajte nasledovný overený postup:
- Zdokumentujte situáciu na mieste: Vyhotovte podrobné fotografie poškodenia zblízka aj z celkového pohľadu vrátane detailu na evidenčné číslo vozidla a okolie udalosti.
- Privolajte políciu pri vybraných rizikách: Zásah polície je nevyhnutný pri zrážke so zverou (z dôvodu upovedomenia poľovného združenia), pri podozrení na vandalizmus a pri akejkoľvek krádeži.
- Písomne nahláste škodu poisťovni: Urobte tak online formulárom alebo telefonicky bezprostredne po udalosti v zákonom a zmluvou stanovených termínoch.
- Počkajte na obhliadku pred začatím opravy: Nikdy nezačínajte s opravou ani výmenou poškodených dielov skôr, než auto obhliadne technik alebo kým nedostanete písomný súhlas poisťovne po samoobhliadke cez mobilnú aplikáciu.
- Doložte potrebné dokumenty: Servisné faktúry, zákazkový list, policajnú správu a technický preukaz nahrajte do klientskeho portálu poisťovne.
- Ukončenie likvidácie a výplata: Po doložení všetkých dokladov likvidátor vystaví správu o ukončení šetrenia a vyplatí poistné plnenie.
Dodržiavanie termínov je kritické pre úspešnú výplatu peňazí. Nasledujúca tabuľka zhŕňa kľúčové lehoty, s ktorými sa pri likvidácii stretnete:
| Úkon v poistnej udalosti | Záväzná lehota | Právny a zmluvný základ |
|---|---|---|
| Nahlásenie poistnej udalosti vzniknutej na území SR | Do 15 dní od vzniku | Zákon č. 381/2001 Z. z. a poistné podmienky |
| Nahlásenie poistnej udalosti vzniknutej v zahraničí | Do 30 dní od vzniku | Zákon č. 381/2001 Z. z. a poistné podmienky |
| Lehota pre poisťovňu na ukončenie prešetrovania škody | Do 3 mesiacov od oznámenia | Zákon č. 381/2001 Z. z. a Občiansky zákonník |
| Výpoveď pripoistenia ku koncu poistného obdobia | Najneskôr 6 týždňov pred výročím | Občiansky zákonník |
Pripoistenia k PZP pri leasingu, operatívnom prenájme a firemných autách
Pokiaľ jazdíte na služobnom alebo prenajatom aute, pripoistenie k PZP nemusí vždy spĺňať zmluvné požiadavky vlastníka vozidla. Právnym majiteľom auta je v takýchto prípadoch leasingová spoločnosť alebo autopožičovňa, pričom vy ako vodič vystupujete len v pozícii držiteľa alebo nájomcu.
Akceptácia pripoistení leasingovými spoločnosťami
Financujúce inštitúcie pri finančnom leasingu alebo operatívnom prenájme štandardne vyžadujú uzatvorenie plnohodnotného havarijného poistenia s vinkuláciou poistného plnenia v ich prospech. Kým motorista si môže myslieť, že si náklady zníži voľbou zákonného poistenia s pripoistením skiel a zveri, leasingová zmluva takéto riešenie spravidla výslovne zakazuje. Ak by došlo k totálnej škode alebo havárii z vlastnej viny, čiastkové pripoistenia nepokryjú zostatkovú hodnotu vozidla, ktorú by leasingová spoločnosť okamžite vymáhala od nájomcu.
Podobné pravidlá platia aj v sektore krátkodobých prenájmov. Ak plánujete cestu prenajatým autom, je nutné preveriť zmluvné krytie priamo u prenajímateľa, kde havarijné poistenie pri prenájme auta nesie špecifické depozity a spoluúčasti, ktoré bežná slovenská poistka nedokáže sanovať. Naopak, pri starších firemných autách vyradených z leasingu predstavujú doplnkové balíčky ideálny spôsob optimalizácie firemných nákladov.
Spoločné výluky z pripoistení: Alkohol, drogy a hrubá nedbanlivosť
Všeobecné poistné podmienky vymedzujú situácie, kedy ani platné pripoistenie k PZP neposkytne poistné plnenie. Tieto výluky chránia poisťovne pred poistnými podvodmi a nezodpovedným správaním poistníkov. Znalosť týchto mantinelov je kľúčová pred každou jazdou.
Základné zákonné a zmluvné výluky z plnenia
Krátenie alebo úplné zamietnutie poistného plnenia hrozí v nasledujúcich prípadoch:
- Požitie alkoholu a omamných látok: Ak vodič viedol vozidlo pod vplyvom alkoholu, liekov znižujúcich pozornosť alebo drog, poisťovňa odmietne akékoľvek plnenie za škodu na jeho aute.
- Jazda bez platného vodičského oprávnenia: Šoférovanie bez príslušnej vodičskej skupiny alebo počas uloženého zákazu činnosti znamená okamžitú stratu nároku na poistné krytie.
- Úmyselné konanie a poistný podvod: Umelé navodenie škody, fingované nehody alebo úmyselné poškodenie vlastného auta sú dôvodom na zamietnutie a podanie trestného oznámenia.
- Jazda technicky nespôsobilým autom: Absencia platnej technickej kontroly (STK) alebo emisií (EK), prípadne jazda na letných pneumatikách na súvislej vrstve snehu a ľadu, môže viesť ku kráteniu plnenia z dôvodu príčinnej súvislosti so vznikom škody.
- Nedodržanie územnej platnosti: Kým základná Zelená karta kryje škody na celom území Európy, doplnkové pripoistenia majú často zmluvne ohraničenú platnosť výlučne na geografické územie Slovenska. Ak cestujete na dovolenku, je nutné overiť, čo kryje poistka auta mimo Slovenska.
Časté otázky motoristov o pripoisteniach k PZP
Dostanem plnenie pri strete so zverou, ak som sa vyhol srne a narazil do stromu?
V drvivej väčšine prípadov nie. Pripoistenie stretu so zverou vyžaduje priamy fyzický kontakt vozidla so zvieraťom. Ak ste v snahe vyhnúť sa zveri strhli volant a narazili do stromu alebo zvodidiel bez toho, aby došlo k dotyku so zverou, škoda sa posudzuje ako havária vlastnou vinou. Na takéto poškodenie sa vzťahuje iba plné havarijné poistenie alebo malé havarijné poistenie vozidla, nie pripoistenie stretu.
Preplatí mi pripoistenie čelného skla aj poškodenie spôsobené nákladom vo vnútri auta?
Nie, toto je štandardná výluka. Ak prevážate v interiéri dlhé predmety, napríklad nábytok či stavebný materiál, a pri prudkom zabrzdení náklad rozbije čelné sklo zvnútra, doplnkové poistenie skiel sa na takúto škodu nevzťahuje. Kryté sú len poškodenia spôsobené vonkajšími vplyvmi pri prevádzke.
Môžem si pripoistenie dokúpiť aj v strede poistného roka?
Väčšina poisťovní umožňuje dokúpenie doplnkových balíčkov výlučne pri uzatváraní novej zmluvy alebo pri jej výročnom obnovení. Niektoré spoločnosti umožňujú doplniť balík aj počas roka formou dodatku, no vyžadujú vykonanie dodatočnej fotodokumentácie vozidla cez mobilnú aplikáciu, aby sa vylúčilo poistenie už poškodených častí.
Kryje pripoistenie výtlkov aj zničenú geometriu a tlmiče?
Závisí to od poistných podmienok. Lacnejšie varianty kryjú výlučne poškodenie samotného disku a pneumatiky. Rozšírené balíky preplácajú aj meranie a nastavenie geometrie kolies, avšak poškodenie podvozkových dielov, ako sú tlmiče, ramená či čapy, býva často vylúčené ako bežné mechanické opotrebenie vozidla.