Ako nahlásiť škodu po páde snehu zo strechy: sneh zo strechy a poškodené auto
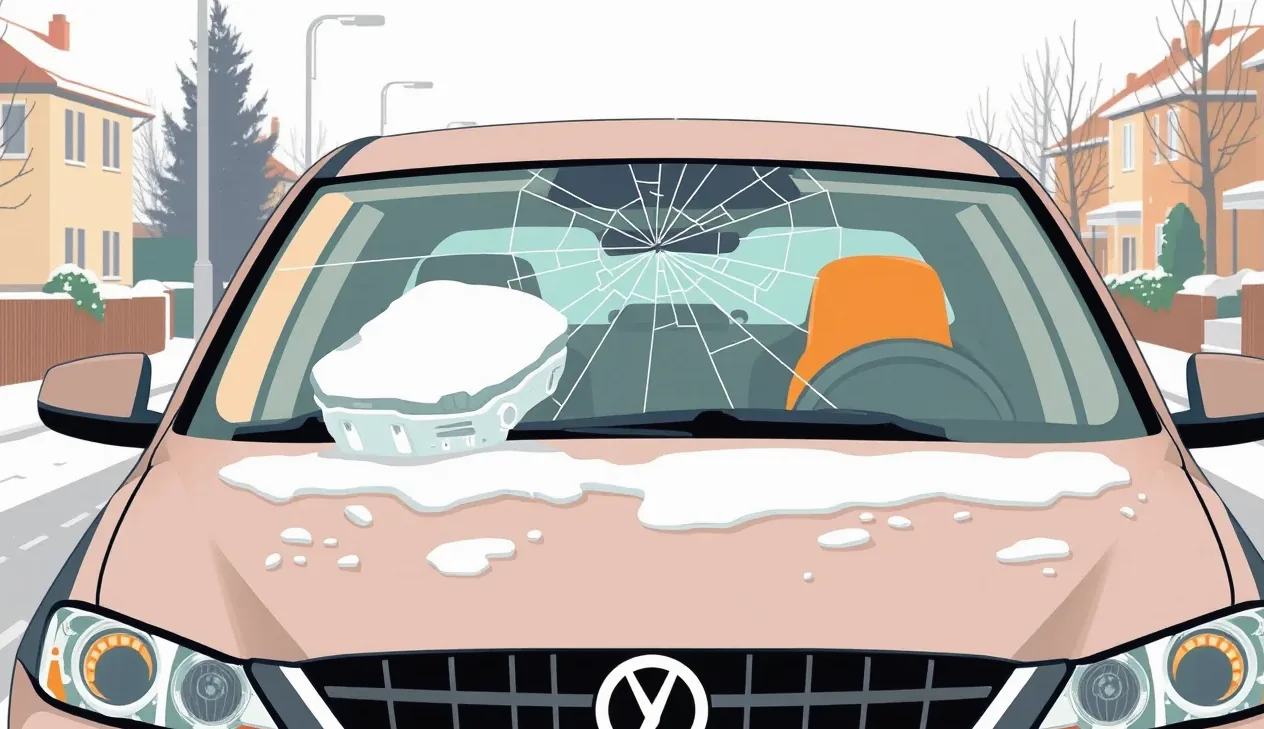
Ranný odmäk po nočnom snežení dokáže v priebehu sekundy zmeniť pokojné parkovanie na nočnú moru. Masívna masa ťažkého snehu s ľadovými kryhami sa skĺzla z plechovej krytiny priamo na zaparkovaný sedan, preborila čelné sklo a deformovala stĺpiky karosérie. V takejto chvíli rieši sneh zo strechy a poškodené auto nejeden motorista, pričom okamžite vyvstáva otázka, kto uhradí vzniknuté škody v hodnote stoviek až tisícov eur.
Základné povinné zmluvné poistenie (PZP) poškodeného motorového vozidla sa na tento incident nevzťahuje, keďže PZP kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným účastníkom cestnej premávky. Náhradu škody musíte uplatniť buď zo svojho havarijného poistenia, alebo priamo od správcu či majiteľa nehnuteľnosti, z ktorej snehová lavína spadla. Správny výber postupu rozhoduje o tom, či dostanete peniaze do dvoch týždňov, alebo vás čaká zdĺhavý spor s neistým výsledkom.
Zodpovednosť vlastníka nehnuteľnosti a poistenie domu pri zosuve snehu
Podľa § 415 Občianskeho zákonníka platí generálna prevencia, podľa ktorej je každý povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. V nadväznosti na to § 420 ods. 1 Občianskeho zákonníka stanovuje, že každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Vlastník alebo správca stavby má preto zákonnú povinnosť udržiavať nehnuteľnosť v takom technickom stave, aby neohrozovala okolie.
Pri bytových domoch túto povinnosť spresňuje zákon č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov, konkrétne v § 8b ods. 2 a § 9 ods. 1, kde je správca alebo spoločenstvo vlastníkov povinné zabezpečovať prevádzku, údržbu a opravy spoločných častí domu, medzi ktoré patrí aj strecha a odkvapové žľaby. Ak správca budovy nechá na okraji strechy nahromadené desiatky centimetrov zľadovateného snehu nad chodníkom či parkovacími miestami, ide o zanedbanie preventívnej povinnosti.
Kedy sa vlastník budovy zbaví zodpovednosti
Vlastník sa môže zbaviť zodpovednosti (exonerovať) iba vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia, ktoré od neho možno spravodlivo požadovať. V praxi ide takmer výlučne o prípady nepredvídateľnej vyššej moci, napríklad mimoriadnej snehovej kalamity, pri ktorej napadlo extrémne množstvo zrážok za niekoľko hodín a meteorologické podmienky objektívne neumožňovali bezpečný zásah na streche. Bežné zimné sneženie a následný odmäk však slovenské súdy za vyššiu moc nepovažujú.
Častým javom na fasádach budov sú výstražné tabuľky s nápisom Pozor, padá sneh. Mnohí majitelia sa mylne domnievajú, že vyvesením takejto tabuľky ich zodpovednosť končí. Umiestnenie nápisu síce plní varovnú funkciu, no v žiadnom prípade nenahrádza fyzickú údržbu strechy, odpratávanie previsov ani montáž snehových zábran. Ak vlastník len vyvesí oznam a sneh nechá voľne padať na verejné priestranstvo, pred súdom ani pred likvidátorom poisťovne neobstojí.
Krytie z poistenia zodpovednosti za škodu
Štandardné poistenie nehnuteľnosti často zahŕňa aj poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti. Ak má majiteľ rodinného domu alebo spoločenstvo vlastníkov bytov uzatvorené takéto poistenie, škoda na vozidle sa likviduje z tejto zmluvy. Poisťovňa vinníka nahradí skutočnú škodu, ktorú poškodený vodič utrpel, a to bez toho, aby poškodený musel hradiť akúkoľvek spoluúčasť. Pri dojednávaní zabezpečenia vlastného bývania poslúži kalkulačka na poistenie domácnosti, kde si majitelia môžu nastaviť adekvátne limity zodpovednosti práve pre prípady škôd spôsobených tretím osobám.
Dokazovanie pôvodu ľadu a snehu pri radovej zástavbe
V mestských centrách a uliciach s radovou zástavbou stoja domy tesne vedľa seba a ich strechy vytvárajú súvislú líniu. Ak nájdete automobil zdemolovaný masou snehu na hranici dvoch či troch nehnuteľností, dokazovanie konkrétneho vinníka býva technicky náročné. Susediaci majitelia domov často ukazujú jeden na druhého a popierajú, že by kritická snehová lavína skĺzla z ich krytiny.
Úspech v poistnom konaní závisí od okamžitého a precízneho zaistenia dôkazov na mieste nehody. Poisťovňa zodpovednostného poistiteľa nevyplatí plnenie, kým nie je nespochybniteľne určená nehnuteľnosť, z ktorej hmota spadla. Každé oneskorenie znižuje šancu na spravodlivé odškodnenie, pretože topiaci sa sneh a zásahy cestárov rýchlo menia situáciu v teréne.
Technické stopy na strechách budov
Pri páde snehovej vrstvy zostávajú na krytine zreteľné stopy. Zosuv odhalí čistý pás strešnej krytiny, zatiaľ čo na susedných domoch môže vrstva snehu zostať nedotknutá, prípadne na nich visia masívne cencúle. Dôležitým faktorom je aj sklon strechy, prítomnosť strešných okien, vikierov a najmä zachytávačov snehu. Pri šikmých strechách so sklonom nad 25 stupňov sú snehové háky či rúrkové zachytávače kľúčové; ich absencia na jednom z domov výrazne napovedá, odkiaľ masa zišla.
Rovnako dôležitá je trajektória dopadu. Ťažký mokrý sneh padá takmer kolmo k päte fasády, zatiaľ čo namrznutá vrstva zo strmého plechového krovu môže pri sklze nabrať kinetickú energiu a dopadnúť do vzdialenosti niekoľkých metrov od steny budovy. Tieto fyzikálne okolnosti musí likvidátor posúdiť na základe detailnej fotodokumentácie.
Zabezpečenie kamerových záznamov a svedeckých výpovedí
V mestách sú ulice často pokryté bezpečnostnými kamerami prevádzok, bánk či mestského kamerového systému. Ak sneh zo strechy a poškodené auto zachytila kamera, ide o nepriestrelný dôkaz pre poistné konanie aj prípadný súdny spor. Požiadajte majiteľov okolitých obchodov o uchovanie záznamu bezodkladne, keďže kamerové systémy bežne premazávajú záznamy v intervale 24 až 72 hodín.
Ak kamera chýba, vyhľadajte očitých svedkov – susedov, okoloidúcich chodcov alebo zamestnancov priľahlých kancelárií. Poznačte si ich celé mená, telefónne čísla a adresy. V sporných situáciách zavolajte na miesto mestskú alebo štátnu políciu. Hoci pád snehu na stojace vozidlo nie je klasickou dopravnou nehodou v zmysle pravidiel cestnej premávky, policajná hliadka spíše úradný záznam o udalosti, zapíše stav striech a identifikuje prítomné osoby, čo pre poisťovňu predstavuje autoritatívny podklad. V prípade nejasností o vine poslúži postup, aký sa uplatňuje pri sporoch, kde figuruje nezistené vozidlo a nároky poškodeného pri škodových udalostiach.
Záznam o škodovej udalosti a sneh zo strechy na poškodenom aute
Keď k incidentu dôjde, nesmiete podľahnúť panike ani unáhlenému upratovaniu. Prvou a najväčšou chybou býva očistenie vozidla, zhodenie ľadu z kapoty a odchod z miesta. Likvidátor poisťovne potrebuje vidieť stav bezprostredne po udalosti, aby vylúčil iné príčiny poškodenia, napríklad pád konára či predchádzajúcu haváriu. Kým na miesto nepríde hliadka alebo nezdokumentujete každý detail, nechajte auto v pôvodnom stave.
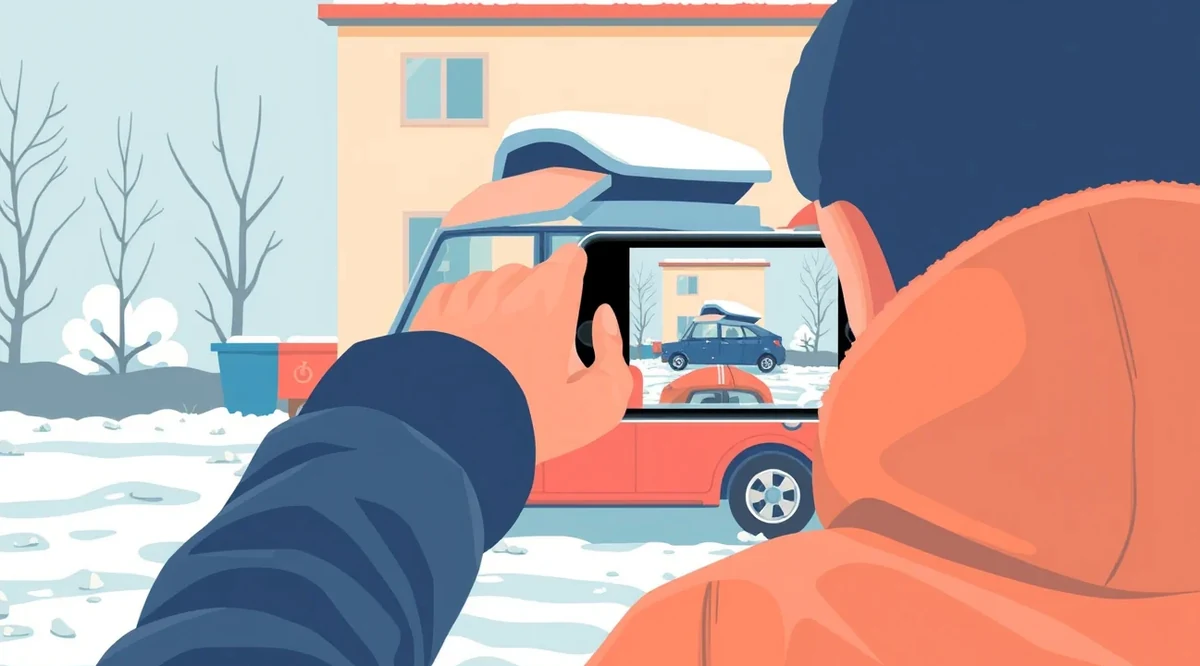
Pred začatím obhliadky si pripravte vlastný záznam o škode. Hoci neexistuje špeciálne štátne tlačivo určené výhradne na pád snehu, výborne poslúži štandardný formulár Správa o nehode, do ktorého vecne popíšete priebeh deja, stav počasia a identifikujete zúčastnené strany. Využiť môžete aj moderné technológie, kde rýchla samoobhliadka fotkami z mobilu umožní okamžité odoslanie dát priamo do likvidačného systému.
Kontrolný zoznam: Čo urobiť bezprostredne po páde snehu na vozidlo
- Zastavte manipuláciu s vozidlom, nenaštartujte a neodhadzujte spadnutú snehovú masu z kapoty či strechy.
- Urobte celkové zábery miesta: vozidlo s čitateľnou tabuľkou s evidenčným číslom (EČV), celá fasáda budovy a strecha, z ktorej sneh spadol.
- Zhotovte detailné fotografie všetkých poškodení: rozbité sklo, preliačená strecha, poškodené stĺpiky, zrkadlá či prelomené stierače.
- Zaznamenajte fotografiou stav kritickej strechy – miesto zosuvu, snehové zábrany a visiace ľadové previsy.
- Vyhľadajte správcu budovy alebo majiteľa nehnuteľnosti a vyzvite ho na obhliadku miesta udalosti.
- Spíšte písomný záznam o škode s podpismi oboch strán, prípadne privolajte políciu, ak odhadovaná škoda prevyšuje približne 4 000 eur alebo majiteľ odmieta súčinnosť.
- Vyžiadajte si číslo poistnej zmluvy zodpovednosti za škodu a názov poisťovne, v ktorej má majiteľ budovy uzatvorené krytie.
- Bezodkladne nahláste škodu do vlastnej poisťovne (ak máte kasko) alebo do poisťovne vinníka.
Dôkladný zápis eliminuje riziko, že druhá strana neskôr zmení výpoveď a začne tvrdiť, že k poškodeniu došlo na inom mieste alebo pri jazde na pozemných komunikáciách. Písomné uznanie priebehu udalosti správcom budovy je najsilnejším tromfom v rukách poškodeného vodiča.
Likvidácia z havarijného poistenia verzus pripoistenie čelného skla
Pokiaľ má poškodený motorista platné kasko, riešenie býva výrazne rýchlejšie a komfortnejšie. Pád snehu, ľadových kryh či cencúľov zo stavby klasifikujú poistné podmienky ako živelnú udalosť alebo pád cudzieho predmetu. Obe tieto riziká patria do základného balíka krytia každého štandardného havarijného poistenia, preto nie je potrebné žiadne špeciálne pripoistenie. Poškodený sa nemusí dohadovať so správcom domu; nahlási udalosť svojej poisťovni, tá poškodenie obhliadne a vyplatí peniaze.
Pre správne finančné rozhodnutie je dôležitý presný výpočet havarijného poistenia, ktorý zohľadňuje hodnotu vozidla, rozsah krytých rizík a zvolenú spoluúčasť. Pri škode sa však poistník musí pripraviť na to, že poistné plnenie bude znížené o dohodnutú spoluúčasť. Tá býva v zmluvách nastavená najčastejšie vo výške 5 % s minimom 165,97 eura, prípadne pri lacnejších zmluvách vo výške 10 % s minimom 330 eur.
Tabuľka: Možnosti uplatnenia škody spôsobenej pádom snehu
| Spôsob riešenia | Výhody | Nevýhody |
|---|---|---|
| Havarijné poistenie (Kasko) | Rýchla výplata plnenia bez ohľadu na uznanie viny majiteľom budovy; kryje kompletné poškodenie celej karosérie vrátane interiéru a laku; asistenčná služba v cene zmluvy. | Nutnosť zaplatiť spoluúčasť (zvyčajne minimálne 165,97 €); dočasná strata bonusu na poistnom, kým sa neukončí úspešný regres voči vinníkovi. |
| Zodpovednosť vlastníka budovy | Nulová spoluúčasť poškodeného vodiča; plná úhrada faktúr za servis a náhradné vozidlo; bez akéhokoľvek vplyvu na vlastné bonusy kaska či PZP. | Často zdĺhavé dokazovanie zanedbania povinností; riziko zamietnutia pri chýbajúcich dôkazoch; neochota majiteľa budovy poskytnúť číslo poistky. |
| Samostatné pripoistenie skiel k PZP | Priaznivá cena pripoistenia; udalosť spravidla neovplyvní bezškodový priebeh hlavného PZP ani kaska; nulová alebo symbolická spoluúčasť. | Kryje výhradne škody na zasklení vozidla; ak sneh prehol aj strechu, kapotu či poškodil blatníky, opravu plechov z tohto pripoistenia nepreplatia. |
Ako funguje regres a vrátenie spoluúčasti
Ak si necháte auto opraviť cez vlastné havarijné poistenie, vaša poisťovňa po vyplatení servisu uplatní takzvaný regres podľa § 827 Občianskeho zákonníka. Tento paragraf hovorí, že ak poistiteľ nahradil poistenému škodu, prechádza na neho právo poisteného na náhradu škody proti tomu, kto za ňu zodpovedá, a to do výšky vyplateného plnenia. Zodpovednou osobou je práve majiteľ budovy alebo jeho zodpovednostná poisťovňa.
V momente, keď vaša poisťovňa úspešne vymôže vyplatenú sumu od vinníka, vzniká vám nárok na vrátenie zaplatenej spoluúčasti. Zároveň vám poisťovňa spätne upraví koeficient bonusu za bezškodový priebeh, takže o svoje zľavy na poistnom neprídete. Podrobnosti o tom, kedy sa uplatňujú zrážky a ako je nastavená spoluúčasť pri PZP a havarijnom poistení, pomáhajú predísť nedorozumeniam pri konečnom vyúčtovaní opravy.
Pokiaľ snehová masa rozbila iba čelné okno a plechy zostali neporušené, oplatí sa využiť pripoistenie čelného skla. Výmena moderného skla so zabudovanými dažďovými senzormi, kamerami asistenčných systémov a vyhrievaním dnes stojí 200 až 1 000 eur. Pripoistenie skiel často funguje bez spoluúčasti a likvidátor ho vybaví bez zásahu do bonusu hlavnej poistnej zmluvy, čo chráni vašu peňaženku.
Postup pri vymáhaní škody, ak vlastník budovy nie je poistený
Nepríjemná situácia nastáva, keď majiteľ domu poistenie zodpovednosti vôbec nemá, prípadne ide o staršiu nehnuteľnosť v zanedbanom stave s nejasnými majetkovými vzťahmi. Niektorí majitelia sa v takejto situácii snažia zbaviť viny tvrdením, že za počasie nemôžu. Absencia poistnej zmluvy však neznamená zánik právnej zodpovednosti. Vlastník zodpovedá za spôsobenú ujmu celým svojím osobným majetkom podľa spomínaného § 420 Občianskeho zákonníka.
Pokiaľ nemáte havarijné krytie a musíte škodu vymáhať priamo od fyzickej či právnickej osoby, postupujte striktne formálnou cestou. Ústne sľuby pri aute, že vám majiteľ škodu uhradí v hotovosti hneď po výplate, v praxi často zlyhávajú v momente, keď uvidí cenovú kalkuláciu z autorizovaného servisu.
Zaslanie písomnej predžalobnej výzvy
Akonáhle máte k dispozícii faktúru za opravu alebo odborný posudok o výške škody, zašlite majiteľovi budovy doporučený list s doručenkou – predžalobnú výzvu na náhradu škody. Vo výzve presne špecifikujte:
- Identifikáciu poškodeného a škodcu (meno, trvalý pobyt, IČO).
- Dátum, presný čas a miesto udalosti s popisom zosuvu snehu zo strechy konkrétnej nehnuteľnosti.
- Právny dôvod nároku s odkazom na § 415 a § 420 Občianskeho zákonníka.
- Vyčíslenie škody podložené priloženou faktúrou zo servisu, fotodokumentáciou a policajnou správou.
- Lehotu na dobrovoľné plnenie (štandardne 10 až 15 kalendárnych dní) a číslo bankového účtu.
- Upozornenie, že v prípade neuhradenia bude pohľadávka postúpená súdu, čo navýši dlh o súdne poplatky a trovy právneho zastúpenia.
Ak majiteľ ani po doručení výzvy nereaguje, jediným legálnym nástrojom zostáva podanie žaloby na príslušný okresný súd. V civilnom konaní budete znášať dôkazné bremeno, preto sú precízne zhotovené fotografie a výpovede svedkov z dňa nehody absolútne kľúčové.
Zákonné lehoty a premlčanie nároku
Pri vymáhaní škody musíte prísne sledovať časové lehoty, aby váš nárok nezanikol. Podľa § 106 ods. 1 Občianskeho zákonníka je subjektívna premlčacia lehota na náhradu škody 2 roky. Táto lehota začína plynúť odo dňa, keď sa poškodený dozvie o tom, že ku škode došlo, a zistí totožnosť zodpovednej osoby. Objektívna premlčacia lehota podľa § 106 ods. 2 je najneskôr 3 roky odo dňa, keď udalosť nastala.
Ak do dvoch rokov od identifikácie majiteľa nepodáte žalobu na súd, majiteľ budovy môže pred súdom vzniesť námietku premlčania a súd vám náhradu neprizná, aj keby bola jeho vina jednoznačná. Naopak, ak škodu hlásite poisťovni, poistné plnenie je podľa § 797 ods. 3 Občianskeho zákonníka splatné do 15 dní po skončení šetrenia. Ak likvidátor nedokáže skončiť šetrenie do 1 mesiaca od nahlásenia, máte zákonné právo žiadať primeraný peňažný preddavok. Tieto pravidlá dopĺňa aj komplexné kasko poistenie a živelné riziká, ktoré kryje škody bez ohľadu na bonitu majiteľa nehnuteľnosti.
Sneh zo strechy rodinného domu a poškodené vlastné auto
Špecifická, no veľmi častá situácia nastáva na dvoroch rodinných domov. Zaparkujete vozidlo pod vlastným prístreškom alebo pri stene rodinného domu a topiaci sa sneh zo strechy a poškodené auto vám pripravia nepríjemné prekvapenie na vlastnom pozemku. V takomto prípade nie je možné uplatniť škodu z poistenia zodpovednosti za škodu, ktoré máte dojednané k svojmu rodinnému domu.
Základným právnym princípom poistenia zodpovednosti je totiž úhrada škody, ktorú poistený spôsobí tretej osobe. Podľa poistných podmienok nie je možné spôsobiť škodu samému sebe a žiadať odškodnenie zo svojej vlastnej zodpovednostnej poistky. Poistné zmluvy navyše obsahujú výluky na škody spôsobené blízkym osobám žijúcim v spoločnej domácnosti, takže plnenie nezískate ani vtedy, ak by auto patrilo manželke či synovi, pokiaľ s vami trvalo bývajú.
Riešenie výhradne cez havarijné krytie
Jedinou cestou k úhrade takejto privátnej škody je vlastné havarijné poistenie. Pre likvidáciu kaska je irelevantné, či sneh spadol z cudzej bytovky, alebo z vášho vlastného rodinného domu. Živelná udalosť nastala a poškodila poistené vozidlo, preto poisťovňa po odpočítaní spoluúčasti vyplatí servisné náklady. Podobne priaznivé podmienky ponúka moderný kombinovaný balík PZP a havarijného poistenia, ktorý spája povinné aj havarijné riziká v jednej prehľadnej zmluve.
Pre minimalizáciu rizík priamo na vašom dome sa odporúča technické zabezpečenie krovu:
- Inštalácia certifikovaných rúrkových alebo mriežkových zachytávačov snehu pozdĺž celej odkvapovej hrany.
- Pravidelné mechanické čistenie žľabov pred nástupom mrazov, aby odtekajúca voda nezamŕzala do masívnych ľadových bariér.
- Montáž samoregulačných vykurovacích káblov do odkvapových rúr a žľabov na kritických severných stranách strechy.
- Zákaz parkovania vozidiel v dopadovej zóne strechy počas prudkého oteplenia a odmäku.
Kedy poisťovňa pristúpi ku kráteniu plnenia
Hoci kasko živelné udalosti kryje, likvidátor skúma, či poistený neporušil povinnosti odvrátiť hroziacu škodu. Ak majiteľ vozidla vedome ignoroval havarijný stav strechy, parkoval priamo pod metrovým previsom snehu na vlastnom dvore niekoľko dní a sneh neodstránil napriek upozorneniam, môže poisťovňa uplatniť krátenie poistného plnenia pre hrubú nedbanlivosť. Zákon síce chráni spotrebiteľa, no očakáva rozumnú mieru prevencie pred vznikom predvídateľnej škody.
Špecifiká škôd od snehu na dodávkach, motocykloch a obytných autách
Dopad snehovej lavíny neohrozuje len bežné osobné automobily. V tesnej blízkosti budov parkujú dodávky remeselníkov, motocykle odstavené pod odkvapmi či obytné prívesy a karavany. Každá z týchto kategórií vykazuje špecifické riziká pri poškodení a odlišné pravidlá poistného plnenia.
Pri úžitkových a špeciálnych vozidlách býva finančný rozsah škôd podstatne vyšší ako pri malých hatchbackoch. Zohľadniť treba nielen samotnú cenu dielov, ale aj ušlý zisk pri odstavení firemného auta z podnikateľskej činnosti.
Tabuľka: Orientačné náklady opráv a limity pri poškodení snehom
| Typ vozidla a rozsah poškodenia | Typický rozsah nákladov | Spôsob poistného krytia |
|---|---|---|
| Výmena čelného skla osobného auta (senzory, vyhrievanie) | 200 € až 1 000 € | Pripoistenie skiel k PZP alebo základné kasko |
| Preliačená strecha a kapota osobného vozidla bez narušenia nosníkov | 1 500 € až 4 000 € | Havarijné poistenie alebo zodpovednosť budovy |
| Strešná konštrukcia dodávky (L3H2/L4H3) s nosnými rebrami | 3 000 € až 8 000 € | Kasko firemných vozidiel s pripoistením prestojov |
| Plastová nadstavba a solárne panely obytného auta (karavanu) | 4 000 € až 12 000 € | Špeciálne kasko obytných vozidiel (riziko totálnej škody) |
| Motocykel (zvalenie masou snehu, zlomené plasty, riadidlá, nádrž) | 1 000 € až 3 500 € | Sezónne havarijné poistenie motocyklov |
Dodávky a úžitkové automobily
Dodávkové vozidlá majú veľkú plochu plochej strechy. Keď na ňu dopadne niekoľko stoviek kilogramov ťažkého mokrého snehu, dochádza k preboreniu strešného plechu a pretrhnutiu vnútorných výstužných rebier nákladového priestoru. Oprava takejto škody si vyžaduje rozsiahle klampiarske práce a často výmenu celého strešného panelu.
Ak je dodávka zapísaná na firmu a využíva sa na distribúciu tovaru, vzniká odstavením vozidla strata na zisku. Pri uplatňovaní nároku zo zodpovednostného poistenia majiteľa budovy má poškodený podnikateľ nárok nielen na úhradu opravy, ale aj na preplatenie nákladov na prenájom náhradného úžitkového vozidla po dobu technologicky nutnej opravy. Kľúčové je zvoliť vhodné poistenie vozidla, ktoré garantuje bezproblémové krytie pri firemnom využití.
Karavany a obytné prívesy
Obytné autá predstavujú z hľadiska likvidácie najrizikovejšiu kategóriu. Ich strešné konštrukcie sú vyrobené z tenkého hliníkového plechu alebo sklolaminátu (GRP), pod ktorým sa nachádza izolačná polyuretánová pena a drevené výstuhy. Pád cencúľa či ľadovej kryhy dokáže túto škrupinu preraziť, čím dochádza k okamžitému zatekaniu vody do interiéru.
Na streche karavanov navyše býva umiestnené drahé príslušenstvo: klimatizačné jednotky, solárne panely, satelitné antény a strešné okná. Škoda sa tak veľmi rýchlo vyšplhá na sumu prevyšujúcu 10 000 eur. Pri starších karavanoch takýto pád snehu znamená okamžitú totálnu škodu, pretože cena opravy sendvičovej konštrukcie presiahne trhovú hodnotu vozidla. Podobne ako pri osobných autách, v takýchto prípadoch zohráva dôležitú úlohu krytie finančnej straty na vozidle, ktoré chráni majiteľa pred prepadom hodnoty majetku.
Motocykle zaparkované pod budovami
Niektorí motorkári nechávajú svoje stroje zaparkované pod presahmi striech či balkónov v domnení, že sú chránené pred dažďom. Pád snehovej lavíny však dvojkolesové vozidlo bez milosti zvalí na zem. Okrem priameho poškodenia pádom snehu dochádza k sekundárnym škodám nárazom o asfalt: dochádza k odlomeniu zrkadiel, zrkadloviek, prerazeniu krytov motora, ohnutiu riadidiel a poškriabaniu laku na nádrži.
Pri motocykloch je nutné dbať na to, či máte platné celoročné kasko. Mnoho motorkárov využíva sezónne poistenie, ktoré kryje škody napríklad iba od apríla do októbra. Ak k incidentu dôjde v januári, sezónna poistka škodu nepokryje a jedinou nádejou zostáva náhrada od majiteľa stavby. Všetky tieto situácie dokazuje správne vyhotovený záznam a včasné nahlásenie.
Ak nastane totálna škoda, poistné plnenie sa obmedzuje trhovou cenou vraku. Pomocníkom pri novších vozidlách je proces, aký zahŕňa likvidácia poistnej udalosti v GAP, vďaka čomu majiteľ získa doplatok do pôvodnej nákupnej ceny a nezostane v strate.
Riešenie poistných udalostí na vozidlách v zimnom období si vyžaduje znalosť zmluvných podmienok. Pozornosť treba venovať technickému stavu, pretože napríklad poistenie vozidla v zimných podmienkach môže byť ovplyvnené aj tým, či vozidlo spĺňalo predpísanú výbavu, ak by k škode došlo počas jazdy na zasneženej komunikácii. Naopak, pri stojacom vozidle zmluvu chránia štandardné doložky, podobne ako funguje havarijné poistenie a krádež auta na verejných parkoviskách.
Keď sa likvidácia skončí, majiteľ vozidla si môže vybrať formu vyplatenia peňazí. Či už zvolíte priamu fakturáciu servisu alebo rozpočet nákladov, proces uľahčuje správne dohodnuté poistné plnenie v hotovosti alebo oprava v servise, ktoré zabezpečí hladký priebeh opravy v partnerskej lakovni bez finančného zaťaženia rodinného rozpočtu.
Časté otázky o škodách spôsobených snehom zo strechy
Môžem auto hneď očistiť a odviezť do servisu?
Nie, auto v žiadnom prípade neočisťujte pred vyhotovením podrobnej fotodokumentácie. Zosuv snehu, ľadové kryhy na kapote a stav strechy nad autom tvoria kľúčový dôkazný materiál. Až po nafotení celkových záberov a detailov poškodenia môžete sneh opatrne odstrániť, aby nezamrzol a nespôsobil ďalšie škody.
Čo ak na budove visela tabuľka Pozor padá sneh?
Samotné vyvesenie varovnej tabuľky nezbavuje vlastníka ani správcu budovy právnej zodpovednosti za škodu podľa Občianskeho zákonníka. Tabuľka slúži len ako upozornenie, no nenahrádza zákonnú povinnosť udržiavať stavbu v bezpečnom stave, inštalovať snehové zábrany a zabezpečiť odpratanie nebezpečných previsov.
Preplatí mi škodu moje základné PZP?
Nie, zo základného povinného zmluvného poistenia nie je možné čerpať žiadne plnenie na opravu vlastného auta. PZP kryje výlučne škody spôsobené vaším autom iným osobám. Náhradu môžete získať len zo svojho havarijného poistenia, pripoistenia skiel alebo zo zodpovednostnej poistky majiteľa budovy.
Vráti mi poisťovňa spoluúčasť po oprave z havarijného poistenia?
Áno, ak nahlásite škodu zo svojho kaska a označíte vinníka – majiteľa budovy. Vaša poisťovňa po vyplatení škody uplatní voči vinníkovi regres podľa § 827 Občianskeho zákonníka. Po úspešnom vymožení celej sumy vám poisťovňa zaplatenú spoluúčasť vráti na účet a upraví koeficient bonusu.
Dokedy musím škodu nahlásiť a vymáhať náhradu?
Poisťovni nahláste škodu bez zbytočného odkladu, zvyčajne do 15 dní podľa poistných podmienok. Na uplatnenie nároku voči majiteľovi budovy platí podľa § 106 Občianskeho zákonníka subjektívna premlčacia lehota 2 roky od chvíle, keď ste sa dozvedeli o škode a zistili totožnosť vinníka. Objektívna lehota je najneskôr 3 roky od udalosti.