PZP a nehoda pri predchádzaní: Riešenie škody a dokazovanie viny
Zákonná lehota 15 dní na nahlásenie škodovej udalosti poisťovni začína plynúť presne v momente, keď dôjde k zrážke. Ak ju poistený zmešká, poisťovňa má právo uplatniť sankciu alebo výrazne skomplikovať výplatu peňazí. Práve nehoda pri predchádzaní patrí na slovenských cestách k situáciám s najťažšími majetkovými aj zdravotnými následkami, pri ktorých sa likvidácia poistnej udalosti pravidelne mení na spor o mieru zavinenia.
Pre rodinný rozpočet predstavuje nezvládnutý manéver obrovské finančné riziko. Povinné zmluvné poistenie totiž kryje výhradne ujmu spôsobenú tretím osobám, pričom škodu na vlastnom aute vinníka nepreplatí. Ak likvidátor dospeje k záveru, že k nehode prispeli obaja vodiči, poškodený dostane len časť peňazí a zvyšok opravy musí zaplatiť z vlastného vrecka.
Odbočovanie vľavo a dokazovanie smerovky: Kto nesie zodpovednosť za zrážku?
Typická nehoda pri predchádzaní nastáva vo chvíli, keď predchádzajúce vozidlo vrazí do auta, ktoré pred ním začalo odbočovať vľavo do dvora alebo na vedľajšiu cestu. Vodič odbočujúceho auta sa bráni, že smerovku zapol včas, kým predbiehajúci tvrdí, že znamenie o zmene smeru jazdy nevidel a predchádzať začal skôr. Paragraf 15 ods. 5 písm. d) zákona č. 8/2009 Z. z. o cestnej premávke jasne zakazuje predchádzať vozidlo, ktorého vodič dáva znamenie o zmene smeru jazdy vľavo, ak ho nemožno obísť vpravo.
Zároveň však odbočujúci vodič nesmie ohroziť tých, ktorí idú za ním. Kľúčovým faktorom je časová následnosť. Ak vodič začal predbiehací manéver v čase, keď pred ním idúce auto neblikalo, a odbočujúci vodič sa nepozrel do spätného zrkadla, vina padá na odbočujúceho. Naopak, ak vodič začal predbiehať kolónu vozidiel a nevšimol si prvé auto už odbočujúce so smerovkou, plnú zodpovednosť nesie predchádzajúci vodič.
Kto je vinníkom pri strete odbočujúceho a predbiehajúceho auta?
V praxi sa táto situácia málokedy končí jednoznačným rozhodnutím polície na mieste nehody. Ak vznikne spor, prípad smeruje do správneho konania a likvidátori poisťovne často aplikujú § 441 Občianskeho zákonníka, podľa ktorého sa skúma spoluzavinenie dopravnej nehody. Výsledkom býva krátenie plnenia v pomere 50:50 alebo 70:30.
Pri takomto verdikte vyplatí poisťovňa z PZP odbočujúceho vodiča iba polovicu škody predbiehajúcemu a naopak. Škoda na vlastnom vozidle vinníka pritom zostáva nekrytá, pokiaľ nemá dojednané havarijné poistenie. Preto sa oplatí poznať presný postup pri dopravnej nehode a zaistiť dôkazy skôr, než sa autá pohnú z miesta.
Dôkazná núdza: Ako pomôže palubná kamera a nezávislí svedkovia
Bez hmatateľných dôkazov ide takmer vždy o tvrdenie proti tvrdeniu. Poisťovne sa pri likvidácii opierajú o policajný spis, no ak polícia neurčí jednoznačného vinníka, likvidátor rozhodne na základe predložených materiálov. Rozhodujúcim prvkom býva videozáznam z palubnej kamery, ktorý zachytáva presný moment rozsvietenia smerovky a polohu oboch áut na vozovke vo vzťahu k vodorovnému značeniu.
Ak kamera chýba, zásadnú úlohu zohrávajú výpovede nezávislých svedkov – napríklad vodičov idúcich v kolóne za účastníkmi stretu. Výpoveď rodinného príslušníka, ktorý sedel v aute ako spolujazdec, má pre poisťovňu aj políciu podstatne nižšiu dôkaznú váhu ako vyjadrenie cudzieho motoristu.
Pre ochranu svojich finančných nárokov bezprostredne po kolízii postupujte podľa tohto zoznamu:
- Zastavte vozidlo, zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník.
- Nepremiestňujte vozidlá, kým nie je detailne zdokumentovaná ich konečná poloha voči stredovej čiare a okrajom vozovky.
- Zabezpečte záznam z palubnej kamery – okamžite vyberte pamäťovú kartu, aby nedošlo k jej prepísaniu v slučke.
- Vyfotografujte prepínač smerových svetiel v odbočujúcom vozidle a stav žiaroviek na zadných svetlách.
- Zapíšte si mená, telefónne čísla a evidenčné čísla vozidiel nezávislých svedkov, ktorí manéver videli.
- Vyplňte správu o nehode, kde podrobne zaznačíte bod stretu; ak druhý vodič nesúhlasí s vinou, trvajte na privolaní polície.
| Spôsob uplatnenia nároku | Výhody a riziká riešenia |
|---|---|
| Výplata škody z PZP vinníka nehody | Nárok na plnú úhradu bez nutnosti platiť vlastnú spoluúčasť, riziko dlhého čakania pri policajnom objasňovaní a možné krátenie plnenia pri určení spoluviny. |
| Oprava vozidla cez vlastné kasko poistenie | Rýchla oprava bez ohľadu na priebeh policajného vyšetrovania, nutnosť dočasne uhradiť spoluúčasť a hrozba straty bonusu pri nedoriešenom regresnom nároku. |
Predchádzanie pred priechodom pre chodcov a zrážka so zraniteľným účastníkom
Zákon č. 8/2009 Z. z. zakazuje predchádzať iné vozidlo na priechode pre chodcov a bezprostredne pred ním. Ak pred priechodom zastaví alebo spomalí auto v jednom jazdnom pruhu, vodič v susednom pruhu je povinný zastaviť tiež. Tragická nehoda pri predchádzaní pred priechodom patrí medzi najprísnejšie trestané priestupky a v prípade ťažkého zranenia či smrti je klasifikovaná ako prečin usmrtenia alebo ublíženia na zdraví.
Mnohí vodiči sa mylne domnievajú, že ak na priechode v danej chvíli nikoho nevidia, môžu pokračovať v jazde bez zníženia rýchlosti. Auto v pravom pruhu však často zakrýva výhľad na dieťa alebo staršieho človeka, ktorý už vstúpil na vozovku. Bloková pokuta za nedovolené predchádzanie s ohrozením iného účastníka dosahuje 150 EUR, no pri vzniku dopravnej nehody sa vec nerieši blokovo na mieste, ale postupuje na správne konanie.
Absolútny zákaz predchádzania na zebre podľa zákona o cestnej premávke
Z poistného hľadiska je pri takejto zrážke zavinenie vodiča takmer stopercentné. Zákonné krytie z PZP má v takýchto prípadoch chrániť poškodeného: zákonný limit pre škody na zdraví a usmrtenie je stanovený až na 6 450 000 EUR na jednu škodovú udalosť bez ohľadu na počet zranených. Tieto peniaze slúžia na úhradu liečebných nákladov, bolestného, sťaženia spoločenského uplatnenia a straty na zárobku.
Vodič musí rátať s tým, že poškodený chodec si prostredníctvom právneho zástupcu uplatní všetky zákonné nároky. Ak vodič nepostupoval v súlade so zákonom, poisťovňa síce poškodenému plnenie vyplatí, ale pri hrubých porušeniach predpisov môže skúmať okolnosti nehody. Detailný postup po zrážke s chodcom ukazuje, že včasné poskytnutie prvej pomoci a privolanie záchranných zložiek je nielen morálnou, ale aj zákonnou povinnosťou, ktorej porušenie vedie k trestnému stíhaniu.
Predchádzanie chodca na krajnici mimo obce a posudzovanie miery zavinenia
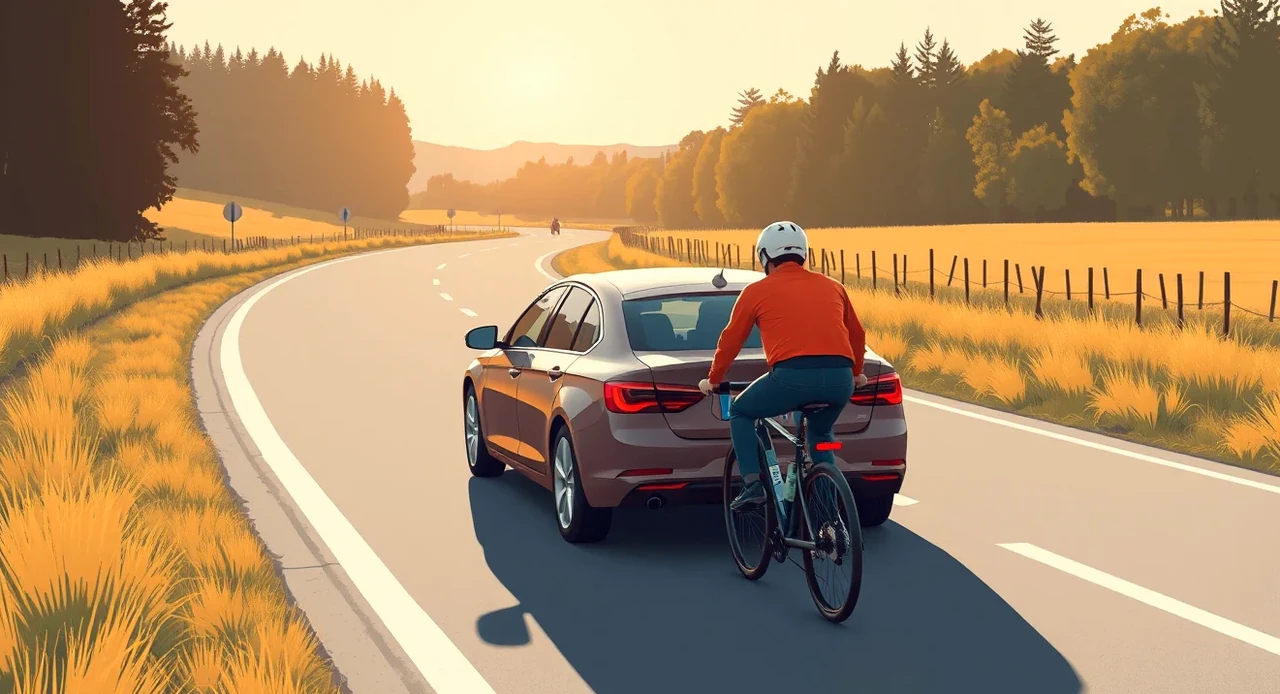
Mimo zastavaného územia obce sa riziko násobí vysokou rýchlosťou a zníženou viditeľnosťou. Chodec je podľa predpisov povinný ísť predovšetkým po ľavej krajnici alebo po ľavom okraji vozovky v smere svojej chôdze, aby videl prichádzajúce vozidlá. Vodič, ktorý obieha chodca na krajnici, musí dodržať bezpečný odstup, ktorý zákon definuje ako minimálne 1 meter pri rýchlosti do 50 km/h a najmenej 1,5 metra pri rýchlostiach nad 50 km/h.
Každá závažná nehoda pri predchádzaní chodca mimo obce vyžaduje znalecké skúmanie z odboru dopravy. Znalec skúma technickú prijateľnosť manévru, rýchlosť vozidla pred stretom, reakčnú dobu vodiča a najmä viditeľnosť chodca v čase nehody.
Chôdza po nesprávnej strane a chýbajúce reflexné prvky v noci
Pokiaľ chodec kráča v noci mimo obce po pravej strane vozovky chrbtom k premávke a nemá na sebe žiadne reflexné prvky, ide o závažné porušenie pravidiel z jeho strany. Ak dôjde k zrážke, poisťovňa pri likvidácii škody takmer isto uplatní krátenie poistného plnenia z dôvodu spoluzavinenia. Miera účasti poškodeného na vzniku škody sa v takýchto hraničných prípadoch často pohybuje v rozmedzí od 30 % do 50 %.
Pre vodiča to znamená čiastočné zníženie občianskoprávnej zodpovednosti, no trestnoprávnej zodpovednosti sa vyhne len vtedy, ak znalec preukáže, že chodcovi sa pre objektívne okolnosti nedalo vyhnúť ani pri dodržaní povolenej rýchlosti. Ak sa pri zrážke poškodí vozidlo, náhradu škody na plechoch si vodič teoreticky môže vymáhať od nezodpovedného chodca, avšak vymáhateľnosť býva v praxi komplikovaná.
Bočný odstup pri predchádzaní cyklistu a poistné plnenie za škodu na zdraví
Cyklisti patria medzi najzraniteľnejších účastníkov premávky. Pri ich obiehaní platí novela zákona o cestnej premávke, ktorá pevne zakotvila povinnosť zachovať bezpečný bočný odstup. Vodiči často podceňujú tlakovú vlnu, ktorú spôsobuje najmä dodávka alebo SUV prechádzajúce tesne popri bicykli, čo môže cyklistu destabilizovať bez priameho dotyku vozidiel.
Vážna nehoda pri predchádzaní cyklistu vzniká často tak, že vodič zachytí riadidlá spätným zrkadlom pri snahe stihnúť zaradenie pred prichádzajúcim autom v protismere. V takej chvíli ide o jednoznačné porušenie § 15 ods. 1 zákona o cestnej premávke, kde vodič nesmie ohroziť ani obmedziť nikoho na ceste.
Pravidlo bočného odstupu jeden a poldruha metra
Predpisy definujú bočný odstup presnými číslami: najmenej 1 meter pri jazde rýchlosťou do 50 km/h (typicky v obci) a najmenej 1,5 metra pri jazde vyššou rýchlosťou (mimo obce). Tento odstup platí nielen pri predchádzaní cyklistov, ale aj pri malých motocykloch a chodcoch. Ak šírka jazdného pruhu neumožňuje tento odstup dodržať, vodič nesmie predbiehať a musí počkať za cyklistom.
Argument vodičov, že nechceli prekročiť plnú čiaru, pred políciou ani poisťovňou neobstojí. Plná čiara nezakladá oprávnenie ohroziť cyklistu tesným prejazdom. Ak vodič kvôli plnej čiare nemôže dodržať požadovaných 1,5 metra, manéver vôbec nesmie začať.
Uplatnenie nároku na bolestné a sťaženie spoločenského uplatnenia
Pri páde cyklistu dochádza k zlomeninám, poraneniam kĺbov a otrasom mozgu. Tieto nároky sa likvidujú z PZP motorového vozidla. Zákon č. 381/2001 Z. z. garantuje poškodenému náhradu škody v plnom rozsahu až do limitu 6,45 milióna eur. Pre rodinu vinníka je zásadné, že PZP tento finančný tlak preberá na seba, no len vtedy, ak vodič neporušil zmluvné podmienky vylučujúce krytie.
Nároky, ktoré poškodený cyklista uplatňuje z povinného zmluvného poistenia, sa delia do troch hlavných kategórií:
- Ujma na zdraví: zahŕňa bodové ohodnotenie bolestného, odškodnenie za sťaženie spoločenského uplatnenia (trvalé následky) a náklady na liečbu, lieky či rehabilitačné pomôcky.
- Priame majetkové škody: kryjú zničený bicykel, poškodenú prilbu, oblečenie, hodinky či mobilný telefón; likvidácia vecných škôd sa riadi limitom 1 300 000 EUR.
- Ušlý zisk a finančné straty: predstavujú rozdiel medzi bežným príjmom poškodeného a dávkami nemocenského poistenia počas práceneschopnosti, prípadne rentu pri trvalej strate schopnosti pracovať.
Pre správne vyčíslenie týchto nárokov musí poškodený predložiť kompletné doklady k likvidácii škody, inak poisťovňa výplatu pozastaví až do skončenia vyšetrovania.
Riziko regresu poistného plnenia pri jazde bez oprávnenia a technickej spôsobilosti
Ak nastane nehoda pri predchádzaní vozidlom bez platnej technickej kontroly alebo šoférom bez vodičského preukazu, nastupuje inštitút takzvaného regresu. Podľa zákona č. 381/2001 Z. z. poisťovňa vyplatí poškodeným osobám celú škodu na majetku aj zdraví, avšak následne požaduje od vinníka vrátenie celej vyplatenej sumy (až do výšky 100 %). Táto suma môže pri vážnych zraneniach dosahovať stovky tisíc eur a spôsobiť osobný bankrot rodiny.
Sankcia za prevádzkovanie vozidla bez uzavretého PZP sa na okresnom úrade pohybuje v rozmedzí od 50 EUR do 5 000 EUR. Ak nepoistené vozidlo spôsobí nehodu pri predchádzaní, škodu poškodeným vyplatí Slovenská kancelária poisťovateľov z poistného garančného fondu, no celú sumu do posledného centu následne vymáha od majiteľa a vodiča nepoisteného auta.
Dôvody, pre ktoré poisťovňa uplatní nárok na náhradu škody
Poisťovňa má zo zákona právo na náhradu vyplateného plnenia najmä v týchto taxatívne vymedzených prípadoch:
- Vodič viedol vozidlo pod vplyvom alkoholu, omamných alebo psychotropných látok, prípadne sa odmietol podrobiť skúške na ich zistenie.
- Vodič viedol motorové vozidlo bez príslušného vodičského oprávnenia alebo v čase zákazu činnosti viesť motorové vozidlá.
- Šofér spôsobil nehodu úmyselne alebo ušiel z miesta dopravnej nehody bez splnenia zákonných povinností.
- Vozidlo bolo v čase nehody technicky nespôsobilé na premávku a tento stav bol v priamej súvislosti so vznikom škody.
Príčinná súvislosť medzi zlým technickým stavom a nehodou
Pri technickej nespôsobilosti (napríklad prepadnutá lehota STK, zjazdené pneumatiky pod zákonný limit alebo nefunkčné osvetlenie) musí poisťovňa preukázať príčinnú súvislosť. Ak malo vozidlo neplatnú technickú kontrolu len administratívne, no brzdy aj riadenie boli v bezchybnom stave a k zrážke došlo pre nesprávny odhad vzdialenosti, poisťovňa nemôže regresovať 100 % plnenia len na základe chýbajúceho papiera. Ak však k zrážke pri predbiehaní došlo pre zlyhanie bŕzd alebo na hladkých letných pneumatikách na poľadovici, regres bude uplatnený v plnej výške.
Preto je nevyhnutné udržiavať vozidlo v riadnom stave a mať platnú poistnú zmluvu. Bežná ročná cena PZP pre osobné auto sa pohybuje na úrovni 100 až 180 EUR, čo je zanedbateľná suma v porovnaní s rizikom likvidačných škôd. Presný výpočet PZP si môže každý motorista overiť vopred podľa parametrov svojho auta.
Časté otázky o vine a poistení pri predchádzaní
Preplatí mi PZP škodu na mojom aute, ak som zavinil nehodu pri predbiehaní?
Nie, povinné zmluvné poistenie kryje výlučne škodu, ktorú spôsobíte iným účastníkom. Škodu na vlastnom aute kryje iba havarijné poistenie, prípadne pripoistenie vlastnej škody, ak ho máte dojednané.
Čo ak predbiehané auto začalo náhle zrýchľovať a nedovolilo mi zaradiť sa?
Vodič predchádzaného vozidla porušil § 15 ods. 4 zákona o cestnej premávke, ktorý výslovne zakazuje zvyšovať rýchlosť alebo inak brániť predchádzaniu. Ak to dokážete záznamom z kamery, nesie predchádzaný vodič podstatnú časť viny za vzniknutú kolíziu.
Ako postupovať, ak druhý vodič odmieta podpísať správu o nehode?
Ak účastníci nemajú zhodný názor na vinníka alebo odmietajú podpísať tlačivo, nehoda sa automaticky stáva udalosťou, ku ktorej je nutné privolať políciu. Miesto nehody nemeňte a počkajte na príchod hliadky.
Dokedy musí poisťovňa uzavrieť vyšetrovanie škody?
Poisťovňa je povinná skončiť prešetrenie do 3 mesiacov odo dňa oznámenia škodovej udalosti poškodeným. Ak v tejto lehote šetrenie neukončí, musí poškodenému písomne oznámiť dôvody.
Zhrnutie zásad pre bezpečné riešenie poistnej udalosti
Predchádzanie zostáva najriskantnejším manévrom, pri ktorom sekunda nepozornosti generuje škody v desiatkach tisíc eur. Z pohľadu ochrany rodinných financií je rozhodujúce poznať svoje povinnosti: nahlásiť škodu do 15 dní na území SR (alebo do 30 dní v zahraničí), vždy trvať na dôkladnej fotodokumentácii a v prípade nejasností privolať políciu. Správne nastavená poistná zmluva a chladná hlava pri dokumentovaní škody sú jedinou istotou, že sporná kolízia nezruinuje rodinný rozpočet.