Povinné zmluvné poistenie elektromobilu a hybridu: Pravidlá, výpočet a povinnosti
Medzi motoristami pretrváva rozšírený omyl, že batériové vozidlo vďaka nulovému objemu valcov v technickom preukaze automaticky patrí do najnižšej možnej sadzby zákonnej poistky za pár desiatok eur, prípadne že štát prideľuje majiteľom ekologických áut plošnú zľavu na poistnom. Skutočnosť je však odlišná. Poisťovne pri výpočte sadzieb pre moderné vozidlá už dávno nepozerajú iba na kubické centimetre. Hlavnú rolu dnes zohráva výkon motora vyjadrený v kilowattoch, celková hmotnosť automobilu a riziko, ktoré ťažký a dynamický automobil predstavuje v cestnej premávke. Ak si práve zvykáte na tichú jazdu na elektrinu alebo o kúpe takéhoto vozidla uvažujete, PZP pre elektromobily sa riadi presnými pravidlami, ktoré sa oplatí poznať ešte pred podpisom zmluvy.
Základný legislatívny rámec stanovuje zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento predpis nerozlišuje, či vaše auto spaľuje benzín, naftu, alebo čerpá energiu z trakčnej batérie. Každé motorové vozidlo s prideleným evidenčným číslom, ktoré sa pohybuje po verejných komunikáciách, musí mať platné poistenie zodpovednosti. Zákonná poistka chráni predovšetkým vaše úspory pred nárokmi iných ľudí, ktorým by ste neúmyselne spôsobili škodu na zdraví, živote či majetku. Správne nastavené PZP – povinné zmluvné poistenie je preto kľúčovým štítom pre každého rozvážneho vodiča.
Aké údaje z technického preukazu vyžaduje povinné zmluvné poistenie elektromobilu?
Keď vezmete do rúk osvedčenie o evidencii vozidla (veľký technický preukaz) od čistého elektromobilu, rýchlo si všimnete niekoľko prázdnych alebo nezvyčajných kolónok. Kým pri bežnom benzínovom či naftovom aute ste boli zvyknutí hľadať zdvihový objem valcov motora v centimetroch kubických (cm³), pri batériovom vozidle táto položka úplne chýba alebo je v nej uvedená nula. Pre správne uzatvorenie zákonnej poistky musíte venovať pozornosť iným technickým parametrom, ktoré určujú presnú identifikáciu automobilu.
Poisťovňa potrebuje na stanovenie zmluvy presné dáta, pričom každá nezrovnalosť medzi technickým preukazom a poistnou zmluvou môže pri likvidácii škody spôsobiť zbytočné komplikácie. V praxi sa často stáva, že motoristi omylom uvedú nesprávny údaj o výkone, pretože elektromobily majú v dokladoch uvedené dve rôzne hodnoty výkonu. Preto si pripravte veľký technický preukaz a dôsledne skontrolujte predpísané rubriky.
Zoznam dokladov a údajov potrebných na uzatvorenie zmluvy
- Najväčší čistý výkon motora (kW): Údaj v položke P.2. Pri elektromobiloch býva uvádzaný trvalý tridsaťminútový výkon alebo maximálny špičkový výkon. Poisťovne spravidla vyžadujú hodnotu zapísanú v technickom preukaze v riadku P.2.
- Prevádzková a najväčšia prípustná celková hmotnosť (kg): Nájdete ich v položkách G a F.1. Elektromobily sú kvôli ťažkej trakčnej batérii výrazne ťažšie ako porovnateľné autá so spaľovacím motorom, čo má priamy vplyv na rizikovú kategóriu.
- Druh paliva alebo zdroj energie: V položke P.3 nájdete označenie EL (elektrina) alebo kombinácie pri hybridoch (napríklad BA+EL).
- Identifikačné číslo vozidla (VIN): Sedemnásťmiestny kód v položke E, ktorý jednoznačne definuje vaše konkrétne vozidlo.
- Dátum prvej evidencie vozidla: Položka B, ktorá určuje presný vek automobilu.
- Osobné údaje držiteľa a vlastníka: Rodné číslo, adresa trvalého pobytu a číslo občianskeho preukazu. Nezabúdajte, že zákon rozlišuje, kto je držiteľ vozidla a kto je jeho skutočný vlastník, hoci pri súkromných vozidlách ide najčastejšie o tú istú osobu.
Prečo záleží na presnom zápise hmotnosti
Hmotnosť batériového vozidla je jedným zo základných ukazovateľov, ktoré poistní matematici berú do úvahy. Kým bežný rodinný hatchback so spaľovacím motorom váži okolo 1 300 kilogramov, rozmerovo podobný elektromobil môže bez problémov prekročiť hmotnosť 1 800 až 2 000 kilogramov. Pri prípadnej kolízii znamená vyššia hmotnosť podstatne väčšiu kinetickú energiu, čo v praxi prináša ťažšie poškodenie zrazeného vozidla alebo okolitých objektov. Poisťovne preto sadzby nepočítajú iba z výkonu, ale zohľadňujú aj túto fyzikálnu realitu, aby vybrané poistné spravodlivo zodpovedalo riziku na ceste.
Ako vyplniť online kalkulačku pre PZP na elektromobil bez objemu valcov?
Staršie formuláre na internete boli po celé desaťročia naprogramované tak, že kolónka pre objem motora v cm³ bola povinná. Ak ju používateľ nevyplnil, systém ho nepustil k ďalšiemu kroku. Mnoho motoristov v rozpakoch zadávalo nulu, číslo 1 alebo vymyslenú hodnotu 999 cm³, aby sa dostali k cenovým ponukám. Dnes už moderné internetové nástroje pracujú inak, no stále sa môžete stretnúť s rozhraním, ktoré vyžaduje osobitnú pozornosť.
Ak online kalkulačka trvá na zadaní objemu motora, najprv skontrolujte, či ste v úvode formulára správne zvolili druh pohonu. Po kliknutí na voľbu „Elektromobil“ alebo „Elektrický pohon“ by sa mala kolónka pre zdvihový objem buď automaticky zablokovať, alebo úplne zmiznúť. Namiesto nej sa kľúčovým filtrom stáva výkon v kilowattov (kW). Ak formulár výber paliva neponúka a objem striktne žiada, zadajte hodnotu 0. Nikdy však nevpisujte vymyslené čísla, pretože systém by vozidlo zaradil do kategórie malých motoriek či nákupných tašiek, čo by vygenerovalo neplatnú cenu.
V minulosti poisťovne zaraďovali elektromobily paušálne do najnižšej sadzobnej triedy do 1 000 cm³, kde sa ročné poistné pohybovalo na úrovni okolo 100 eur. Dnes už každá inštitúcia používa vlastné segmentačné modely. Prehľadné online porovnanie PZP vám umožní vidieť rozdiely medzi jednotlivými ponukami na trhu v priebehu niekoľkých minút bez toho, aby ste museli osobne obchádzať kamenné pobočky.
Orientačné ceny a zákonné limity krytia
Ceny zákonného poistenia sa líšia podľa veku vodiča, miesta bydliska, bezškodového priebehu a technických parametrov auta. Zákon č. 381/2001 Z. z. však striktne vymedzuje minimálne sumy, ktoré musí poisťovňa v prípade škodovej udalosti poškodeným vyplatiť. Nasledujúca tabuľka prináša prehľad zákonných limitov aj orientačných cien poistného.
| Parameter poistenia | Zákonný limit / Orientačná hodnota | Poznámka k platnosti a detailom |
|---|---|---|
| Škoda na zdraví a usmrtenie (celá udalosť) | 6 450 000 € | Platí bez ohľadu na počet zranených alebo usmrtených osôb |
| Škoda na zdraví na jedného poškodeného | 1 300 000 € | Minimálna zákonom stanovená ochrana jednotlivca |
| Vecná škoda a ušlý zisk (celá udalosť) | 1 300 000 € | Bez ohľadu na počet poškodených áut či objektov |
| Spoluúčasť poškodenej strany | 0 € (0 %) | Poškodený dostáva 100 % uznaného poistného plnenia |
| Ročné poistné pre čistý elektromobil (BEV) | 89 € až 196 € | Orientačné rozpätie pri bežných výkonoch a bonusoch |
| Ročné poistné pre hybrid a plug-in hybrid | 92 € až 183 € | Závisí od kombinovaného výkonu a zdvihového objemu |
| Pokuta za neuzavretie poistenia | 50 € až 5 000 € | Sankciu ukladá príslušný okresný úrad |
Pri sledovaní nákladov na prevádzku vozidla treba pamätať aj na vývoj na finančnom trhu. Zmeny v daňovej legislatíve a odvodoch ovplyvňujú aj nové ceny poistenia auta od januára 2026, preto je pravidelná kontrola zmluvy rozumným krokom k udržaniu výhodnej ceny.
Hodnotí sa pri PZP pre plug-in hybrid výkon spaľovacieho motora alebo systémový výkon?
Plug-in hybridy (vozidlá s označením PHEV) predstavujú technický most medzi svetom fosílnych palív a čistou elektromobilitou. Tieto vozidlá disponujú klasickým spaľovacím motorom a zároveň plnohodnotným elektromotorom s batériou, ktorú možno nabíjať zo zásuvky. Pri vypĺňaní návrhu poistnej zmluvy motoristi často narážajú na dilemu: aký výkon vlastne do poistky uviesť? V technickom preukaze totiž nájdete výkon spaľovacieho agregátu, výkon elektromotora a niekedy aj takzvaný kombinovaný systémový výkon.
Spôsob posudzovania závisí od konkrétneho poistného ústavu a jeho interného sadzobníka. Časť trhu berie ako základ výpočtu výlučne výkon spaľovacieho motora a jeho kubatúru. Iné poisťovne však vyžadujú celkový systémový výkon, teda spoločný výkon oboch pohonných jednotiek, keď pracujú súčasne. Systémový výkon býva výrazne vyšší, čo môže posunúť plug-in hybrid do drahšieho poistného pásma. Pri výbere poistenia sa preto vždy pýtajte, z akej hodnoty daná poisťovňa vychádza.
Napríklad poistenie auta v Union alebo produkty iných etablovaných spoločností môžu mať odlišne nastavené algoritmy pre hybridné pohony. Kým mild-hybrid (MHEV), kde malý elektromotor iba pomáha pri rozjazde, sa takmer vždy poisťuje ako bežný spaľovací automobil, plug-in hybrid s dojazdom desiatok kilometrov na čistú elektrinu vyžaduje presné zadanie údajov z technického preukazu, aby nevznikol nesúlad pri riešení prípadnej škody.
Krytie škôd, ktoré tepelný únik alebo požiar batérie spôsobí cudziemu majetku
Hoci štatistiky ukazujú, že elektromobily nehoria častejšie ako konvenčné vozidlá, samotný požiar lítiovo-iónovej trakčnej batérie má špecifický priebeh. Fenomén známy ako tepelný únik (thermal runaway) predstavuje chemickú reakciu vnútri článkov, pri ktorej vzniká extrémne teplo a oheň sa šíri z jedného článku na druhý. Uhasenie takéhoto požiaru je technicky náročné a vyžaduje obrovské množstvo vody a dlhé hodiny chladenia. Kto však zaplatí škody, ak vaše auto zhorí v podzemnej garáži a plamene poškodia susedné vozidlá alebo celú stavbu?
Tu prichádza k slovu základný princíp zákona č. 381/2001 Z. z. Zákonné poistenie kryje škody spôsobené prevádzkou motorového vozidla. Za prevádzku sa podľa ustálenej judikatúry nepovažuje iba samotný pohyb vozidla po ceste, ale aj situácia, keď je vozidlo odstavené na parkovisku alebo sa nabíja v garáži. Ak dôjde k technickej poruche na trakčnej batérii, skratu pri nabíjaní alebo k tepelnému úniku a vzniknutý požiar poškodí cudzí majetok, všetky oprávnené nároky poškodených tretích strán sa hradia práve z vášho PZP.
Zákonné limity a ochrana susedov
Minimálny zákonný limit na vecné škody vo výške 1 300 000 eur slúži presne na to, aby pokryl aj rozsiahle majetkové škody v hromadných garážach, kde požiar jedného vozidla nezriedka zničí desiatky okolitých áut a poškodí statiku budovy. Ak by škoda presiahla túto sumu, zvyšok by musel doplatiť vinník z vlastného vrecka, preto mnohé poisťovne ponúkajú možnosť pripoistiť si vyššie limity až do výšky niekoľkých miliónov eur.
Zároveň platí dôležitá zákonná výluka: zo zákonného poistenia sa nikdy neprepláca škoda spôsobená na veciach patriacich manželovi, manželke alebo osobám, ktoré s vami v čase nehody žijú v spoločnej domácnosti. Ak by teda váš horiaci elektromobil na dvore rodinného domu zapálil druhé auto patriace vašej manželke, škodu na jej aute z vášho PZP neuhradíte. Na takéto situácie slúži výlučne havarijná poistka.
Rozdiel medzi ochranou cudzích a vlastných škôd
Je nevyhnutné pamätať na to, že zákonné poistenie nepreplatí ani cent na vašom vlastnom vozidle či zničenej batérii. Kým cudzie nároky rieši zákonná poistka, vaše vlastné investície chráni iba poistenie vlastného vozidla. Pri drahých moderných technológiách je preto mimoriadne vhodné zvážiť kombinovaný balík PZP a havarijného poistenia, ktorý vám poskytne komplexný pokoj na duši pri akejkoľvek nepredvídateľnej udalosti.
Zásah hasičov pri horiacom elektromobile a náhrada nákladov na likvidáciu
Likvidácia požiaru batériového vozidla je pre hasičský zbor mimoriadne náročná operácia. Kým bežný požiar benzínového auta zvládne jedna posádka s niekoľkými stovkami litrov vody za niekoľko desiatok minút, horiaca trakčná batéria vyžaduje špeciálne postupy. Hasiči často potrebujú desiatky tisíc litrov vody na nepretržité ochladzovanie obalu batérie, prípadne musia celé vozidlo pomocou žeriavu ponoriť do špeciálneho vodného kontajnera na 24 až 48 hodín, aby sa vylúčilo samovznietenie.
Štandardný zásah Hasičského a záchranného zboru SR pri dopravnej nehode alebo technickej poruche na území Slovenska je bezplatný, pretože je hradený zo štátneho rozpočtu a zo zákonného odvodu z poistenia. Otázka nákladov sa však vynára pri špecifických činnostiach, ako je zabezpečenie chladiaceho kontajnera, ekologická likvidácia kontaminovanej vody plnej ťažkých kovov a kyselín či odťah na špecializované karanténne parkovisko. Ak tieto úkony vykonávajú komerčné asistenčné a sanačné služby, vzniknuté faktúry môžu dosahovať tisíce eur.
V tomto smere sú kľúčové kvalitné asistenčné služby dojednané k poisteniu. Mnohé základné balíky zákonného poistenia majú nízke limity na odťah a technickú pomoc, čo pri elektromobile nestačí. Pred podpisom zmluvy si overte, ako sú nastavené asistenčné služby a odťah auta, aby ste v krízovej situácii nezostali zaskočení doplatkami za špeciálnu techniku.
Upozornenie na časté technické riziko: Elektromobil sa za žiadnych okolností nesmie vliecť na pružnom ani pevnom lane za iným vozidlom. Pri otáčaní kolies spojených s elektromotorom dochádza k indukcii vysokého elektrického napätia, ktoré môže zničiť riadiacu elektroniku, menič napätia alebo spôsobiť požiar batérie. Elektromobil vyžaduje vždy prevoz na ložnej ploche odťahového špeciálu so zdvihnutou celou nápravou. Ak sa vám vybije batéria, privolajte asistenčnú službu, ktorá zabezpečí odťah k najbližšej nabíjacej stanici.
Hlásenie poistnej udalosti pri elektromobile a dokumentácia stavu batérie
Dopravná nehoda je pre každého človeka stresujúcim zážitkom. Ak ste účastníkom nehody na elektrickom alebo hybridnom aute, postupujte s maximálnou rozvahou. Na prvom mieste je vždy bezpečnosť: skontrolujte zdravotný stav posádky, oblečte si reflexnú vestu, umiestnite výstražný trojuholník a vypnite zapaľovanie (tlačidlo Start/Stop do polohy OFF), čím sa aktivujú bezpečnostné relé a vysokonapäťový systém sa odpojí od batérie.
Pri samotnom spisovaní záznamu o nehode a hlásení poistnej udalosti venujte mimoriadnu pozornosť detailom, ktoré pri bežných autách nehrávajú rolu. Trakčná batéria je spravidla umiestnená v podlahe vozidla medzi nápravami. Aj zdanlivo nevinný náraz na obrubník, prejdenie väčšieho kameňa na ceste alebo bočný ťukanec do prahu dverí môže spôsobiť mikroskopické praskliny na hliníkovom obale batérie alebo deformáciu chladiaceho okruhu. Ak takéto poškodenie prehliadnete, vlhkosť môže postupne preniknúť k článkom a spôsobiť skrat až s odstupom niekoľkých dní či týždňov.
Ako správne zdokumentovať stav vozidla po kolízii
- Podrobná fotodokumentácia: Odfoťte nielen celkové postavenie vozidiel a poškodené plechy, ale zamerajte sa aj na spodnú časť auta, podbehy, prahy a priestor okolo kolies. Ak je to bezpečné, urobte zábery podvozku.
- Zápis do správy o nehode: Do tlačiva „Správa o nehode“ výslovne uveďte: „Vozidlo s elektrickým pohonom – podozrenie na skryté poškodenie vysokonapäťovej batérie a spodnej časti karosérie“. Tento zápis je mimoriadne dôležitý pre neskoršie doobhliadky technikom.
- Kontrola palubných hlásení: Odfoťte prístrojovú dosku s prípadnými chybovými hláškami riadiacej jednotky vysokonapäťového systému.
- Výber autorizovaného servisu: Zásahy do vysokonapäťovej sústavy smú vykonávať iba certifikovaní technici s príslušnou elektrotechnickou spôsobilosťou. Trvajte na tom, aby obhliadku a diagnostiku batérie robil špecializovaný servis.
Ak ste poškodenou stranou a nehodu zavinil iný vodič, oprava vášho auta sa bude platiť z jeho zákonnej poistky. V prípade vážneho narušenia skeletu batérie poisťovne často pristupujú k výmene celého akumulátora, čo predstavuje čiastku presahujúcu 10 000 až 20 000 eur. Kým vinník z PZP takúto sumu tretej strane bez problémov uhradí v rámci zákonných limitov, ak by ste nehodu zavinili sami, bez havarijnej poistky by ste niesli túto astronomickú stratu sami. Prečítajte si detailný rozbor, ako funguje kasko pre elektroautá a limity na batériu, aby ste poznali presné podmienky krytia vlastného akumulátora.
Modelový príklad zo života: Pán Milan a poškodený nabíjací stojan
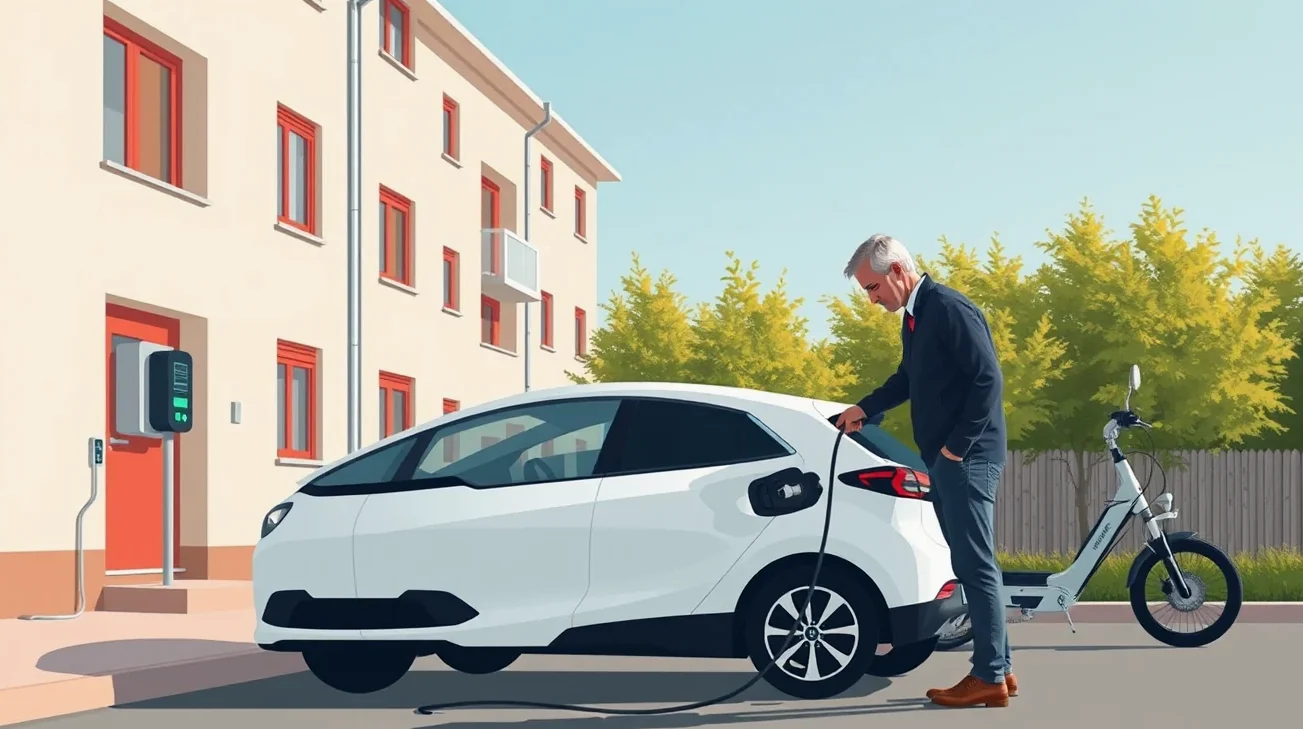
Pán Milan (64 rokov) z Banskej Bystrice si pred rokom splnil sen a kúpil si menší mestský elektromobil. Počas sychravého decembrového dňa cúval na zasneženom parkovisku pri nákupnom centre k verejnej nabíjacej stanici. Na zľadovatenom povrchu sa mu pošmykla noha, auto prudšie poskočilo vzad a zadnou časťou narazilo do nabíjacieho stojana. Náraz poškodil plastový kryt stanice, vytrhol vnútornú kabeláž a odtrhol nabíjací konektor, pričom na samotnom aute pána Milana vznikol iba škrabanec na zadnom nárazníku.
Pán Milan zachoval chladnú hlavu. Vedel, že nejde o bežný stĺpik, ale o zložité technologické zariadenie. Z miesta neoddišiel, privolal políciu a bezodkladne kontaktoval prevádzkovateľa stanice uvedeného na informačnom štítku. Privolaná hliadka nehodu riadne zaprotokolovala a prevádzkovateľ vyčíslil škodu na zničenom stojane a výpadku prevádzky na sumu 7 800 eur. Pretože mal pán Milan platné PZP pre elektromobily, celú túto sumu uhradila poisťovňa poškodenej energetickej spoločnosti v rámci krytia vecnej škody. Keby pán Milan spanikáril a odišiel bez nahlásenia, poisťovňa by voči nemu uplatnila regresný nárok a celých 7 800 eur by musel zaplatiť z vlastného dôchodku.
Ako funguje výpoveď a zmena PZP na elektromobil ku koncu poistného obdobia?
Trh s poistením sa neustále vyvíja. Poisťovne pravidelne prehodnocujú svoje sadzobníky a kým v jednom roku môže byť pre vaše vozidlo najvýhodnejšia jedna spoločnosť, v nasledujúcom roku môže prísť s lepšou ponukou iná. Ak zistíte, že za svoju poistku platíte zbytočne veľa, máte plné právo zmluvu ukončiť a prejsť ku konkurencii. Tento proces sa však riadi prísnymi formálnymi lehotami, ktoré nemožno obísť.
Najčastejším spôsobom zmeny je podanie výpovede ku koncu poistného obdobia (takzvanému výročiu zmluvy). Podľa Občianskeho zákonníka musíte písomnú výpoveď doručiť svojej súčasnej poisťovni najneskôr šesť týždňov pred výročným dňom začiatku poistenia. Nestačí v tejto lehote list iba podať na pošte – rozhodujúci je dátum, kedy zásielku fyzicky prevezme poisťovňa. Ak tento termín zmeškáte čo i len o jediný deň, zmluva automaticky pokračuje ďalších dvanásť mesiacov a vy budete musieť zaplatiť poistné na celý ďalší rok.
Dôležité lehoty a termíny v autopoistení
| Úkon a životná situácia | Zákonná alebo zmluvná lehota | Následok pri nedodržaní termínu |
|---|---|---|
| Výpoveď ku koncu poistného obdobia | Najneskôr 6 týždňov pred výročím | Zmluva pokračuje ďalší rok, poistné musíte uhradiť |
| Nahlásenie škodovej udalosti vzniknutej v SR | Do 15 dní od vzniku udalosti | Riziko krátenia plnenia alebo regresu zo strany poisťovne |
| Nahlásenie škody vzniknutej v zahraničí | Do 30 dní od vzniku udalosti | Možné komplikácie pri dokazovaní a náhrade škody |
| Oznámenie zmeny držiteľa alebo predaja auta | Bez zbytočného odkladu (ideálne do 15 dní) | Pôvodný držiteľ naďalej zodpovedá za neplatenie poistného |
| Zánik poistenia pre nezaplatenie prvej splátky | Do 1 mesiaca od splatnosti | Poistenie zanikne spätne od počiatku, vozidlo je nepoistené |
Pri prechode do inej poisťovne sa nemusíte obávať straty doterajších výhod. Na slovenskom trhu platí centrálna evidencia škôd pod hlavičkou Slovenskej kancelárie poisťovateľov (SKP). Každá nová poisťovňa si dokáže overiť váš bezškodový priebeh, takže Bonus a malus pri PZP a havarijnom poistení sa automaticky prenesie aj na novú poistnú zmluvu.
Kedy musí mať elektrická kolobežka či segway uzatvorené vlastné PZP?
Rozmach mestskej mobility so sebou priniesol tisíce drobných elektrických dopravných prostriedkov. V uliciach sa pohybujú elektrické kolobežky, moderné elektrobicykle s pomocným motorom, samovyvažovacie vozidlá segway či elektrické jednokolky. S rastúcim počtom týchto účastníkov premávky však prudko stúpol aj počet kolízií s chodcami a škôd na zaparkovaných autách. Európska únia preto prijala novú smernicu, ktorú Slovenská republika zapracovala priamo do zákona č. 381/2001 Z. z.
Zákonodarca nanovo definoval, čo sa považuje za motorové vozidlo podliehajúce povinnému zmluvnému poisteniu. Rozhodujúcimi kritériami prestala byť prítomnosť registračnej značky a stali sa nimi dva fyzikálne parametre: konštrukčná rýchlosť a prevádzková hmotnosť. Táto zmena sa priamo dotýka mnohých seniorov a rekreačných jazdcov, ktorí si kúpili výkonnejšiu kolobežku na pohodlné dochádzanie do obchodu či na záhradu.
Hranice, kedy ľahké elektrické vozidlo podlieha PZP
- Vozidlá s rýchlosťou nad 25 km/h: Akékoľvek samostatné nekoľajové vozidlo s vlastným mechanickým či elektrickým pohonom, ktorého najväčšia konštrukčná rýchlosť presahuje 25 km/h, musí mať uzatvorené zákonné poistenie bez ohľadu na svoju hmotnosť.
- Vozidlá s hmotnosťou nad 25 kg a rýchlosťou nad 14 km/h: Ak má vaša elektrická kolobežka prevádzkovú hmotnosť viac ako 25 kilogramov a zároveň dosahuje konštrukčnú rýchlosť vyššiu ako 14 km/h, povinnosť uzavrieť PZP sa na ňu vzťahuje tiež.
- Výnimka pre bežné elektrobicykle (pedelec): Štandardné elektrické bicykle, kde elektromotor iba dopomáha pri šliapaní do pedálov a vypína sa pri dosiahnutí rýchlosti 25 km/h, zákonnú poistku spravidla nepotrebujú. Ak by však bicykel fungoval čisto na páčku bez šliapania a prekračoval uvedené limity, povinnosť poistenia vzniká.
Jazda na nepoistenej výkonnej kolobežke prináša obrovské finančné riziko. Ak zrazíte chodca, zraníte ho a spôsobíte mu trvalé zdravotné následky, odškodné za bolesť, ušlý zisk a liečebné náklady sa môže vyšplhať do desiatok tisíc eur. Slovenská kancelária poisťovateľov síce poškodenému ujmu vyplatí z garančného fondu, no následne bude celú sumu do posledného centa vymáhať od vás ako od nepoisteného vinníka.
Aké sú daňové pravidlá pri elektromobile a najčastejšie otázky z praxe?
Pri kúpe nového vozidla, či už na súkromné účely alebo na podnikanie, je užitočné poznať aj súvisiace finančné pravidlá. Kým bežný občan rieši predovšetkým cenu poistky, živnostníci a firmy môžu využiť výrazné legislatívne úľavy, ktoré štát pre nízkoemisné vozidlá pripravil v daňových predpisoch.
Podľa zákona č. 595/2003 Z. z. o dani z príjmov patria batériové elektromobily (BEV) do odpisovej skupiny 0. To znamená, že podnikateľ môže vstupnú cenu elektrického vozidla daňovo odpísať počas mimoriadne krátkej doby iba 2 rokov (na rozdiel od bežných áut v odpisovej skupine 1, kde odpisovanie trvá 4 roky). Táto výhoda umožňuje výrazne znížiť daňový základ v prvých dvoch rokoch prevádzky. Pre vozidlá financované na lízing je zároveň praktickým riešením GAP poistenie a DPH pri firemnom leasingu, ktoré chráni účtovnú hodnotu vozidla.
Pri prevádzke hybridných vozidiel myslite aj na daň z motorových vozidiel (zákon č. 361/2014 Z. z.). Pre hybridné motorové vozidlá a autá s pohonom na stlačený zemný plyn (CNG) alebo skvapalnený zemný plyn (LNG) platí zníženie ročnej sadzby dane o rovných 50 percent. Čisté elektromobily majú sadzbu dane z motorových vozidiel dokonca nulovú. Pozor však na zámenu pojmov: táto 50-percentná úľava sa týka výlučne štátnej dane, nie komerčného poistenia PZP.
Časté otázky o poistení elektromobilov a hybridov
Je PZP pre elektromobil vždy drahšie ako pre benzínové auto?
Nie je to pravidlo. Menšie mestské elektromobily s miernym výkonom majú poistné porovnateľné s bežnými autami. Pri prémiových a vysoko výkonných modeloch s pohonom oboch náprav a výkonom cez 300 kW však môže byť cena poistky vyššia kvôli vysokej dynamike a hmotnosti.
Čo sa stane, ak chodec na ulici zakopne o môj nabíjací kábel a zraní sa?
Ak nabíjate vozidlo na verejnom priestranstve alebo natiahnete kábel cez chodník pred svojím domom a neoznačíte ho, zodpovedáte za vzniknutú ujmu na zdraví. Keďže nabíjanie priamo súvisí s prevádzkou motorového vozidla, odškodnenie chodca sa spravidla likviduje z vášho PZP. Poisťovňa však môže skúmať, či ste neporušili predpisy hrubou nedbanlivosťou.
Môžem poškodiť batériu pri bežnom prejazde cez výtlk na ceste?
Áno, moderné elektromobily majú nízko položené ťažisko a batéria je umiestnená v podlahe. Prudký náraz spodkom auta na vyvýšený obrubník, skalu alebo hlboký výtlk môže poškodiť ochranný štít akumulátora. Ak k takejto situácii dôjde, vzniknutú škodu nerieši PZP, ale havarijná poistka, pričom postup pri likvidácii vysvetľuje téma škoda na podvozku po výtlku.
Platí sa pri plnení zo zákonného PZP nejaká spoluúčasť?
Nie. Pri zákonnom povinnom zmluvnom poistení poškodená tretia strana nikdy neplatí spoluúčasť a poisťovňa jej vypláca 100 percent preukázanej škody. Spoluúčasť je bežná iba pri havarijnom poistení, kde si jej výšku dojednávate v zmluve sami, ako to opisuje napríklad sprievodca poistením vozidla UNIQA.
Prečo mi poisťovňa nepreplatí škodu, keď na dvore nacúvam do auta vlastnej manželky?
Zákon č. 381/2001 Z. z. obsahuje výslovnú výluku pre škody na majetku spôsobené blízkym osobám (manžel, manželka) a osobám žijúcim v spoločnej domácnosti. Toto pravidlo bráni poistným podvodom v rodinách. Škodu na druhom vozidle v rodine preto musíte uhradiť buď z vlastných peňazí, alebo z jeho vlastného havarijného poistenia.
Kryje PZP aj poškodenie samotnej nabíjacej stanice (wallboxu) u mňa doma?
Ak do domáceho wallboxu narazíte vlastným autom, opäť ide o škodu na vašom vlastnom majetku, ktorú vaše PZP nekryje. Takúto udalosť je potrebné riešiť cez poistenie nehnuteľnosti alebo domáceho majetku, v ktorom máte zahrnuté aj nabíjacie zariadenie.
Starostlivosť o bezpečný chod vozidla s moderným pohonom si vyžaduje dôslednosť, rozvahu a správne zvolené poistné krytie. Keď poznáte svoje zákonné povinnosti, parametre svojho vozidla a lehoty na zmenu zmluvy, môžete si jazdu na elektrinu užívať s pokojnou mysľou a istotou, že v prípade akejkoľvek nepríjemnosti je vaša peňaženka spoľahlivo chránená.