Ako prebieha obhliadka po krupobití a na čo si dať pozor
Letná búrka trvala sotva štvrťhodinu, no zanechala po sebe kapotu posiatu desiatkami drobných jamiek a prasknuté čelné sklo. Podobný šok zažíva každé leto tisíce motoristov, ktorí vzápätí zistia, že samotné nahlásenie škody je iba začiatok. Zásadným krokom pre vyplatenie peňazí je totiž dôkladná obhliadka po krupobití, ktorá rozhodne o tom, či poisťovňa uhradí opravu v plnej výške, alebo vám pošle len zlomok očakávanej sumy.
Mnoho motoristov žije v mylnom presvedčení, že likvidátor automaticky započíta každú preliačinu alebo že stačí auto jednoducho odviezť do servisu a poslať poisťovni faktúru. Realita likvidačných procesov sa však riadi prísnymi pravidlami, kde akékoľvek unáhlené konanie pred zdokumentovaním poškodenia vedie k strate nároku na poistné plnenie. Aby ste z poistnej zmluvy vyťažili maximum a vyhli sa zbytočnému kráteniu, musíte presne vedieť, čo vás pri posudzovaní škody čaká.
Limity pripoistenia k PZP verzus plnohodnotné krytie živelných škôd
Jedným z najrozšírenejších mýtov medzi slovenskými vodičmi je predstava, že škody spôsobené živlami automaticky kryje základné povinné zmluvné poistenie. Zákonná poistka chráni výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám na zdraví či majetku. Škody na vlastnom vozidle vám PZP nepreplatí nikdy, a to ani v prípade, že krupobitie zničilo karosériu stojaceho auta pred vaším domom.
Pre krytie škôd z vyčíňania počasia existujú na trhu dve základné riešenia: samostatné poistenie vlastného vozidla (kasko) alebo doplnkové pripoistenie živelných udalostí k PZP. Ak si vyberáte poistnú ochranu, zistite si vopred, aký je v nich zásadný rozdiel, pričom orientačné sadzby vám ukáže aj nezávislý výpočet poistenia auta. Kým havarijná poistka kryje škody do výšky všeobecnej hodnoty vozidla, pripoistenia fungujú inak.
Pevné finančné stropy pripoistení k PZP
Pripoistenie živlov k PZP láka motoristov nízkou cenou, no v zmluve sa takmer vždy ukrýva pevne stanovený sublimit. Poisťovne bežne nastavujú maximálne poistné plnenie na sumy od 500 do 2 000 eur. Takýto limit môže postačovať pri páde menšej vetvy na blatník, no pri plošnom krupobití zlyháva na celej čiare.
Priemerná výška škody na motorovom vozidle po krupobití sa totiž podľa štatistík likvidácií pohybuje v rozmedzí 2 000 až 3 000 eur. Ak vám ľadové krúpy spôsobia škodu za 3 200 eur a vaše pripoistenie má limit 1 500 eur, poisťovňa vám vyplatí najviac zmluvných 1 500 eur (znížených o prípadnú spoluúčasť). Zvyšných 1 700 eur musíte doplatiť z vlastného vrecka. Pre staršie autá s nízkou trhovou hodnotou môže byť pripoistenie rozumným kompromisom, pri novších a drahších autách je však spoliehanie sa na nízke sublimity hazardom.
Spoluúčasť v kaskom zmluvách
Ak máte uzatvorené plnohodnotné kasko, škoda je krytá až do aktuálnej trhovej ceny auta, no do hry vstupuje dojednaná spoluúčasť. Štandardná spoluúčasť býva dohodnutá vo výške 5 %, minimálne 165 eur, prípadne 5 %, minimálne 100 eur. Pri škode vo výške 2 500 eur predstavuje päť percent 125 eur. Keďže zmluvné minimum je 165 eur, poisťovňa vám z plnenia odpočíta práve túto minimálnu sumu a vyplatí 2 335 eur.
Kombináciu týchto pravidiel ponúka napríklad Poisťovňa Allianz či iní etablovaní hráči na trhu, kde si môžete zvoliť rôzne úrovne spoluúčasti. Vždy si prepočítajte, či sa vám pri menších poškodeniach vôbec oplatí škodu hlásiť, najmä ak by to malo negatívne ovplyvniť váš malus pri havarijnom poistení v nasledujúcich obdobiach.
Samoobhliadka po krupobití cez mobilnú aplikáciu a povinná fotodokumentácia
Po rozsiahlych letných búrkach bývajú asistenčné linky preťažené a obhliadkový technici nestíhajú navštevovať desiatky poškodených áut v regióne. Poisťovne preto čoraz častejšie ponúkajú zrýchlený proces, pri ktorom sa vykonáva samoobhliadka po krupobití priamo majiteľom vozidla prostredníctvom smartfónu. Mobilná aplikácia vás navedie celým procesom, no úspech závisí od kvality a formátu dodaných záberov.
Veľkou chybou je predstava, že stačí odfotiť tri preliačiny zblízka a poslať ich likvidátorovi. Digitálna samoobhliadka fotkami z mobilu si vyžaduje systémový prístup, inak vás poisťovňa vyzve na doplnenie alebo celý proces zruší a nariadi osobnú kontrolu technikom, čo likvidáciu predĺži o celé týždne.
Aké fotky aplikácia vyžaduje
Likvidačný softvér potrebuje najprv jednoznačne overiť identitu vozidla a celkový kontext poistnej udalosti. Zábery preto zhotovujte v tomto poradí:
- Celkový pohľad na vozidlo: štyri diagonálne fotografie vozidla (zo všetkých štyroch rohov) tak, aby bolo vidieť celé auto aj s jeho okolím.
- Identifikačné znaky: detailný a čitateľný záber na výrobné číslo VIN vyrazené na karosérii a na štítku za čelným sklom, spolu s fotografiou počítadla prejazdených kilometrov (odometra).
- Kontext spúšte: zábery bezprostredného okolia, kde auto stálo (napríklad krupobitie na trávniku, zrazené lístie zo stromov, poškodené strechy okolitých domov), ktoré slúžia ako dôkaz času a miesta búrky.
- Jednotlivé poškodené diely: celkový pohľad na každý zasiahnutý diel (kapota, strecha, piate dvere, bočné stĺpiky, blatníky) so zameraním na hustotu preliačin.
Ako správne fotiť plytké preliačiny
Fotografovanie jamiek po krúpach je mimoriadne náročné najmä na svetlých lakoch, predovšetkým na striebornej, bielej či žltej metalíze. Priame poludňajšie slnko alebo naopak úplná tma jamky opticky vyhladia a fotoaparát telefónu ich nezachytí. Preliačiny bez poškodenia laku totiž vytvárajú len mierne deformácie svetelného odrazu.
Najlepšie výsledky dosiahnete pri fotení pod miernym uhlom v tieni, pri západe slnka alebo pod rozptýleným svetlom pod prístreškom. Ak fotíte na priamom svetle, použite tieňovú dosku, kus tmavého kartónu alebo si pomôžte umelým bočným svetlom z baterky. Svetlo dopadajúce z boku vytvorí v preliačine tieň, vďaka čomu bude hĺbka aj kontúra jamky na fotografii dokonale zreteľná.
Umývanie a leštenie vozidla pred obhliadkou: Kedy pomôže a kedy uškodí
Pred príchodom mobilného technika alebo pred spustením mobilnej aplikácie stoja mnohí majitelia áut pred dilemou, či auto dôkladne umyť. Medzi ľuďmi koluje mýtus, že čím viac sa auto leskne, tým lepšie technik jamky uvidí. Skúsenosti z likvidačnej praxe však ukazujú, že prehnaná starostlivosť môže spôsobiť viac škody ako úžitku.
Rozlišujte medzi bežným očistením od hrubej špiny a hĺbkovým leštením brúsnymi pastami. Neopatrným zásahom môžete nechtiac zmazať kľúčové dôkazy o charaktere poškodenia.
Riziko zmazania stôp a zmeny prvotného stavu
Základným pravidlom likvidácie je zdokumentovanie vozidla v prvotnom stave bezprostredne po udalosti. Na karosérii sa po búrke často nachádzajú drobné stopy po dopade ľadových krúp, jemný prach, zvyšky lístia či rozprsknuté nečistoty, ktoré presne definujú smer dopadu krupobitia. Ak vezmete auto do autoumyvárne s rotačnými kefami alebo ho začnete ručne voskovať, tieto stopy zničíte.
Leštenie voskom navyše vytvorí na karosérii hlboký zrkadlový lesk. Lesklý povrch paradoxne sťažuje prácu mobilným technikom aj optickým skenerom, pretože odráža okolitú krajinu, mraky a svetelné zdroje, čím prekrýva dno preliačin. Vosk tiež môže vyplniť jemné vlásočnicové prasklinky v bezfarebnom krycom laku, ktoré by inak technik zapísal ako dôvod na lakovanie dielu.
Ideálna príprava povrchu karosérie
Správny postup je zlatou strednou cestou. Vozidlo by nemalo byť pokryté vrstvou zaschnutého blata z poľnej cesty, pretože pod nánosom hliny technik preliačiny fyzicky nenájde a odmietne protokol uzavrieť.
Ideálna príprava spočíva v bezkontaktnom opláchnutí čistou demineralizovanou vodou na samoobslužnej autoumyvárni a osušení mäkkou mikrovláknovou utierkou. Odstránite tým bežný prach a peľ, no nezmeníte štruktúru laku. Mobilný technik si na mieste sám nasvieti karosériu špeciálnou pruhovanou alebo tieňovou LED lampou, ktorá na matnom, čistom povrchu okamžite odhalí aj polmilimetrové deformácie.
Povinnosť zabrániť zväčšovaniu škody a zakrytie rozbitého okna
Pri prudkom krupobití často netrpia len plechy, ale aj sklenené plochy. Krúpy veľkosti golfových loptičiek bez problémov prerazia strešné okno, zadné sklo alebo vytvoria masívnu pavučinu na čelnom skle. V takejto situácii mnohí majitelia nechajú auto stáť na daždi s odôvodnením, že „na auto sa nesmie siahnuť, kým neprebehne obhliadka po krupobití“. Ide o mimoriadne nebezpečný omyl.
Každá poistná zmluva aj Občiansky zákonník ukladajú poistenému zákonnú povinnosť vykonať primerané opatrenia na odvrátenie alebo zmenšenie vznikajúcej škody. Ak túto povinnosť porušíte, poisťovňa má plné právo poistné plnenie krátiť.
UPOZORNENIE NA ČASTÉ RIZIKO:
Ak vám krúpy prerazia sklo a vy necháte vozidlo na daždi bez zakrytia, voda zatečie do palubnej dosky, poškodí riadiace jednotky a znehodnotí čalúnenie sedadiel. Poisťovňa vám v takom prípade preplatí výmenu skla a opravu plechov, no škodu na zničenej elektronike a interiéri zamietne s odôvodnením, že vznikla v dôsledku zanedbania vašej povinnosti zabrániť zväčšovaniu škody.
Ako správne postupovať pri rozbitom skle
Ak krupobitie poškodí presklenie vášho auta, postupujte podľa týchto krokov:
- Ihneď vyhotovte podrobné fotky a video: zachyťte stav rozbitého skla a prvotné stopy zatečenia ešte pred akýmkoľvek zásahom.
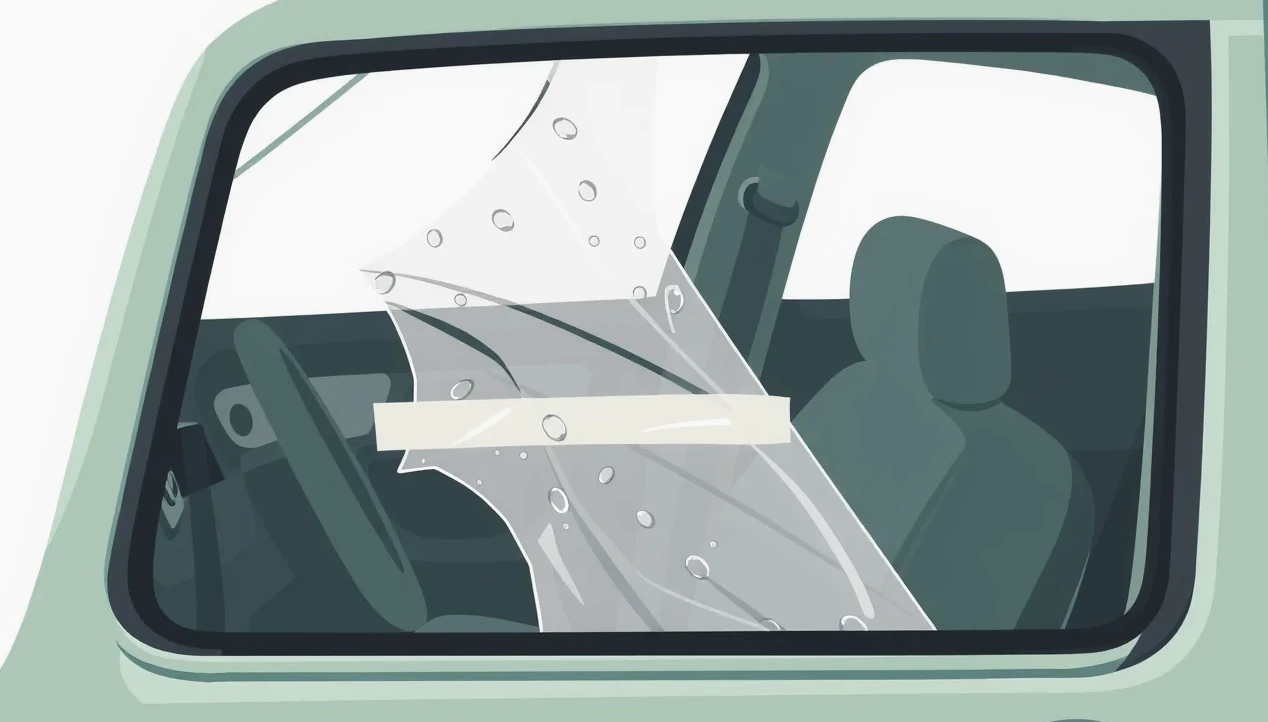
- Provizórne utesnite otvor: použite pevnú stavebnú fóliu, igelit a vodeodolnú lepiacu pásku. Okno prekryte zvonku a pásku lepte na gumové tesnenia alebo sklo, nie priamo na lak karosérie, aby ste pri jej strhávaní neodlúpili lak.
- Odvráťte vlhkosť z interiéru: ak už do vnútra natieklo, vysušte mláky uterákmi a umiestnite do auta pohlcovač vlhkosti, aby ste zabránili vzniku plesní v sedadlách a korózii konektorov pod kobercom.
Poškodenie laku a otázka celoplošného prelakovania dielov
Keď sa vykonáva odborná obhliadka po krupobití, likvidátor nerozhoduje len o počte preliačin, ale najmä o technologickom postupe opravy. Moderné opravárenstvo preferuje metódu PDR (Paintless Dent Removal), čo je vyťahovanie a vytláčanie jamiek za studena bez poškodenia pôvodného laku. Šetrí to čas, peniaze a zachováva pôvodnú antikoróznu ochranu vozidla z fabriky.
Vodiči sa však často pýtajú, čo sa stane, ak krúpy lak rozsekli, alebo či majú pri stovkách jamiek nárok na kompletné prelakovanie celého auta. Poisťovne majú na lakovanie striktné normy.
PDR metóda verzus klasické lakovanie
Oprava technológiou PDR je možná len vtedy, ak je krycí aj podkladový lak v mieste ohybu neporušený. Cena opravy jednej preliačiny metódou PDR bez poškodenia laku sa začína na sume od 30 eur za kus. Pri bežnom poškodení, kedy na karosérii napočítajú približne 20 menších preliačin bez poškodenia laku, sa náklady na opravu pohybujú v pásme 400 až 900 eur. Samotné vytlačenie jedného miesta trvá skúsenému technikovi 30 až 90 minút a oprava celého auta obvykle zaberie 1 až 3 dni.
Situácia sa radikálne mení, ak krúpy dopadali s takou kinetickou energiou, že lak na hranách jamiek popraskal alebo sa odlúpol až na základný plech. V takom prípade už PDR nestačí a nastupujú klampiarske práce, tmelenie a lakovanie. Náklady na opravu preliačin s poškodeným lakom okamžite stúpajú na 1 000 až 2 500 eur a viac. Podrobný postup, ako poisťovňa tieto položky oceňuje v normohodinách, opisuje náš článok o tom, ako prebieha obhliadka a kalkulácia škody na vozidle.
Mýtus o automatickom celolaku
Mnoho motoristov predpokladá, že ak krupobitie zasiahlo celé auto, poisťovňa bez rečí zaplatí prelakovanie kompletnej karosérie. To je omyl. Likvidačný softvér posudzuje každý diel samostatne. Ak technik zistí, že na prednom blatníku sú tri jamky s neporušeným lakom, schváli na tento diel iba PDR opravu. Ak je na kapote päťdesiat jamiek a lak je rozprsknutý, schváli PDR s následným lakovaním kapoty.
Poisťovňa vám schváli celolak iba vtedy, ak je lak preukázateľne narušený na všetkých pohľadových dieloch. Zároveň skúma predchádzajúci stav: ak malo vaše auto už pred búrkou hlboké ryhy na dverách alebo odlupujúci sa lak zo staršej nehody, uplatní amortizáciu materiálu alebo vám lakovanie týchto dielov nepreplatí v plnej výške.
Zákonné lehoty a žiadosť o primeranú zálohu na poistné plnenie
Po rozsiahlych živelných pohromách trvá spracovanie spisov v likvidačných centrách oveľa dlhšie ako zvyčajne. Zákazníci často bezradne čakajú celé týždne na vyjadrenie poisťovne, kým ich neopravené auto stojí pred domom. Slovenská legislatíva však poskytuje poisteným pevnú ochranu v podobe termínov zakotvených v Občianskom zákonníku.
Je dôležité poznať svoje práva, aby ste sa nestali rukojemníkom preťaženého likvidačného oddelenia. Zákon presne stanovuje, dokedy má poisťovňa konať a kedy máte nárok na okamžitú hotovosť.
Prehľad zákonných lehôt pri likvidácii po krupobití
V nasledujúcej tabuľke nájdete presný zoznam kľúčových termínov a lehôt, ktoré musíte dodržať vy aj poistiteľ:
| Úkon / Právo | Lehota a právny základ | Poznámka z praxe |
|---|---|---|
| Oznámenie škody poisťovni | Bez zbytočného odkladu (§ 797 ods. 2 OZ) | Prax odporúča hlásiť škodu do 24 hodín od búrky. |
| Skončenie vyšetrenia poistnej udalosti | Do 1 mesiaca od oznámenia (§ 797 ods. 3 OZ) | V tejto lehote by mala prebehnúť obhliadka aj kalkulácia. |
| Nárok na primeranú zálohu | Po uplynutí 1 mesiaca (§ 799 ods. 2 OZ) | Poskytuje sa na písomnú žiadosť, ak vyšetrenie pokračuje. |
| Výplata poistného plnenia | Do 15 dní od skončenia šetrenia (§ 799 ods. 1 OZ) | Peniaze musia byť odoslané na účet poistníka či servisu. |
| Premlčacia lehota nároku | 3 roky (§ 101 a § 104 OZ) | Začína plynúť 1 rok po vzniku poistnej udalosti. |
| Výpoveď poistnej zmluvy | Najmenej 6 týždňov pred koncom obdobia (§ 800 ods. 1 OZ) | Prípadne do 2 mesiacov od uzavretia s 8-dennou lehotou. |
Ako funguje primeraná záloha podľa § 799 ods. 2
Rozšíreným mýtom je tvrdenie, že poisťovňa musí poslať peniaze do 15 dní od nahlásenia škody. Zákonná pätnásťdňová lehota podľa § 799 ods. 1 Občianskeho zákonníka začína plynúť až v momente, keď poisťovňa oficiálne ukončí vyšetrovanie potrebné na zistenie rozsahu povinnosti plniť. Ak si likvidátor vyžiada dodatočné meteorologické dáta od SHMÚ alebo čaká na technickú správu zo zmluvného servisu, šetrenie sa legálne naťahuje.
Ak však vyšetrovanie nemožno skončiť do jedného mesiaca odo dňa, keď sa poistiteľ o škode dozvedel, vstupuje do hry § 799 ods. 2 Občianskeho zákonníka. Na základe tohto paragrafu je poisťovňa povinná na požiadanie poskytnúť poistenému primeranú zálohu na poistné plnenie. O zálohu musíte písomne požiadať. Poisťovňa vám vyplatí nespornú časť škody (napríklad 70 % z predbežného rozpočtu na PDR opravu), vďaka čomu môžete začať s opravou a nečakať na finálny likvidačný list.
Nesúhlas s výsledkom obhliadky a privolanie nezávislého znalca
Najväčším sklamaním pre majiteľa poškodeného vozidla býva moment, keď do ruky dostane protokol z obhliadky a v ňom nájde výrazne nižší počet poškodení, než aký na aute skutočne vidí. Stáva sa to pomerne často: mobilný technik vykonával obhliadku vonku na dvore pod mrakom, začalo popŕchať alebo sa ponáhľal na ďalšie výjazdy a na streche zapísal 30 jamiek namiesto skutočných osemdesiatich. Čo robiť v takejto situácii?
Nikdy nepodpisujte protokol o obhliadke, ak s počtom preliačin alebo navrhovaným postupom nesúhlasíte. Ak už protokol podpíšete, pripíšte k svojmu podpisu vetu: „Podpisujem s výhradou neúplného počtu preliačin, žiadam o kontrolu v servise.“ Rozhodne sa nevzdávajte, pretože nesprávna obhliadka po krupobití sa dá účinne napadnúť.
Vyžiadanie doobhliadky v servise
Prvým a najjednoduchším krokom je požiadanie o takzvanú doobhliadku priamo v špecializovanom PDR servise. PDR technici disponujú špeciálnymi svetelnými rampami s nastaviteľnou teplotou svetla a jemnými pruhmi, pod ktorými sa okamžite ukáže každá mikropreliačina. Servis zároveň demontuje vnútorný tapacírung stropu a odhalí jamky, ktoré zvonku na prvý pohľad nebolo vidieť.
Ak servis zistí väčší rozsah poškodenia, technik servisu privolá likvidátora poisťovne na doobhliadku. Poisťovne v prevažnej väčšine prípadov protokol opravia a navýšia poistné plnenie podľa reálneho nálezu v servise. Celý postup riešenia nezhôd podrobne upravuje náš sprievodca pre spor s poisťovňou o výšku plnenia.
Objednanie znaleckého posudku
Ak poisťovňa odmieta doobhliadku akceptovať a trvá na svojej pôvodnej nízkej kalkulácii, vašou najsilnejšou zbraňou je nezávislý súdny znalec z odboru dopravy a strojárstva (odvetvie odhad hodnoty cestných vozidiel). Znalec vozidlo presvieti vlastnou certifikovanou technikou, spočíta preliačiny kus po kuse, zmeria ich hĺbku a vypracuje oficiálny znalecký posudok.
Proti znaleckému posudku s guľatou pečiatkou poisťovňa nemá vecné argumenty a takmer vždy pristúpi na mimosúdne doplatenie rozdielu. Navyše, ak sa preukáže pochybenie poisťovne, môžete žiadať aj preplatenie nákladov na vypracovanie tohto posudku. Podobne postupujte aj vtedy, ak nastane neoprávnené krátenie poistného plnenia.
Uplatnenie DPH pri oprave: Rozdiely medzi platiteľom a nepodnikateľom
Otázka dane z pridanej hodnoty (DPH) býva pri likvidácii poistných udalostí zdrojom obrovských nedorozumení. Pravidlá sa líšia podľa toho, či je majiteľom vozidla súkromná osoba, podnikateľ neplatiteľ DPH, alebo platiteľ dane. Nesprávne očakávania môžu viesť k tomu, že vám na účte zostane menej peňazí, než reálne potrebujete na zaplatenie servisu.
Podstatnú úlohu zohráva aj zvolená forma likvidácie. Poisťovňa vám ponúkne buď úhradu faktúry vystavenej servisom (tzv. krycí list), alebo vyplatenie škody rozpočtom nákladov.
Fyzická osoba nepodnikateľ
Ak ste bežný občan, ktorý nepodniká a auto má prihlásené na rodné číslo, daň z pridanej hodnoty je pre vás konečným nákladom, ktorý nemáte ako získať späť od štátu. Poisťovňa vám preto musí v prípade opravy na faktúru preplatiť celú sumu vrátane 20 % DPH (po odpočítaní spoluúčasti).
Pozor si však dajte pri výplate rozpočtom. Ak sa rozhodnete pre rozpočet a auto si chcete opraviť sami alebo ho nechať tak, niektoré poisťovne v súlade s poistnými podmienkami vyplácajú kalkuláciu bez DPH. DPH vám doplatia až po predložení reálnych faktúr za nákup náhradných dielov alebo servisné práce. Rozdiely rozoberá článok o tom, či je výhodnejšia výplata plnenia na účet verzus faktúra zo servisu.
Právnická osoba a živnostník – platiteľ DPH
Ak je vozidlo evidované na firmu alebo živnostníka, ktorý je registrovaným platiteľom DPH, princíp fungovania je úplne iný. Poisťovňa prepláca poistné plnenie výhradne v sume bez DPH. Platiteľ dane má totiž zákonný nárok na odpočítanie dane na vstupe prostredníctvom svojho daňového priznania k DPH.
V praxi to znamená, že servis vystaví faktúru na celú sumu, poisťovňa pošle servisu čiastku bez DPH a samotnú DPH musíte servisu doplatiť vy ako majiteľ vozidla. Následne si túto daň vysporiadate so štátom. Ak by vám poisťovňa vyplatila plnenie s DPH, došlo by k vášmu neoprávnenému obohateniu. Na tento detail myslite vopred, aby vás v servise pri preberaní auta neprekvapila požiadavka na úhradu stoviek eur.
Predaj vozidla po krupobití bez opravy a ekonomická totálna škoda
Nie každý majiteľ má po krupobití chuť a čas riešiť zložité opravy v servise. Najmä pri starších vozidlách s trhovou hodnotou okolo 3 000 až 5 000 eur krupobitie často spôsobí jav, ktorý poisťovne označujú ako ekonomická totálna škoda. Vodiči si často myslia, že totálka znamená nepojazdné auto súce na šrotovisko. Pri krupobití to však vôbec neplatí – auto je technicky plne bezpečné a schopné jazdy, no jeho oprava by stála viac, než má auto hodnotu.
Ak kalkulácia nákladov na opravu (PDR technológia, lakovanie, výmena líšt a skiel) presiahne stanovené percento všeobecnej hodnoty vozidla (obvykle 70 až 80 % v závislosti od konkrétnej poistnej zmluvy), poisťovňa ukončí likvidáciu ako totálnu škodu. Akú metodiku poisťovne pri tomto výpočte uplatňujú, vysvetľuje téma kedy je auto na totálku.
Ako sa počíta poistné plnenie pri totálnej škode
Pri ekonomickej totálnej škode poisťovňa neplatí faktúry zo servisu. Výpočet plnenia prebieha podľa jednoduchého matematického vzorca:
Poistné plnenie = Všeobecná hodnota vozidla − Hodnota použiteľných zvyškov (vraku) − Spoluúčasť
Poisťovňa určí trhovú hodnotu auta tesne pred búrkou (napríklad 4 500 eur). Následne umiestni poškodené vozidlo do elektronickej aukcie, kde certifikovaní dražitelia ponúknu najvyššiu cenu za auto v dobitom stave (povedzme 2 200 eur). Poisťovňa vám potom vyplatí rozdiel: 4 500 − 2 200 = 2 300 eur, očistený o spoluúčasť (napr. 165 eur), teda výsledných 2 135 eur.
Vrak auta vám zostáva. Máte dve možnosti: buď vozidlo predáte dražiteľovi z aukcie za garantovanú cenu 2 200 eur (spolu s plnením získate celých 4 335 eur), alebo si auto necháte, preliačiny neriešite a jazdíte na ňom ďalej s vyplateným rozpočtom na bankovom účte. U novších áut kryje prípadný rozdiel trhovej a nákupnej ceny výhodná kalkulačka GAP poistenia.
Predaj neopraveného auta a právne riziká
Ak sa rozhodnete neopravené auto po krupobití predať na voľnom trhu tretej osobe, dajte si obrovský pozor na formuláciu kúpno-predajnej zmluvy. V žiadnom prípade nezatajujte skutočnosť, že vozidlo prešlo krupobitím a bola naň uplatnená poistná udalosť.
Kupujúceho v zmluve výslovne oboznámte s rozsahom poškodenia karosérie a uveďte, že vozidlo bolo likvidované ako totálna škoda rozpočtom. Všetky poistné udalosti sa totiž na Slovensku zaznamenávajú do spoločných registrov. Ak by nový majiteľ v budúcnosti uzavrel havarijné poistenie a pokúsil sa po ďalšej búrke nahlásiť škodu, nová poisťovňa pri vstupnej fotodokumentácii staré jamky odhalí a škodu zamietne. Ak by kupujúci preukázal, že ste mu túto vadu zatajili, mohol by od zmluvy odstúpiť pre skrytú vadu a žiadať vrátenie plnej kúpnej ceny.
Časté otázky o obhliadke a škodách po krupobití
Musím ku krupobitiu na aute privolať políciu?
Nie, privolanie polície k živelnej škode na stojacom motorovom vozidle sa nevyžaduje za žiadnych okolností. Polícia vyšetruje dopravné nehody a trestné činy, nie prírodné úkazy. Poisťovne si výskyt krupobitia overujú priamo cez archívne radarové a meteorologické záznamy Slovenského hydrometeorologického ústavu (SHMÚ) pre konkrétne PSČ a čas.
Môžem dať auto do servisu hneď po búrke bez čakania na poisťovňu?
V žiadnom prípade nie. Začatie akýchkoľvek klampiarskych alebo lakovníckych prác pred vykonaním obhliadky a pred schválením kalkulácie likvidátorom je hrubým porušením poistných podmienok. Hrozí vám výrazné krátenie alebo úplné zamietnutie poistného plnenia, pretože poisťovňa stráca možnosť objektívne overiť pôvodný rozsah škody. Pred opravou vždy vyčkajte na vystavenie zápisu z obhliadky alebo krycieho listu.
Čo ak krupobitie preliačilo len kapotu a inde škoda nie je?
V takom prípade si musíte zrátať finančnú návratnosť. Oprava troch či štyroch plytkých preliačin metódou PDR stojí v špecializovanom servise približne 120 až 150 eur. Ak máte v havarijnom poistení minimálnu spoluúčasť stanovenú na 165 eur, poisťovňa vám nevyplatí ani cent, no škodovú udalosť zaznamená do systému, čo môže viesť k zníženiu vášho bonusu. Menšie lokálne škody sa preto oplatí zaplatiť zo svojho.
Ako poisťovňa zistí, či preliačiny nevznikli už pri staršej búrke?
Poisťovne disponujú podrobnou fotodokumentáciou z predchádzajúcich obhliadok pri uzatváraní zmluvy a cez centrálny register škôd vidia celú históriu vozidla. Navyše, technici na mieste skúmajú okraje jamiek: čerstvá preliačina má čisté hrany bez usadenín, kým staré poškodenia vykazujú mikroskopickú oxidáciu plechu, nánosy zažratej cestnej špiny alebo vosku z autoumyvární. Pokus o nahlásenie starých škôd sa klasifikuje ako poistný podvod.
Prídem po nahlásení krupobitia o bonus na poistení?
Záleží na konkrétnej poisťovni a dojednaných zmluvných podmienkach. Hoci ste krupobitie nezavinili, niektoré poisťovne pri uplatnení plnenia z havarijného poistenia uplatňujú malus na ďalšie poistné obdobie bez ohľadu na zavinenie. Mnohé moderné zmluvy, aké ponúka napríklad Poisťovňa UNIQA, však majú v balíkoch zakomponovanú ochranu pred stratou bonusu pri živelných udalostiach. Ak chcete poznať presné podmienky priznávania zliav za jazdu bez nehôd, prečítajte si náš prehľad pre doklad o bezškodovom priebehu a overte si, aké doklady potrebuje poisťovňa doložiť.
Pred finálnym podaním hlásenia si pripravte kompletný zoznam dokladov pre poisťovňu po nehode, vrátane technického preukazu a čísla zmluvy. Ak budete postupovať vecne, bez emócií a v súlade so zákonnými krokmi, obhliadka po krupobití prebehne bez zbytočných prieťahov a oprava vášho auta bude hradená presne podľa dohodnutých podmienok poistnej zmluvy.