Poistenie jazdeného vozidla z autobazáru: postup a pravidlá
Vybrali ste si zachovalé auto v autobazáre, podpísali kúpnu zmluvu a predajca vám podáva kľúče. Ešte pred tým, ako s vozidlom vyjdete na hlavnú cestu, musíte vyriešiť zákonné formality. Poistenie jazdeného vozidla z autobazáru totiž neprechádza automaticky z predchádzajúceho majiteľa ani z predajcu na vás a bez platnej poistky nesmiete prejsť ani meter.
Podľa zákona č. 381/2001 Z. z. poistenie zodpovednosti pôvodného držiteľa zaniká dňom zápisu prevodu držby v evidencii vozidiel. Povinnosť mať vlastnú poistnú zmluvu vám však vzniká najneskôr v deň prvého použitia motorového vozidla. Spoliehať sa na to, že domov prídete na poistke bazáru, je riskantné. Ak by ste cestou zavinili nehodu, škodu by ste museli hradiť z vlastného vrecka a okresný úrad by vám mohol uložiť pokutu vo výške od 50 € do 5 000 €.
Aké doklady potrebujete na uzavretie poistenia pred prepisom auta?
Mnoho kupujúcich predpokladá, že kým nemajú v rukách nový technický preukaz so svojím menom, poistku nemôžu dojednať. Opak je pravdou. Dopravný inšpektorát totiž podľa zákona č. 8/2009 Z. z. zmenu držiteľa vôbec nezapíše, ak nový vlastník nepredloží potvrdenie o platnom poistení zodpovednosti. Zákonná lehota na zápis zmeny držby do evidencie je 30 dní od podpisu zmluvy, no poistnú zmluvu musíte mať uzatvorenú hneď. Ak vás zaujíma presný postup evidencie, prečítajte si, ako funguje poistenie auta krok za krokom po kúpe.
Na uzatvorenie zmluvy priamo v priestoroch predajcu alebo cez internet vám postačia doklady, ktoré vám autobazár odovzdá k vozidlu:
- Osvedčenie o evidencii časť II (veľký technický preukaz) – postačuje aj kópia alebo pôvodný doklad, kde je ešte zapísaný pôvodný majiteľ.
- Kúpna zmluva alebo faktúra – slúži ako doklad o nadobudnutí vozidla a preukazuje vaše právo vozidlo užívať.
- Identifikačné číslo vozidla (VIN) – jedinečný kód, podľa ktorého poisťovňa auto presne identifikuje v systéme.
- Váš občiansky preukaz – na správne zapísanie údajov poistníka a nového držiteľa. Dôležité je vedieť, kto je držiteľ vozidla podľa zákona, pretože práve táto osoba zodpovedá za uzatvorenie zmluvy.
Pri dojednávaní poistky sa vozidlo dočasne poistí na VIN číslo a pôvodné evidenčné číslo (EČV). Akonáhle navštívite dopravný inšpektorát a dostanete nový doklad, poisťovni iba nahlásite prípadné nové evidenčné číslo. Využiť môžete aj elektronické služby štátu, kde sa vyžaduje PZP pri online prihlásení vozidla.
Prečo vzniká nezhoda údajov v technickom preukaze a ako ju vyriešiť?
Pri kúpe staršieho auta sa občas stane, že údaje v návrhu zmluvy nesedia s tým, čo je uvedené v technickom preukaze. Môže ísť o preklep v čísle VIN, nesprávny variant výkonu motora v kilowattoch alebo odlišnú celkovú hmotnosť. Ak vznikne nesúlad, poisťovňa môže v prípade škodovej udalosti krátiť poistné plnenie, prípadne vás dopravný inšpektorát pri prepise pošle domov, pretože systém evidencie vozidiel nezrovnalosť odhalí.
Nasledujúca tabuľka ukazuje najčastejšie situácie, s ktorými sa kupujúci stretávajú, a správny postup ich riešenia:
| Situácia pri kúpe jazdenky | Čo platí podľa predpisov | Čo presne musíte urobiť |
|---|---|---|
| Preklep v čísle VIN v poistnej zmluve | Zmluva kryje neexistujúce alebo cudzie vozidlo | Bezodkladne požiadať poisťovňu o vystavenie dodatku s opraveným VIN číslom |
| V technickom preukaze je zapísaný iný výkon (kW) | Výška poistného závisí od presných technických parametrov | Poistnú zmluvu uzatvoriť výhradne podľa údajov v Osvedčení o evidencii časť II |
| Auto má dočasné prevozné značky | Vozidlo nesmie jazdiť bez platného poistenia | Dojednať zmluvu na VIN číslo; po pridelení riadnych tabuliek nahlásiť zmenu poisťovni |
| Bazár predáva auto v komisionálnom predaji | Vozidlo stále vlastní súkromná osoba, nie autobazár | Trvať na riadnom preberacom protokole a vlastnú zmluvu uzavrieť pred prevzatím |
Správne parametre vozidla sú kľúčové pre výpočet ceny. Bežné ročné poistné za povinné zmluvné poistenie ojazdeného auta sa pohybuje v rozmedzí od 95 € do 350 € podľa objemu valcov, výkonu, veku vozidla a miesta bydliska. Ak si chcete overiť možnosti trhu, presný výpočet poistenia auta vám vopred ukáže ponuky jednotlivých poisťovní.
Ako najazdené kilometre a história škôd ovplyvňujú havarijné poistenie?
Zatiaľ čo základné zákonné poistenie kryje škody, ktoré spôsobíte iným vodičom (so zákonným limitom najmenej 6 450 000 € pri škodách na zdraví a 1 300 000 € pri škodách na majetku), havarijné poistenie chráni vašu vlastnú investíciu. Pri starších vozidlách je však situácia špecifická. Poistenie jazdeného vozidla z autobazáru v rámci kaska podlieha prísnejšiemu hodnoteniu než pri novom aute.
Počet kilometrov a vek vozidla
Poisťovne pri ojazdených autách dôkladne posudzujú takzvanú všeobecnú hodnotu vozidla. Tá s pribúdajúcim vekom a najazdenými kilometrami rýchlo klesá. Pri starších vozidlách nastáva riziko, že aj menšia nehoda bude vyhodnotená ako totálna škoda. Obvyklá hranica totálnej škody na jazdenom vozidle je, keď náklady na opravu presiahnu 70 až 100 percent jeho všeobecnej hodnoty v čase nehody. Bežná spoluúčasť býva dojednaná napríklad vo výške 5 percent, minimálne 150 €.
Ak kupujete novšiu jazdenku s nájazdom do 150 000 km, predajcovia často ponúkajú doplnkové poistenie finančnej straty. O tom, kedy má tento produkt zmysel, sa dozviete v článku zameranom na krytie finančnej straty na vozidle. Naopak, pri autách starších ako 10 rokov už mnohé poisťovne havarijné krytie neposkytujú alebo ho výrazne obmedzujú.
História nehôd a skryté vady
Je dôležité rozlišovať medzi poistnou udalosťou a vadou materiálu. Havarijná poistka nekryje opotrebovanie, zlyhanie motora ani skryté mechanické poruchy, ktoré vozidlo malo už pri kúpe. Na takéto prípady slúži zákonná zodpovednosť predávajúceho za vady podľa Občianskeho zákonníka. Pri spotrebiteľskej zmluve je záruka na jazdené vozidlo minimálne 12 mesiacov, ak sa s predajcom písomne dohodnete na jej skrátení z pôvodných 24 mesiacov.
Samoobhliadka cez mobilnú aplikáciu verzus obhliadka na pobočke
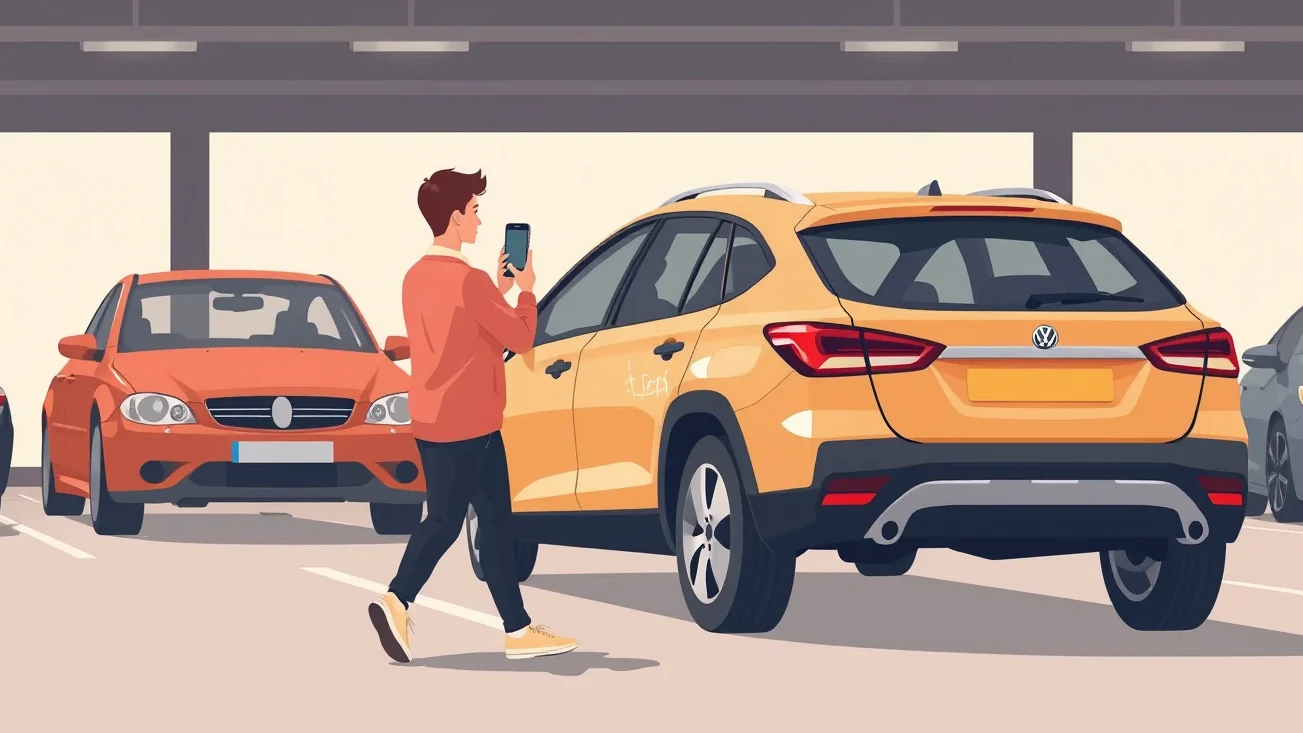
Aby poisťovňa vedela, v akom stave auto preberá do havarijného poistenia, vyžaduje vstupnú obhliadku. Cieľom je zaznamenať existujúce škrabance, preliačiny či poškodenia laku. Všetky chyby krásy, ktoré vozidlo malo v okamihu kúpy, sú totiž z poistného plnenia trvalo vylúčené. Obhliadku je potrebné vykonať zvyčajne do 48 hodín od uzatvorenia zmluvy, inak krytie nemusí začať platiť.
V súčasnosti máte na výber medzi moderným odfotením vozidla vlastným telefónom a návštevou technika:
| Parameter | Samoobhliadka cez mobilnú aplikáciu | Fyzická obhliadka technikom |
|---|---|---|
| Časová náročnosť | Približne 15 minút priamo na parkovisku | Čakanie na termín a cesta na obchodné miesto |
| Potrebné vybavenie | Smartfón s fotoaparátom a internetom | Žiadne, technik má vlastné prístroje |
| Riziko chyby | Možné odmietnutie fotiek pri zlom svetle | Nulové, za kvalitu ručí technik |
| Vhodnosť pre staršie autá | Ideálna pri rýchlom odchode z bazáru | Vhodnejšia pri rozsiahlejších existujúcich vadách |
Pre správne posúdenie poisťovňou musí byť auto čisté a zaparkované na dobre osvetlenom mieste. Podrobnosti o tom, aké detaily nesmú na snímkach chýbať, opisuje návod na fotodokumentáciu vozidla pre poisťovňu. Ak technológiám nedôverujete, objednanie fyzickej kontroly je bezpečnou voľbou, hoci si vyžaduje viac času.
Preukazovanie poistenia zelenou kartou v mobilnej aplikácii
Po uzatvorení zmluvy vám poisťovňa zašle zelenú kartu (medzinárodnú automobilovú poisťovaciu kartu). Od novely zákona č. 381/2001 Z. z., účinnej od 1. augusta 2024, platí pre vodičov na Slovensku významné zjednodušenie: policajnej hliadke už nemusíte predkladať výhradne vytlačenú listinu. Zelenú kartu môžete mať uloženú v elektronickej podobe, napríklad vo formáte PDF v telefóne, alebo priamo cez štátnu mobilnú aplikáciu Ministerstva vnútra SR.
Viac podrobností o tom, čo robiť pri kontrole, prináša článok o tom, ako funguje zelená karta v mobile. Napriek tejto úľave sa však pri cestách do zahraničia naďalej odporúča mať pri sebe aj klasickú papierovú verziu vytlačenú na bielom papieri, keďže zahraničné kontrolné orgány nemusia elektronické zobrazenie v telefóne akceptovať.
Nezabudnite tiež na lehoty hlásenia škôd. Ak sa stane poistná udalosť, ste povinní ju písomne oznámiť poisťovateľovi do 15 dní od jej vzniku na území Slovenskej republiky a do 30 dní, ak k nej došlo v zahraničí. Všetky základné pravidlá zhŕňa náš podrobný sprievodca povinným zmluvným poistením.
Často kladené otázky pri poistení auta z autobazáru
Môžem odísť z autobazáru na poistke pôvodného majiteľa?
Nie, takýto postup je protizákonný. Poistenie pôvodného držiteľa zaniká dňom zápisu prevodu držby vozidla. Ako nový prevádzkovateľ musíte mať vlastnú poistnú zmluvu uzatvorenú najneskôr v deň, keď auto začnete používať v cestnej premávke.
Prenesie sa mi bonus za bezškodový priebeh na nové auto automaticky?
Automaticky to nefunguje. Poisťovňa vám zľavu na poistnom prizná, no musíte jej predložiť doklad o škodovom priebehu poistenia z predchádzajúcej zmluvy. Pôvodný poistiteľ má zákonnú povinnosť vystaviť vám tento doklad do 15 dní od zániku predchádzajúceho poistenia.
Preplatí mi havarijná poistka poruchu motora krátko po odchode z bazáru?
Nie. Havarijné poistenie sa vzťahuje iba na škody spôsobené náhodnými vonkajšími udalosťami, ako sú dopravná nehoda, živelná pohroma, vandalizmus či stret so zverou. Mechanické vady a bežné opotrebovanie dielov musíte riešiť ako reklamáciu u predajcu v rámci záruky za akosť.
Správne zvolené a včas uzatvorené poistenie jazdeného vozidla z autobazáru vám ušetrí starosti s úradmi aj nepríjemné výdavky pri prípadnej nehode na ceste domov.