Súpis vecí v domácnosti pre poistenie: Návod na ocenenie majetku
Ak máte v byte hnuteľný majetok za 30 000 €, no poistnú zmluvu uzatvoríte len na 15 000 €, poisťovňa vám pri akejkoľvek škode vyplatí presne polovicu. Pri škode 6 000 € tak dostanete iba 3 000 € znížených o dohodnutú spoluúčasť. Tento nepríjemný dôsledok určuje § 804 Občianskeho zákonníka o podpoistení. Práve preto je poctivý súpis vecí v domácnosti pre poistenie kľúčovým podkladom, ktorý rozhoduje o tom, či po požiari alebo vytopení dostanete plnú náhradu, alebo prídete o tisíce eur.
Odhadovaná celková hodnota hnuteľného majetku priemernej slovenskej rodiny sa pohybuje v rozmedzí 15 000 až 40 000 €. Ľudia však hodnotu svojho vybavenia bežne podceňujú o tretinu až polovicu. Neuvedomujú si, koľko stojí znovuobstaranie šatníka, kuchynského riadu, spotrebičov či športovej výbavy v dnešných cenách. Aby ste neplatili zbytočne drahé poistné pri nadpoistení, no zároveň nečelili kráteniu, musíte poznať presnú hodnotu všetkého, čo doma vlastníte.
Vstavaná skriňa a linka na mieru: Čo zahŕňa súpis vecí v domácnosti pre poistenie?
Medzi najčastejšie spory pri likvidácii poistných udalostí patrí otázka, čo ešte patrí do poistenia samotnej stavby a čo už tvorí zariadenie bytu. V praxi pomáha takzvané pravidlo obráteného domu: predstavte si, že nehnuteľnosť chytíte, obrátite hore dnom a zatrasiete ňou. Všetko, čo by vypadlo na zem, patrí do poistenia domácnosti. To, čo zostane pevne prichytené, spadá pod poistenie nehnuteľnosti.
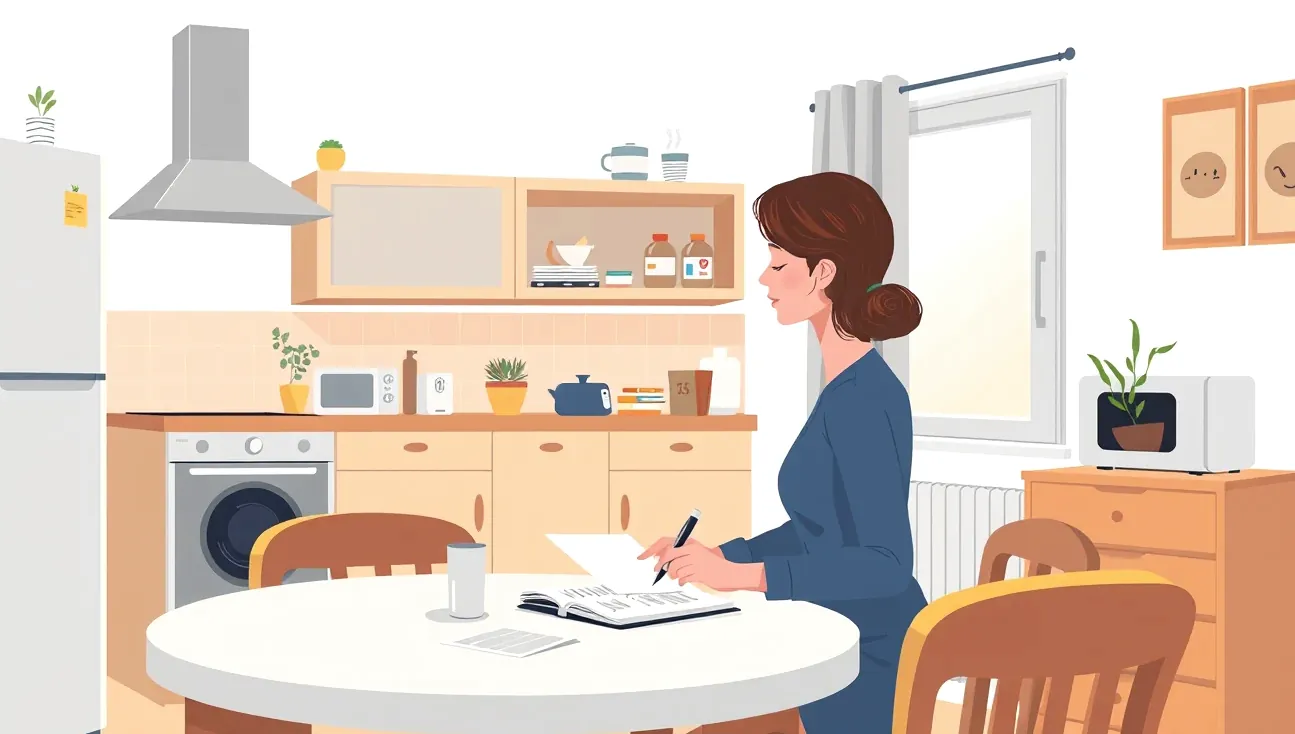
Pri moderných interiéroch však toto pravidlo naráža na hranice. Typickým príkladom je vstavaná skriňa typu rolldor, kuchynská linka vyrobená na mieru či zabudovaná rúra s indukčnou varnou doskou. Keď pripravujete súpis vecí v domácnosti pre poistenie, musíte presne odlíšiť stavebné súčasti od hnuteľného vybavenia podľa poistných podmienok vašej zmluvy.
Ako poisťovne posudzujú kuchyňu a nábytok na mieru
Väčšina poisťovní na slovenskom trhu radí pevne ukotvenú kuchynskú linku a vstavané skrine do poistenia nehnuteľnosti ako stavebnú súčasť. Ak vám však vyhorí byt, škoda na linke sa odpočíta z limitu pre nehnuteľnosť. Pozor si dajte na spotrebiče: zabudovaná rúra, umývačka či mikrovlnka bývajú v závislosti od konkrétneho produktu zaradené buď v nehnuteľnosti, alebo v domácnosti. Voľne stojaca chladnička a kávovar patria bez debaty do poistenia domácnosti. Preto je dôležité poznať podrobné poistenie majetku a jeho výluky, aby vám nevznikla medzera v krytí.
| Prvok vybavenia bytu | Poistenie nehnuteľnosti (stavba) | Poistenie domácnosti (zariadenie) |
|---|---|---|
| Plávajúca podlaha a stierky | Kryté | Nepatrí sem |
| Kuchynská linka na mieru (korpus) | Kryté ako stavebná súčasť | Iba ak to zmluva výslovne dovoľuje |
| Vstavaná rúra a varná doska | Väčšinou kryté | Podľa definície v poistných podmienkach |
| Voľne stojaca chladnička a práčka | Nepatrí sem | Kryté |
| Vstavaná skriňa rolldor | Kryté ako stavebná súčasť | Štandardne nepatrí |
| Sedacia súprava a jedálenský stôl | Nepatrí sem | Kryté |
Pracovný notebook a telefón: Ako poistiť veci používané na podnikanie doma?
Stále viac ľudí pracuje z domu na trvalý home office alebo podniká ako živnostníci. V obývačke či pracovni sa tak nachádza drahá technika: výkonný notebook, monitory, smartfón, tlačiareň alebo špecializované náradie. Bežné poistenie domácnosti sa však vzťahuje na veci osobnej spotreby členov rodiny, ako ich definuje § 115 Občianskeho zákonníka.
Ak patrí notebook vášmu zamestnávateľovi a máte ho zverený na základe dohody o hmotnej zodpovednosti, poistenie domácnosti ho pri požiari či vlámaní zvyčajne kryje ako cudziu vec prevzatú do užívania. Platí tu však prísny sublimit, často len do výšky 1 000 až 2 000 €. Úplne iná situácia nastáva, ak pracujete na živnosť a techniku ste si kúpili na vlastné IČO a zaradili do obchodného majetku.
Veci v obchodnom majetku vyžadujú pripoistenie
Hnuteľný majetok slúžiaci na zárobkovú činnosť patrí medzi štandardné výluky základných balíkov poistenia domácnosti. Ak máte doma sklad tovaru pre e-shop alebo profesionálnu fotografickú techniku na firmu, musíte tieto položky nahlásiť poisťovni a uzatvoriť špecifické pripoistenie podnikateľského vybavenia. Pri uzatváraní zmluvy nezabudnite, že podľa § 793 ods. 1 Občianskeho zákonníka ste povinní odpovedať na všetky písomné otázky poisťovateľa pravdivo a úplne. Zatajenie podnikania v byte môže viesť k odmietnutiu poistného plnenia.
Detský kočík, autosedačka a nástroje: Ako na súpis hnuteľného majetku rodiny?
Detská výbava predstavuje skrytý finančný majetok. Kombinovaný kočík stojí od 600 do 1 500 €, dve kvalitné autosedačky ľahko presiahnu 700 € a k tomu sa pridávajú hračky, interaktívne prvky či detský nábytok. Ak k tomu vaše dieťa hrá na hudobný nástroj, hodnota výbavy stúpa ešte rýchlejšie. Akustický klavír, husle či kvalitná gitara majú nielen vysokú obstarávaciu cenu, ale ich hodnota môže časom rásť.
Ak pripravujete súpis vecí v domácnosti pre poistenie, nezabudnite na veci uložené v spoločných priestoroch bytového domu. Detský kočík často parkuje v kočíkarni či vo vchode. Aby poisťovňa vyplatila náhradu za odcudzený kočík alebo detské odrážadlo, musí byť priestor riadne uzamknutý. Poisťovne neuznávajú krádež bez prekonania prekážky; ak niekto vošiel cez otvorené dvere bytovky, ide o prostú krádež, ktorá je vo výlukách. Preto je dôležité mať prehľad o tom, čo všetko zaplatí poistka domácnosti a za akých podmienok.
Päť krokov k spoľahlivému inventáru domácnosti
Spísať majetok celého bytu vyzerá zložito, no dá sa zvládnuť za jedno popoludnie. Držte sa tohto overeného postupu:
- Postupujte po jednotlivých miestnostiach: Začnite chodbou a pokračujte cez kuchyňu, obývačku, spálňu, detskú izbu až po kúpeľňu a pivnicu. Nevynechajte žiadnu skriňu ani úložný box.
- Spíšte drahé položky menovite: Položky nad 200 € zaznamenajte samostatne s uvedením značky, modelu a roku obstarania. Zamerajte sa na elektroniku, nábytok, bicykle a spotrebiče.
- Drobnosti spočítajte skupinovo: Nemusíte spisovať každé tričko či tanier. Zrátajte šatník ako celok (napr. oblečenie rodiny v reprodukčnej hodnote 4 000 €), knihy (1 000 €) a kuchynské vybavenie (1 500 €).
- Zaznamenajte výrobné a sériové čísla: Pri televízoroch, notebookoch, bicykloch a hudobných nástrojoch si opíšte presné sériové čísla. Výrazne to urýchli prácu polície a likvidátora po vlámaní.
- Vytvorte si foto a videoinventár: Vezmite smartfón a pomaly prejdite celý byt. Otvorte skrine, zásuvky a detailne odfoťte štítky spotrebičov aj drahé kusy zariadenia.
Pokazené potraviny po výpadku elektriny: Kedy poistka preplatí obsah mrazničky?
Búrka, silný vietor alebo technická porucha na distribučnej sieti môžu vyradiť prúd na desiatky hodín. Plná mraznička mäsa, rýb a sezónnej zeleniny predstavuje hodnotu 300 až 800 €. Pokazené zásoby potravín po výpadku chladenia patria medzi kryté riziká vo vyšších balíkoch poistenia domácnosti, no likvidácia má prísne pravidlá.
Poisťovňa plní vtedy, ak výpadok prúdu trval nepretržite určitý minimálny čas, štandardne aspoň 12 až 24 hodín, a bol nahlásený distribučnej spoločnosti. Nárok nevzniká, ak ste elektrinu vypli sami kvôli údržbe, nezaplatili faktúru, alebo ak škodu spôsobil starý, zanedbaný spotrebič. Pri nahlasovaní škody vám presný súpis vecí v domácnosti pre poistenie ušetrí čas, pretože likvidátor bude požadovať súpis znehodnotených potravín a ich orientačnú cenu, ideálne doloženú fotografiami obsahu mrazničky pred vyhodením.
Kde bezpečne uchovávať dokumentáciu k majetku
Mať zoznam vecí a pokladničné bloky vytlačené v zásuvke písacieho stola je chyba. Ak nastane požiar alebo rozsiahle vytopenie, papierové doklady zhoria alebo sa zničia spolu s nábytkom. Rovnako riskujete, že zlodej ukradne externý disk s fotodokumentáciou spolu s vaším počítačom.
| Spôsob uloženia súpisu majetku | Výhody | Nevýhody |
|---|---|---|
| Digitálne cloudové úložisko | Dostupnosť odkiaľkoľvek, odolnosť voči požiaru aj vode, možnosť jednoducho pridávať bločky z mobilu | Vyžaduje prihlasovacie údaje a základnú digitálnu gramotnosť |
| Papierový šanón v byte | Jednoduché zakladanie fyzických bločkov bez skenovania | Riziko úplného zničenia pri požiari, vode alebo krádeži, termopapier z pokladníc časom vybledne |
Krytie vecí mimo bydliska: Ako funguje poistenie vecí v aute, hoteli či na internáte?
Poistenie domácnosti nechráni váš majetok iba medzi štyrmi stenami bytu. Vzťahuje sa aj na hnuteľné veci, ktoré si beriete so sebou na cesty, do hotela, alebo ktoré dočasne užívajú vaše deti študujúce na vysokej škole a bývajúce na internáte. Podmienkou je, že študent má stále trvalý pobyt s vami v spoločnej domácnosti.
Ak sa ubytujete v hoteli či penzióne, poistka kryje veci v hotelovej izbe pred vlámaním a živlami, spravidla s limitom do 10 až 20 % z celkovej poistnej sumy domácnosti. Pri veciach v aute sú podmienky podstatne prísnejšie: batožina musí byť uložená v uzamknutom batožinovom priestore a nesmie byť viditeľná cez okno. Ak vám zlodej rozbije okno a vezme kabát z predného sedadla, poisťovňa plnenie zamietne. Podobné striktné limity platia aj pre krytie vecí uložených v pivnici, kde sa vyžadujú plné dvere a bezpečnostný zámok. Dobre zvládnutý súpis vecí v domácnosti pre poistenie vám zabezpečí, že aj pri krádeži mimo domova budete vedieť presne špecifikovať odcudzené položky.
Modelový príklad: Ako podpoistenie pripravilo rodinu o tisíce eur
Rodina Kováčovcov býva v trojizbovom byte. Poistenie domácnosti uzatvorili pred ôsmimi rokmi na sumu 15 000 € a odvtedy zmluvu neupravovali. Medzitým kompletne vymenili nábytok, nakúpili elektroniku, vymenili spotrebiče a doplnili šatník. Skutočná hodnota znovuobstarania ich vybavenia dosiahla 30 000 €.
V byte praskol prívod vody k práčke a vytopil celú obytnú plochu. Voda zničila nábytok, koberce, matrace a spodné časti skríň. Likvidátor vyčíslil skutočnú škodu na hnuteľnom majetku na 6 000 €. Následne však porovnal poistnú sumu v zmluve so skutočnou hodnotou majetku v byte.
Keďže poistná suma (15 000 €) tvorila iba 50 % skutočnej poistnej hodnoty (30 000 €), poisťovňa uplatnila § 804 Občianskeho zákonníka. Výpočet plnenia vyzeral nasledovne:
- Skutočná hodnota vybavenia: 30 000 €
- Poistná suma na zmluve: 15 000 € (pomer podpoistenia 0,5)
- Vzniknutá škoda: 6 000 €
- Základné plnenie po krátení (6 000 × 0,5): 3 000 €
- Odpočítaná zmluvná spoluúčasť: 40 €
- Výsledná suma vyplatená rodine: 2 960 €
Rodina musela zaplatiť zvyšných 3 040 € z vlastných úspor len preto, že neaktualizovala poistnú sumu. Ak by mali dohodnutú automatickú ochranu proti inflácii, ktorú zabezpečuje pravidelná indexácia poistky na dom a byt, poistná suma by rástla spolu s cenami a ku kráteniu by nedošlo. Ďalšie mýty vysvetľuje článok o tom, ako funguje podpoistenie a mýty o poistnej sume.
| Typ bytu a poistná suma | Orientačné ročné poistné | Bežná spoluúčasť | Odporúčaná frekvencia revízie |
|---|---|---|---|
| 2-izbový byt (suma 20 000 €) | 50 až 110 € | 0 až 100 € (často 40 €) | Každé 2 až 3 roky |
| 3-izbový byt (suma 30 000 €) | 70 až 150 € | 0 až 100 € (často 40 €) | Po každom väčšom nákupe |
| Balík byt + domácnosť | 85 až 230 € | Podľa zmluvy | Pri zmene vybavenia |
| Rodinný dom + domácnosť | 170 až 490 € | Podľa zmluvy | Každé 2 až 3 roky |
Presný výpočet poistenia domácnosti vám ukáže, že rozdiel v cene medzi podpoistenou zmluvou a zmluvou s reálnym krytím predstavuje často len 15 až 30 € ročne. Táto drobná suma vás pritom delí od existenčných finančných strát pri vážnej nehode. Nezabúdajte ani na doplnkové krytia, medzi ktoré patrí poistenie vybavenia domácnosti pred odcudzením, poistenie pre prípad, že nastane krádež kolobežky z pivnice a kočikárne, alebo poistenie zodpovednosti, ktoré poskytuje spoľahlivé krytie škody spôsobenej tretej osobe pri vytopení susedov.
Časté otázky o inventári a poistení domáceho vybavenia
Musím pri uzatváraní poistky predložiť poisťovni podrobný zoznam vecí?
Nie. Pri bežnom poistení domácnosti poisťovne nevyžadujú zoznam vopred. Poistnú sumu si stanovujete sami. Dôkazné bremeno však nesiete pri poistnej udalosti, kedy musíte preukázať existenciu, rozsah a hodnotu zničených vecí.
Ako dokážem hodnotu vecí, ku ktorým už nemám pokladničný blok?
Poisťovne uznávajú aj iné dôkazy: výpisy z bankového účtu, e-mailové potvrdenia objednávok z e-shopov, záručné listy, návody na obsluhu, fotografie z rodinných osláv zachytávajúce interiér alebo čestné vyhlásenie s odkazom na aktuálnu cenu rovnakého modelu na trhu.
Vyplatí mi poisťovňa za zničený televízor cenu nového kusu?
Väčšina moderných produktov poistenia domácnosti plní v novej reprodukčnej hodnote. To znamená, že dostanete sumu potrebnú na nákup nového televízora s porovnateľnými technickými parametrami. Pozor však na veci staršie ako 5 až 7 rokov alebo špecifickú elektroniku, kde môžu poistné podmienky uplatniť časovú hodnotu s odpočítaním amortizácie.
V akej lehote mi musí poisťovňa poslať peniaze po nahlásení škody?
Podľa § 797 ods. 2 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po tom, čo poisťovňa skončila šetrenie potrebné na zistenie rozsahu škody a povinnosti plniť. Samotné práva z poistenia sa podľa § 104 Občianskeho zákonníka premlčujú za 3 roky, pričom táto lehota začína plynúť jeden rok po vzniku poistnej udalosti.
Ako môžem poistnú zmluvu vypovedať, ak zistím, že je nevýhodná?
Podľa § 800 ods. 1 Občianskeho zákonníka môžete podať výpoveď ku koncu poistného obdobia, pričom výpoveď musíte doručiť aspoň 6 týždňov pred jeho uplynutím. Ak ide o novú zmluvu, podľa § 800 ods. 2 ju môžete vypovedať do dvoch mesiacov od uzavretia s osemdňovou výpovednou lehotou.